A股冲高回落,三大股指集体收涨:两市成交2.1万亿元
A股三大股指11月5日集体低开。低开后的A股在双创指数的暴力拉升下,强势翻红转涨,但短线获利盘的打压导致两市午前涨幅收窄。午后震荡下行,沪指、创指相继转跌后再度迎来买盘的拉升。从盘面上看,光伏、互联网、文化传媒、锂电池板块全天领涨,房地产、军工、半导体、基本金属板块活跃,油气、煤炭、海运板块同步调整,银行板块午后迎来逢…
A股三大股指11月5日集体低开。低开后的A股在双创指数的暴力拉升下,强势翻红转涨,但短线获利盘的打压导致两市午前涨幅收窄。午后震荡下行,沪指、创指相继转跌后再度迎来买盘的拉升。
从盘面上看,光伏、互联网、文化传媒、锂电池板块全天领涨,房地产、军工、半导体、基本金属板块活跃,油气、煤炭、海运板块同步调整,银行板块午后迎来逢低买盘。
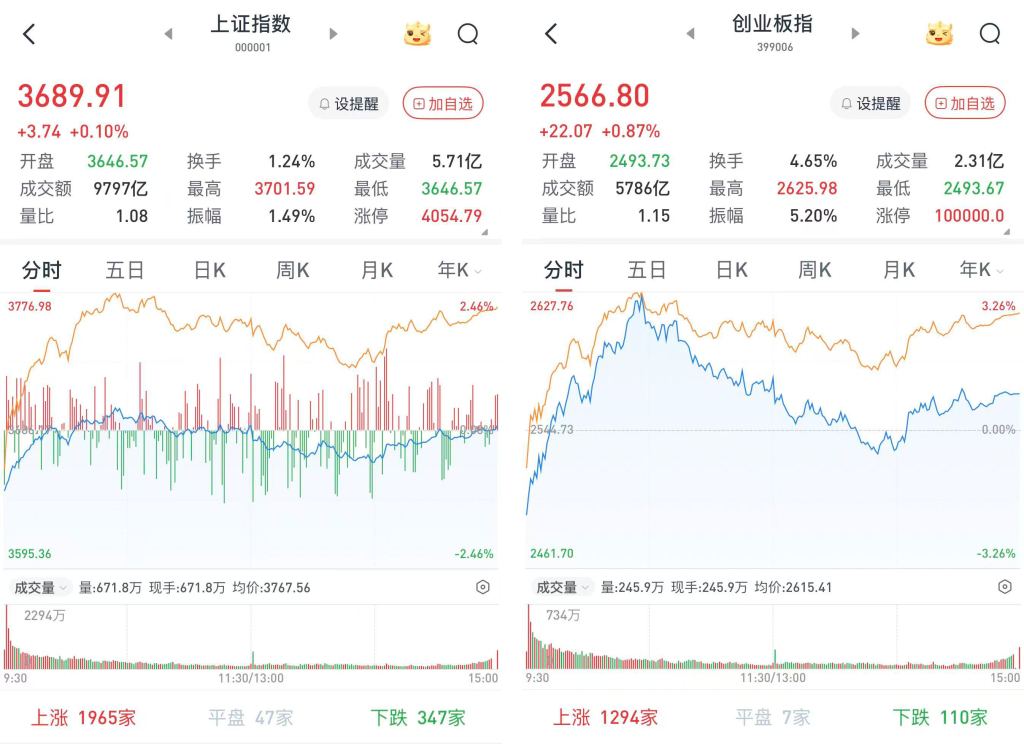
至收盘,上证综指涨0.1%,报3689.91点;深证成指涨1.19%,报11471.09点;创业板指涨0.87%,报2566.8点。
Wind统计显示,两市及北交所共4868家上涨,623家下跌,平盘有84家。
两市成交21179亿元,较前一交易日的20377亿元增加802亿元。其中,沪市成交9797亿元,比上一交易日9533亿元增加264亿元,深市成交11382亿元。
据大智慧VIP,两市及北交所共有147只股票涨幅在9%以上,7只股票跌幅在9%以上。
电力设备继续上涨,煤炭股领跌
在板块方面,电力设备继续大幅上涨,时创能源(688429)、贝特利(301697)、金刚光伏(300093)、迈为股份(300751)、奥特维(688516)、海优新材(688680)等超20股涨停或涨超10%。
传媒股涨幅居前,福石控股(300071)、易点天下(301171)、吉视传媒(601929)、浙文互联(600986)、慈文传媒(002343)、引力传媒(603598)、博纳影业(001330)等涨停或涨超10%。
房地产板块表现抢眼,京投发展(600683)、深深房A(000029)等涨停,万通发展(600246)、黑牡丹(600510)、三湘印象(000863)、华发股份(600325)、香江控股(600162)等涨超5%。
煤炭股领跌两市,中煤能源(601898)、兖矿能源(600188)、中国神华(601088)、晋控煤业(601001)等跌超5%,陕西煤业(601225)、恒源煤电(600971)、潞安环能(601699)等跌超3%。
国际油价的波动导致石油石化板块全天弱势,中国石油(601857)跌近8%,广汇能源(600256)、中国海油(600938)等跌超6%,中曼石油(603619)、博汇股份(300839)、中海油服(601808)等跌超3%。
银行股继续下跌,沪农商行(601825)、厦门银行(601187)、郑州银行(002936)、苏州银行(002966)、浦发银行(600000)等跌超2%,瑞丰银行(601528)、西安银行(600928)等跌超1%。
继续震荡上行的可能性较大
东吴证券表示,2026年11月权益综合信号转为-2,历史上-2信号14次正收益概率28.57%、平均收益-2.09%,趋势层面仍需谨慎;但万得全A风险度-1.17、处2.7%分位,创业板指、科创50风险度分位约1.5%、1.8%,指向“下行空间受限、趋势反转未至”。五维框架下,基准情景为“震荡磨底”:政策维稳持续但增量工具克制、中选平稳落地、AI信用冲击缓慢减弱,成交维持1.5万亿—1.8万亿元、两融降幅收窄。乐观需地缘降温+政策加码+AI链企稳;悲观为中选后地缘升级叠加油价上冲、12月加息预期升温。 11月是“政策维稳+超跌约束”与“外部风险窗口+AI信用冲击”的拉锯,基准为区间磨底、结构修复。“底渐近”不等于“可入场”,修复需“成交回升+AI链企稳”双确认。结构上防御与能源相对占优,超跌成长有赔率待催化,微盘与北证反弹弹性弱于主板。
中原证券表示,当前上证综指与创业板指数的平均市盈率分别为15.83倍、34.56倍,处于近三年中位数平均水平上方。11月2日,中国人民银行、证监会召开会议研究推动支持资本市场工具使用,同日三部门召集各大银行研究优化股票回购增持再贷款政策。沪深两市前三季度净利润5.1万亿元,创2022年以来新高,同比增长8.5%,科创板净利润同比大增476.22%。预计上证指数继续震荡上行的可能性较大,结构再平衡为核心特征。密切关注宏观经济数据、海外流动性变化以及政策动向。短线建议关注半导体、通信设备、元件以及有色金属等行业的投资机会。
华泰证券研报称,2026年以来受资金配置等多重结构性因素影响,券商板块走势相对偏弱。展望2027年,建议把握板块的战略配置机会:资本市场中长期向好趋势未改,改革深化与政策支持有望拓展市场发展空间;券商业务结构持续优化,经营稳定性逐步增强,头部机构依托集中度提升与国际业务增长,盈利优势有望进一步巩固。当前悲观预期已在板块定价中较充分反映,估值分位与机构配置均处低位。综合市场中长期前景、政策支持预期与龙头经营韧性,建议把握左侧配置窗口,关注优质低估龙头及结构投资机会。
国联民生表示,11月市场重心转向挖掘有基本面支撑的高景气赛道与超跌修复主线。科技板块前期回撤幅度较大,估值消化已相对充分,但内部分化或将延续,AI算力、商业化落地型应用的订单持续性与现金流质量,或将成为决定板块上行空间的核心变量;传统板块方面,稳增长政策持续转化为实物工作量,板块行情或将从短期边际改善博弈,转向复苏持续性的确认。
中信证券发布报告称,ETF资金从流出状态转为大幅净流入,市场尾部风险有望得到有效控制。估值风险大幅释放,权益资产配置性价比快速提升,由相对价值比较状态进入绝对价值高赔率区间,市场底部特征正在逐步呈现。市场板块选择上,建议把握高景气、低估值、盈利稳健的创业板核心资产,以及景气修复、估值分位回落、弹性较高的小微盘板块投资机遇;行业配置维度,聚焦同时满足高景气、高增速与增速抬升三重共振的行业板块;主题维度,重点关注电池、细分化工产业、电网设备、绿色电力、云计算50、国证机器人产业等指数板块。
原文出处:澎湃新闻 (本文由聚合程序自动采集,版权归原作者所有)