史上最好的一份财报:SK 海力士股价为何回撤过半
SK 海力士单季营业利润达 2025 年全年的 1.77 倍,股价却较年中高点回撤过半。
存储原厂单季盈利逐季刷新历史纪录,存储板块股价却同期经历多轮回撤。
SK 海力士单季营收首次突破百万亿韩元,营业利润率升至 80%;三星电子单季营业利润突破百万亿韩元,消费电子部门同期录得亏损。与业绩方向相反,韩国交易所多次启动卖出侧车机制暂停程序化卖盘,抛售由韩股扩散至美股存储板块,美光、闪迪、西部数据、希捷同步收跌,费城半导体指数跌逾 3%。
这一背离在财报披露之前已经形成。SK 海力士年中高点约 298.7 万韩元,盈利逐季改善而股价持续回撤,三季报披露时回撤幅度已约五成。在随后一轮调整中,KOSPI 单日收跌 5.28%,SK 海力士收跌 9.46%,三星电子收跌 7.57%,交易所先后对 KOSPI 与 KOSDAQ 启动卖出侧车机制。两轮调整的诱因均来自行业外部,分别对应美股科技股财报后的 AI 硬件链承压,以及美国 AI 数据中心监管预期变化。外资年内 KOSPI 累计净卖出超 210 万亿韩元,SK 海力士与三星电子分列个股净卖出前两位。
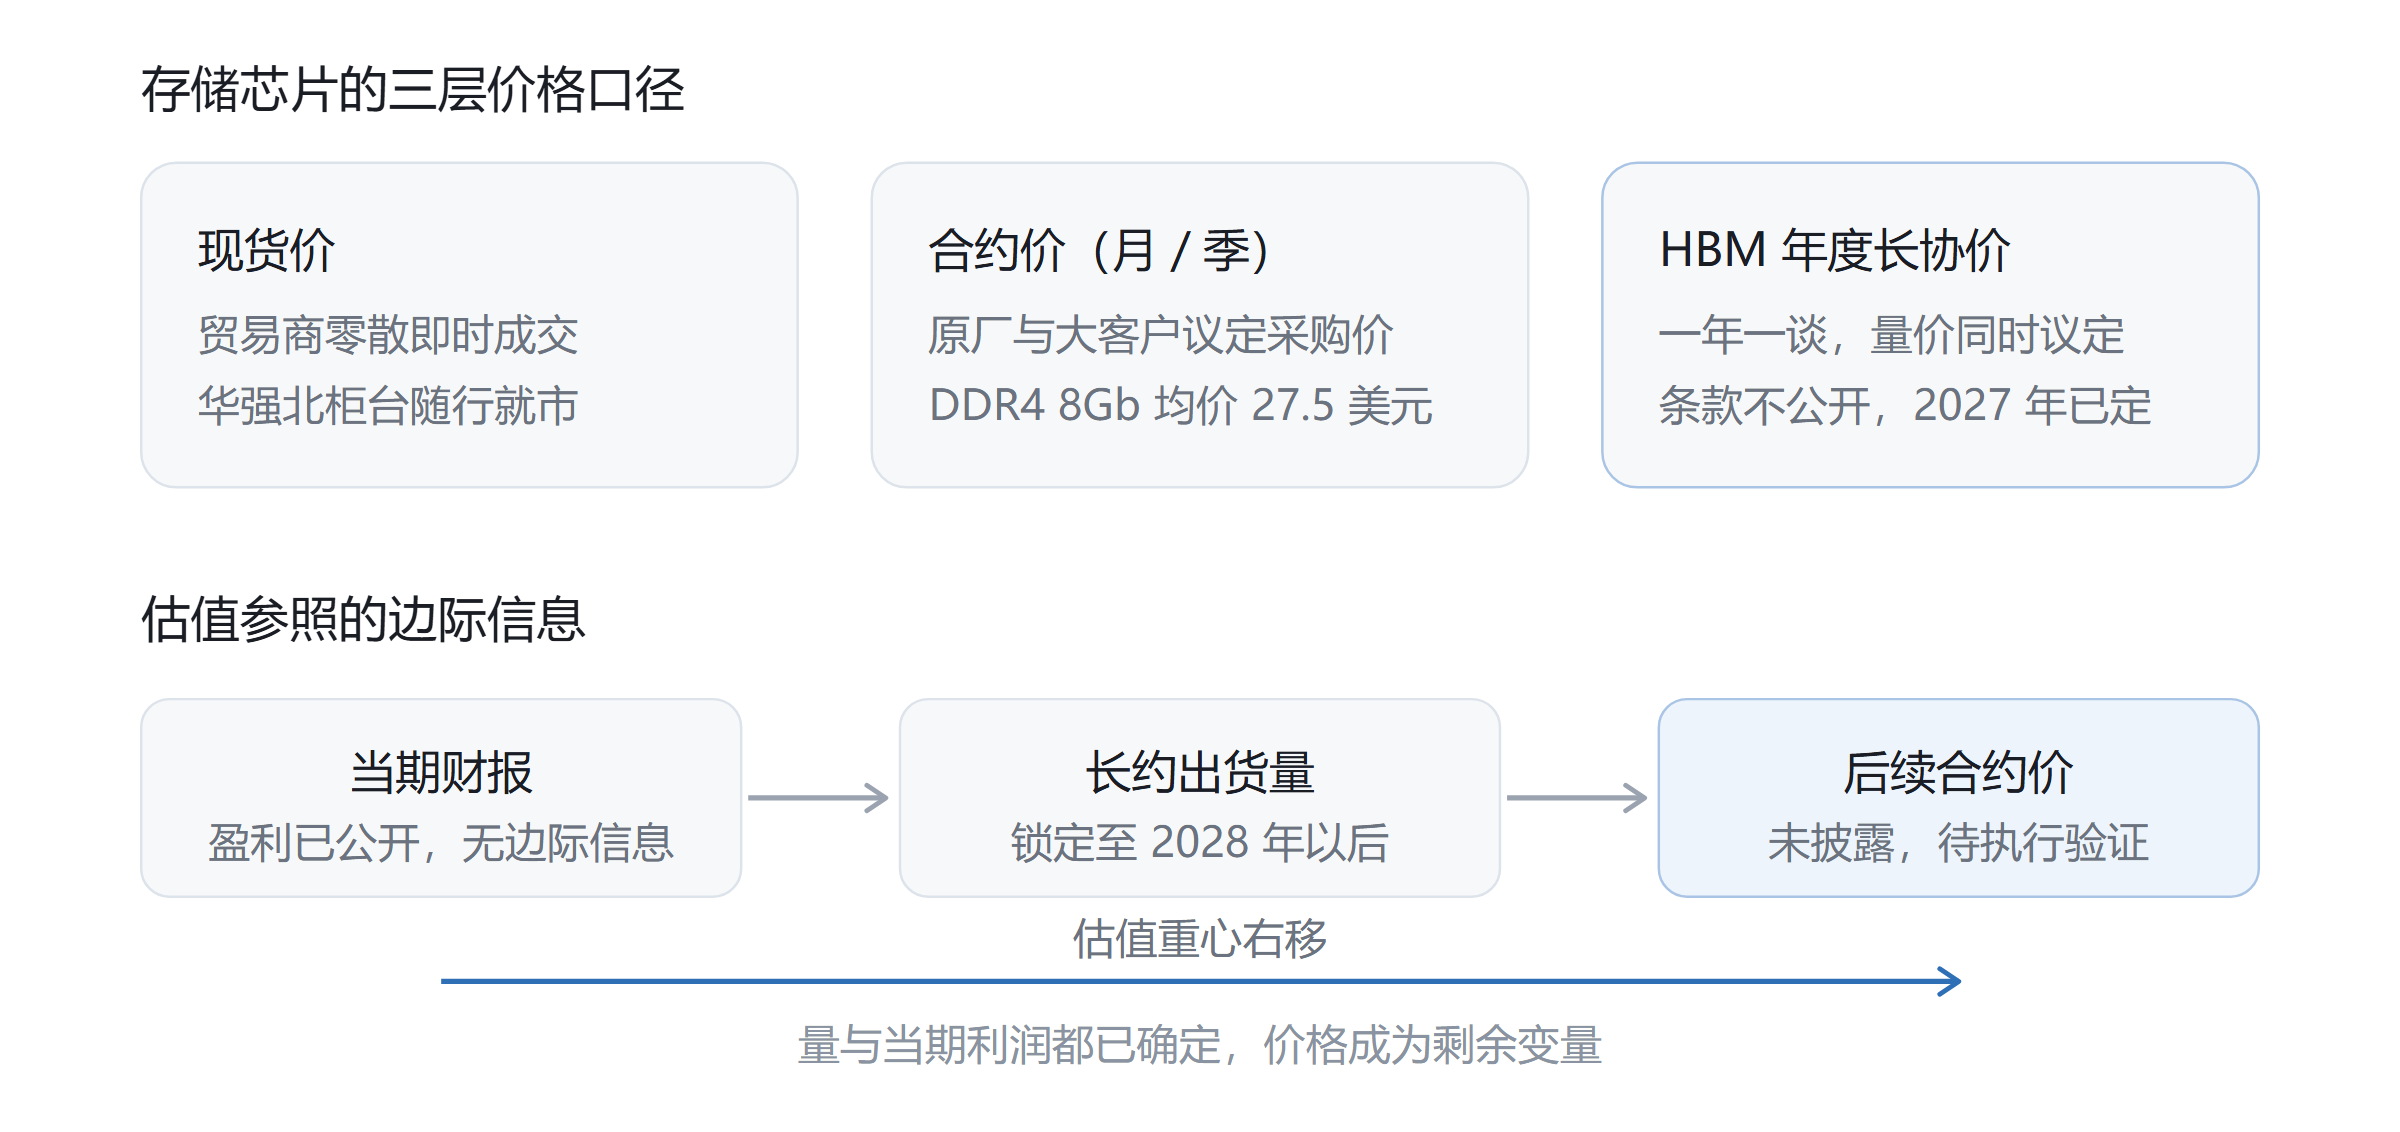
单季盈利已处于历史峰值,出货量已由长约锁定,价格成为估值的主要变量。
单季营收首破百万亿韩元
SK 海力士三季报显示,第三季度营收 104.6155 万亿韩元,环比增长 32%,同比增长 328%;营业利润 83.3338 万亿韩元,营业利润率 80%;净利润 39.7756 万亿韩元,净利率 38%。
对照 2025 年全年 97.1467 万亿韩元营收、47.2063 万亿韩元营业利润,单季营收已超过 2025 年全年,营业利润为其 1.77 倍。2024 年、2025 年全年营业利润率分别为 35% 与 49%,2026 年第三季度单季为 80%。
SK 海力士的纪录序列起于 2025 年第四季度,当季营业利润 19.1696 万亿韩元,官方称三项指标均刷新历史纪录。2026 年第一季度、第二季度营业利润分别为 37.6103 万亿韩元与 60.5426 万亿韩元,两季均刷新前一季度的纪录,第三季度进一步升至 83.3338 万亿韩元。三星电子在第二季度初步业绩公布时,营业利润已连续第三个季度创纪录。
均价上行是盈利改善的主要驱动,三季度 HBM4 开始全面出货,服务器 DDR5 出货量环比增长超过 40%,321 层 TLC 企业级固态硬盘继续放量。公司在业绩会上给出的口径是,DRAM 平均售价环比涨至 20% 的高位段,NAND 涨至 20% 的中段;按机构测算,两项分别约为 26% 至 29% 和 25%。同期三星的口径为 DRAM 均价环比涨约 20%,NAND 涨近 10%。
同一份财报里,净利润 39.78 万亿韩元同比增长 216%,环比下降 58%,低于市场此前约 59.66 万亿韩元的预期;二季度为 93.92 万亿韩元。
营业利润与净利润之间的差额主要来自非经营项目,公司在业绩会上披露,三季度汇兑相关净损失 11.6 万亿韩元,投资资产估值损失 22.9 万亿韩元,合计非经营性净支出约 32.6 万亿韩元。经营层面利润率仍处历史高位,净利润下滑主要由汇率与资产估值变动导致。
二季度净利润高于营业利润,约 33.4 万亿韩元差额来自非经营收益;2026 年铠侠投资收益的大部分以特别分红返还股东,三季度每股 2 万韩元现金股息中,1 万韩元来自这笔收益。
长约锁定出货量
长期供应协议是支撑后续需求判断的主要依据,SK 海力士已与包括全球大型云服务商在内的 14 家主要客户签署 LTA,锁定量相当于 2027 年、2028 年总产能的 50% 以上;这类协议通常以五年为期,公司正与部分客户讨论延长合同期限。
管理层在业绩会上表示,已签 LTA 叠加正在磋商的需求,到 2029 年的 DRAM 与 HBM 产能实质上已近售罄;磋商中的量基于客户具体采购计划,落地概率较高。三星披露,2027 年 HBM 供应量已按目标价格完成谈判并售罄,已与 10 家主要客户签署多年期合同,另有 10 家在谈,到 2030 年计划将长期合同覆盖比例提高至总产能的 60% 至 70%。
SK 海力士对 LTA 的官方表述是“采用了在客户商定价格范围内反映市场行情的方式”,并将结构概括为“既能确保盈利稳定性、又能灵活应对市场变化”。供应量锁定,价格按约定区间浮动。据集邦咨询的 DRAM 市场快讯,原厂正在提高 LTA 比重,以地板价、量承诺和预付款锁定需求与资金,DRAM 定价与供货转向长约导向。
产业调研显示,新旧长协在定价与履约条款上存在差异。旧长约期限通常为两至三年,同时锁定价格与数量,基本不设预付款;新长约采用 take or pay 结构,客户先付 20% 至 30% 定金,价格由供应商在约定区间内确定,未提货仍需支付全额货款。买方以采购灵活度换取供应确定性;卖方让渡后续涨价的价格弹性,获得附带定金与 take or pay 条款的采购承诺。

HBM 价格按年度谈判,本轮谈判已提前完成。SK 海力士与三星均称 2027 年 HBM 量价已议定,集邦咨询在 DRAM 市场快讯中亦予确认。上一轮谈判于 2025 年 11 月完成,公司宣布与英伟达谈妥 2026 年 HBM4 的价格与数量,消息人士给出的单价约 560 美元,比当时供货的 HBM3E 高 50% 以上,也高于业内约 500 美元的预期。本轮 HBM 年度合约价尚未披露,机构对 2027 年 HBM 价格涨幅的预测口径分散,区间从同比五成至翻倍以上。业绩能见度因而集中在出货量,价格因素尚待合约执行验证。
2026 财年,公司计划执行约 100 万亿韩元股东回报,其中现金分红 30 万亿韩元以上,库存股回购及注销合计 60 万亿韩元以上。8 月公布的 40 万亿韩元回购已完成,等待注销;三季度董事会追加 14 万亿韩元现金分红和 20 万亿韩元回购,其中 10 万亿用于注销,另约 10 万亿用于员工绩效奖金,不计入股东回报。公司承诺将自由现金流的 50% 以上用于回报股东。100 万亿韩元约为当季净利润的 2.5 倍。
扩产计划同步推进,2027 年龙仁一期晶圆厂投产,M15X 工厂在 2026 年底前实现 HBM4 满产,公司预计 2027 年投资规模较 2026 年大幅增加。三星将 2026 年资本开支指引上调至 84.4 万亿韩元,同比增长约六成,其中 DS 部门 76.8 万亿韩元。
三季度末,SK 海力士现金及现金等价物 114.5 万亿韩元,较上季末增加 26.5 万亿;借款降至 15.8 万亿韩元,净现金头寸 98.7 万亿韩元。
公司同期中止了 Solidigm 的 IPO 审议,CEO 郭鲁正在财报会上说明,IPO 本意是引入外部资本扩建 Solidigm 产能,“减轻本公司的投资负担,由此扩大股东回报空间”,但“综合考虑近期金融市场状况等因素,我们认为在当前时点难以充分实现当初所期待的效果”。营业利润率达 80% 的 SK 海力士,管理层认为难以通过外部融资实现预期效果。
三星 DS 部门贡献了几乎全部利润
三星电子三季度业绩显示,营收 195.3 万亿韩元,营业利润 107.4 万亿韩元,成为全球首家单季营业利润突破 100 万亿韩元的科技公司。DS 部门当季销售额 147.1 万亿韩元,营业利润 106.5 万亿韩元,占集团营业利润超过 99%,分部营业利润率约 72%。HBM4 销售额环比增长超过三倍,占 HBM 总销售额的 60%。
包括智能手机、电视、家电在内的 DX 部门,同季录得 8000 亿韩元营业亏损。存储涨价的成本传导在同一张利润表内得到体现。
三星存储业务负责人金在俊在电话会上将供需紧张的时间表延至 2028 年,此前市场普遍预期为 2027 年。理由包括新厂建设周期长、设备交付延长,以及 HBM4E、HBM5 芯片面积更大、金属层数更多,传统 DRAM 产能持续向 HBM 转移。SK 海力士给出的时间表为 2030 年。两家原厂对本轮供需紧张持续时间的判断并不一致。
涨价向终端的传导,已反映在深圳华强北的渠道报价上。当地不少商户已不再印发价目表,改为随行就市,报价当日即可能失效。据一次实地走访,16GB DDR5 内存条报价在 1400 元至 1600 元,2025 年同期为 200 余元;32GB DDR5 套装由约 900 元升至 2100 元至 3800 元区间,不同品牌与时序报价有差异。
该次走访同时显示,销量普遍下滑 20% 至 30%,部分渠道出现价格倒挂,报价较高点回落 20 元至 50 元,出厂价仍在上行。
集邦咨询旗下 DRAMeXchange 每月公布的合约价,由原厂与大宗客户按月议定,与渠道现货报价相对。10 月 DDR4 8Gb 通用型 DRAM 平均合约价 27.5 美元,环比上涨 5.77%,创 2016 年开始统计以来新高,已连涨 19 个月;DDR5 16GB 模组 275 美元,环比上涨 11.34%。第四季度 PC DRAM 合约价的预期涨幅降至 13% 至 18%,低于第三季度的 18% 至 23%。
第四季度合约谈判中,供应商报价涨幅 15% 至 20%,下游客户接受度有限,实际成交涨幅集中在 10% 至 15%。128Gb MLC NAND 合约价在 10 月环比持平,结束此前连续 21 个月上涨。集邦咨询的 DRAM 市场快讯同时指出,现货市场 DDR5 追价意愿有限,DDR4 买方观望、成交缩量。
华为常务董事、终端 BG 董事长余承东此前给出的成本口径是,存储元器件价格大幅上涨,使单台手机硬件成本增加超过 200 美元。200 美元为成本增量,与零售价增量之间存在提前锁价采购、库存、渠道及厂商利润安排等环节。传导已在终端定价上体现。9 月至 10 月,华为 Mate 80 系列、nova16 系列与小米 17 Ultra 先后上调售价 200 元至 1000 元。
成本压力同样传导至苹果,管理层在 2026 财年第四季度财报电话会上称,内存价格上涨幅度“前所未有”,毛利率压力主要来自存储;公司已于 6 月和 9 月先后上调 Mac、iPad 与 iPhone 售价,6 月财季至 9 月财季制造采购承诺增加 330 亿美元,并预计 2027 财年第一财季 Mac 与 iPad 的供应限制主要来自内存。
Counterpoint 的数据显示,2026 年第二季度智能手机内存价格环比涨超 80%,DRAM 首次超过 SoC,成为旗舰手机中成本最高的单一元器件。国内机构与媒体测算的存储占手机物料成本比例,由 10% 至 15% 升至 30% 以上;集邦咨询跟踪的 PC 与服务器厂商,该比例由约 15% 升至三成左右。
单台 AI 服务器对 DRAM 的需求为普通服务器的 8 至 10 倍,三大原厂将先进产能优先配置给 HBM 与服务器级产品,消费级存储供给相应收缩,价格由此上行。
长鑫与江波龙的报表对照
长鑫科技三季报显示,截至 9 月末账面合同负债 70.36 亿元,2025 年末为 4.47 亿元;前三季度经营活动净现金流 2547.51 亿元,同比增长 1864.52%;销售商品收到的现金 2773.86 亿元;综合毛利率 86.85%,较上半年提升 2.11 个百分点。公司在三季度业绩说明会上表示,长协推进顺利,已与多家头部客户协商长期供货协议,四季度毛利率预计保持稳定。合同负债占同期销售收现约 2.5%,长协仍在协商。
江波龙三季报显示,前三季度营收 387.18 亿元,同比增长 131.37%;归母净利润 143.22 亿元,同比增长约 19 倍;扣非净利润同比增长约 2868%。单看三季度,归母净利润 37.45 亿元,同比增长 436.6%。同期资产负债表显示,9 月 30 日存货 284.56 亿元,较 2025 年末增长 143.67%;应收账款 50.66 亿元,增长 149.74%;前三季度经营活动现金流净额为 -22.74 亿元,其中三季度为 8.77 亿元。
模组厂利润取决于晶圆采购成本与模组售价之间的价差,涨价周期中,存货对利润形成放大效应;价格趋稳或回落时,同一批存货转为减值风险与资金占用。江波龙股价已提前反映这一风险。7 月 1 日盘中 749.88 元的历史高点,至 10 月 13 日盘中 258 元,区间跌幅约 65.6%。
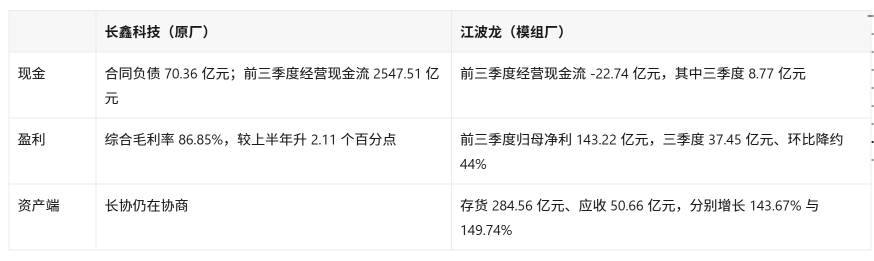
原厂的现金流前置来自合同负债,模组厂的资金则沉淀在存货与应收账款上。
据一份国际存储行业专家访谈,原厂和代理商库存降至约一个月,正常水平为 2.5 至 3 个月;原厂稼动率 98% 至 99%;2027 年 HBM 产能已售罄,长协锁定 2027 年、2028 年过半产能,客户预付款比例在 20% 至 30%。
长约带来量价分离,出货量已锁定至 2028 年以后,价格弹性仍取决于合约条款。多年期长约、地板价与预付款条款共同压缩了季度议价空间,定价周期由季度转向多年。
2027 年 HBM 量价已议定,这一轮利润分配的持续性,取决于合约价的环比方向、原厂经营活动现金流,以及下游客户的回款节奏。涨价节奏放缓后,存货对利润的放大效应将反转,模组厂的减值风险与资金占用随之上升。
(本文首发钛媒体APP,作者 | 硅谷Tech news,编辑 | 赵虹宇)
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
原文出处:钛媒体 (本文由聚合程序自动采集,版权归原作者所有)