酒店业,不拼规模拼什么?

本文来自微信公众号: 斑马消费 ,作者:陈碧婷随着中国酒店市场转入存量时代,行业竞争核心从规模转向运营,酒店巨头们还有哪些牌可以打?2026年,中国酒店行业正在进入一个新的时期。以华住、亚朵为首的用户运营派,正在结出新的果实;今年开始规模化落地的酒店业REITs,给酒店市场轻重结合模式提供了更大的空间。酒店市场的核心竞…
本文来自微信公众号: 斑马消费 ,作者:陈碧婷
随着中国酒店市场转入存量时代,行业竞争核心从规模转向运营,酒店巨头们还有哪些牌可以打?
2026年,中国酒店行业正在进入一个新的时期。以华住、亚朵为首的用户运营派,正在结出新的果实;今年开始规模化落地的酒店业REITs,给酒店市场轻重结合模式提供了更大的空间。
酒店市场的核心竞争,依然是酒店运营本身:酒店和客房数量,入住率和平均房价,行业的连锁化率和市场集中度,这些关键指标,展示的是酒店的“硬实力”。
酒店的“软实力”同样重要:前端,考验着酒店的用户运营能力,会员的数量和粘性,用户连接的深度与长度;后端,酒店的资本运作能力,则是能否走得更远的关键,除了IPO和行业并购,酒店公募REITs等,也在打开新思路。
中国酒店三十年
1997年,第一家锦江之星在上海锦江乐园旁开业,客房干净整洁、24小时热水,价格仅100多元,瞬间填补市场空白。这是中国本土经济性连锁酒店的起点。
在此之前的很多年,中国市场虽然也有分布于各地的招待所和旅馆等传统业态,但那跟“酒店”,还有着相当遥远的距离。
1979年国家批准北京建国饭店、广州白天鹅宾馆,几年后锦江集团在上海成立,90年代外资进入,带来了万豪、希尔顿和香格里拉。但这些酒店定位较高,主要用于外事接待,跟普通人的生活没什么关系。
锦江之星的特殊意义在于,通过经济型酒店这个定位,让普通中国人也有了家以外的温馨住处。
新世纪前后,中国经济开始腾飞,差旅需求大幅上升,家庭旅行消费逐步萌芽,酒店业加速进入黄金时代。
2002年-2005年期间,在携程的影响下,如家、汉庭、7天先后创立,三大经济型连锁酒店同台竞技。它们改良了美国汽车旅馆模式,将干净、简约、标准化和平价路线引入到酒店市场。
仅仅几年时间,如家、汉庭、7天陆续赴美上市,在资本的加持下,用加盟模式开启疯狂的跑马圈地。
但问题也随之出现:经济型酒店的同质化,渐渐跟不上酒店市场的升级需求;另外,价格战也让各大公司苦不堪言,急于跳出这场行业内卷。
2010年,汉庭推出自己的升级版,全季酒店,2012年开始独立运营。曾在携程、如家、汉庭任职的王海军,2013年在上海创立亚朵。在全季和亚朵的带领下,中高档酒店成为市场的主要增长点,直到现在。
经过近20年的发展,中国酒店市场迎来了第一次并购潮,快速成长的经济型和中档连锁酒店成为主流标的。
2016年,锦江酒店收购铂涛(包括7天、丽枫、喆啡、希岸等品牌)和维也纳,按酒店和客房数量,在中国市场登顶。
华住以汉庭和全季为基础,陆续收购桔子水晶、花间堂、德意志酒店集团(施柏阁、城际等品牌)等,规模仅次于锦江,但收入与利润更高。
同样是在2016年,首旅酒店拿下如家,成为酒店市场季军。
自此,不仅三大经济型酒店品牌完成上市,还以此为基础丰富了中高档市场,形成了中国三大酒店集团。
存量时代,分化加剧
经过三十年的发展,中国酒店业正在告别狂飙突进,进入了一个极度分化的换挡时期。
受地产周期影响,商业地产新建及交付面积大幅减少,能够用于新开酒店的优质物业数量正在下降。
而且,对于物业方而言,失去了地产增值属性,酒店这项业务正在变得鸡肋。酒店,对于运营方而言,是一份相对稳定和持续的收入;但对于业主方而言,相对于高昂的投资成本,收租效率偏低。
另一方面,受宏观经济、商旅需求增速放缓、旅行消费方式变化等因素影响,酒店需求量也正在进入低增速区间。
根据浩华披露的《中国酒店市场景气调查报告》,全国酒店市场景气指数MSI,2024年Q3以来均为负值,2026年Q1-2026年Q4分别为-21、-9、-17、-22。

在这样的市场环境中,最受挤压的是中小酒店品牌,特别是小型连锁及单体酒店;头部品牌依然可以通过市场地位、品牌影响力、运营能力、供应链优势等,通过存量争夺,继续扩大市场规模。
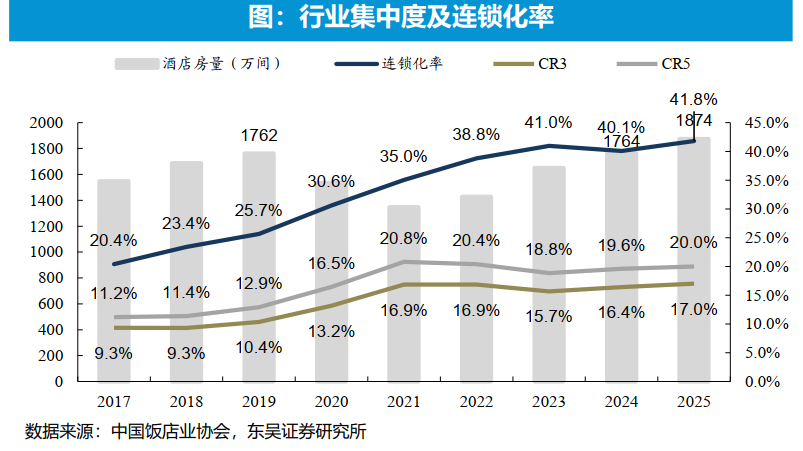
从全球市场规律来看,连锁化率和市场集中度的提升,是酒店行业发展的必然趋势。从2019年到2025年,中国酒店市场连锁化率从25.7%提升至41.8%;2025年行业CR3达到17.0%,CR10接近60%。
这种极度分化,已经体现到了酒店上市公司的业绩中。
2026年以来,锦江、华住、亚朵依然保持高速增长,首旅酒店收入下降但利润增长明显,岭南控股收入微增、盈利能力提升明显。
行业TOP10之外,华天酒店继续亏损;君亭酒店近年同样陷入业绩困境,一度尝试向地方国资转让控制权;中青旅因旗下山水酒店亏损,正试图转手……
其实,头部酒店集团接下来的业务方向,除了继续用中高档酒店迎接商旅消费升级和家庭度假需求外,更在于市场下沉。
头部酒店集团的扩张,此前30年更看重一二线城市;县域市场经过了经济型酒店对传统落后供给的替代,也在慢慢转入升级阶段。
锦江旗下的维也纳酒店,正是通过在下沉市场的扩张,才撑起了公司的大部分增长和业绩;近些年,调性更高的全季也开始进入县域市场。
所以,当下一轮三四线城市的酒店连锁化升级完成之后,中国酒店市场才会真正达到一个成熟市场的水平。行业预计,到2030年中国酒店连锁化率就将提升至57.7%。
边开酒店边卖货
当门店和客房规模无法继续大规模扩张,头部酒店品牌们,纷纷将业务重心投入到了会员运营上。其中,最直接的运营方式就是卖货。
也许你并不经常住亚朵酒店,但你大概率用过或者听说过亚朵星球的枕头、被子、睡衣或者眼罩。不只是在酒店前台售卖,亚朵星球还开辟了电商、直播等渠道,发展成为独立的生活方式品牌。
2026年上半年,亚朵星球收入26.46亿元,同比增长近六成,在公司收入中的占比提升至42%,盈利能力远高于酒店业务,成为公司的增长和盈利担当。
酒店品牌布局零售业务,不仅可以提升业务价值,还可以延长酒店与用户的连接,真正进入到大家的生活场景中,培育出品牌的忠实、深度用户,并反哺酒店业务,形成良性循环。
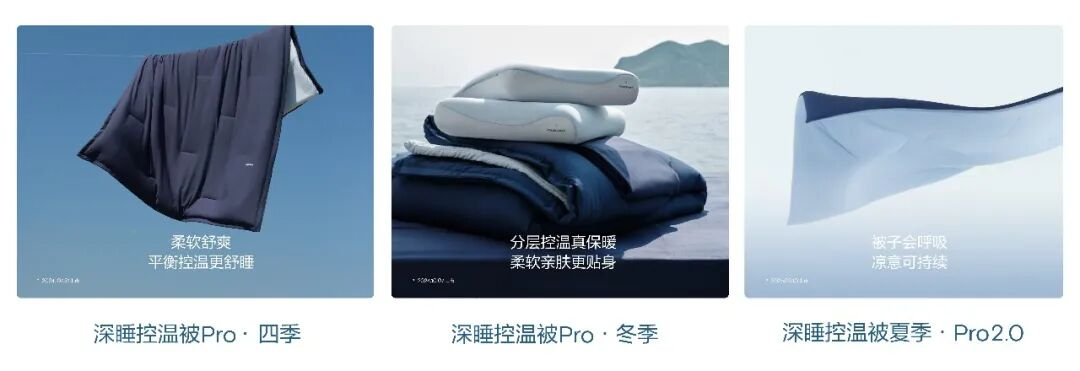
与亚朵相比,华住拥有更多用户且粘性更深。但华住会只是将零售业务作为酒店主业的补充,将更多精力投入到了品牌矩阵的培育和用户生活方式的影响上。
这两家酒店巨头对会员运营的重视方向不同,与两家公司的业务规模和不同发展阶段有关。
亚朵起步较晚,门店和客房数量尚未进入最头部的位置,品牌梯度不够,难以在短期内形成对锦江、华住和首旅的追赶,便只能发力零售业务,突破门店对业务的限制。
就这一点而言,亚朵确实做到了弯道超车,最近几年一直是行业的关注焦点。相较之下,锦江、首旅在用户运营能力上似乎略显不足。
锦江、首旅以及广州的岭南控股,都是依托于当地物业和酒店资源发展起来的国资控股酒店巨头。它们通过资本运作站上了行业顶端,比大多数其他行业的国资巨头更胜一筹。不过,这只是成功的第一步;市场化运营的第二步,还有待提速。
后半程,更考验资本能力
中国酒店市场的发展史,就是一部酒店品牌并购史。
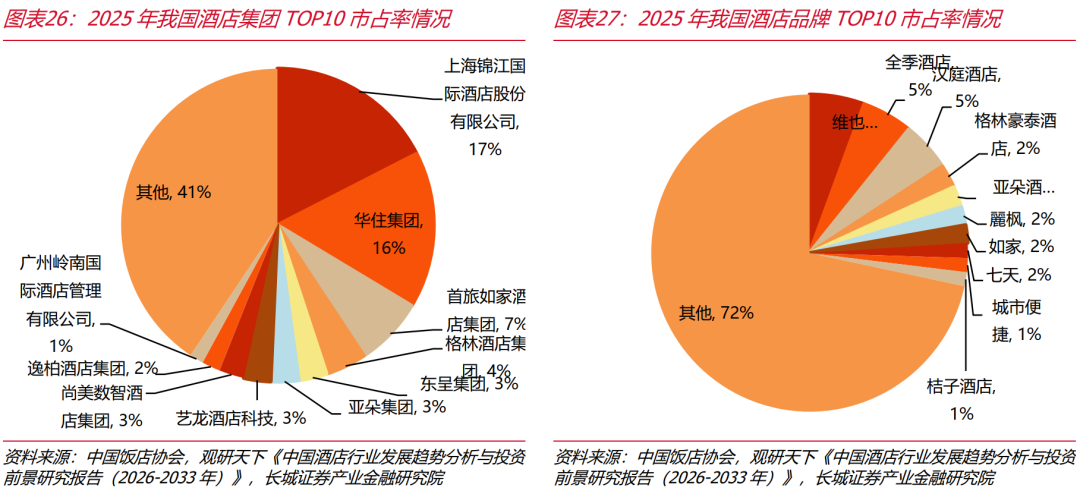
除了锦江、华住和首旅,紧随三巨头身后的格林酒店集团,投资了同样位列TOP10的逸柏酒店;岭南控股以东方宾馆为基础整合花园酒店、中国大酒店、都市酒店而来;君亭酒店收购了定位更高的君澜酒店……
最近几年,随着旅游市场一体化的趋势,OTA平台和互联网公司们,也加入到了这场酒店业的投资并购大潮中。
携程除了投资华住、亚朵,还亲自扶持起了丽呈集团;美团投资了东呈;小米投资了专供大众、下沉市场的尚美数智酒店集团;同程旅行不仅有艺龙酒店,还拿下了万达酒店。
接下来,随着酒店市场的规模扩张减速,以及连锁化率和市场集中度的提升,行业并购速度会加快。第一阶段,十名开外的很多酒店集团,都会摆上货架;下半场,酒店巨头之间的兼并重组,才会缓缓登场。
当然,近年酒店业物业与经营分离的趋势,以及2026年酒店公募REITs的规模化落地,也为酒店业的资本运作,打开了一扇新的大门。
物业与经营分离的轻重结合模式,更有利于酒店品牌快速扩张、提升运营能力。美国酒店市场,因此催生出万豪、希尔顿等管理输出为主的轻资产巨头。
这是一个酒店经营参与度的精准把握。参与过重,比如君亭酒店,强调自营,2025年才启动加盟业务,错过了最佳扩张期,也为近年的业绩压力埋下伏笔;参与过轻,比如曾被视为酒店黑马的OYO,最终因疯狂烧钱和管理不到位,折戟于中国市场。
只要坚守好经营者的定位,将需要投入更多资源、回收周期更长的酒店物业资产,交给证券化的市场,才能让酒店品牌以更轻盈的姿态快速奔跑。
今年6月以来,华安锦江商业REIT、中金开元旅业商业REIT、国联安复星商业REIT、华泰紫金华住安住商业REIT等酒店类REITs,先后受理或过审,锦江、开元、复星旅文、华住等酒店集团即将开启探路。
如今,可以将酒店业的经营,分为三个层次:中间的核心层酒店,更关注酒店和客房数量,品牌梯度;前端,更强调会员数量、粘性,以及用户连接的深度与长度;后端,更看重酒店管理公司的资本运作能力。
开酒店,早已不再是一个低门槛的简单生意。当然,随着几乎所有行业步入存量时代,各大产业的发展方向均是如此。既要仰望星空,又要脚踏实地,才能迎来长远、稳定而有质量的发展。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)