英伟达的芯片很牛逼,但它能离开国产的PCB吗?
本文来自微信公众号: 星海情报局 ,作者:星海老局5万多亿美元市值的英伟达很牛,但它离不开中国PCB产品。这话听起来有点扯。但它不假。提起AI算力,绝大多数人第一反应只会想到GPU。黄仁勋手里的英伟达,靠着一代又一代强悍的芯片,牢牢攥住全球算力市场的话语权。没错,他的确厉害。不管是H100、H200还是最新的Rubin…
本文来自微信公众号: 星海情报局 ,作者:星海老局
5万多亿美元市值的英伟达很牛,但它离不开中国PCB产品。这话听起来有点扯。但它不假。
提起AI算力,绝大多数人第一反应只会想到GPU。黄仁勋手里的英伟达,靠着一代又一代强悍的芯片,牢牢攥住全球算力市场的话语权。
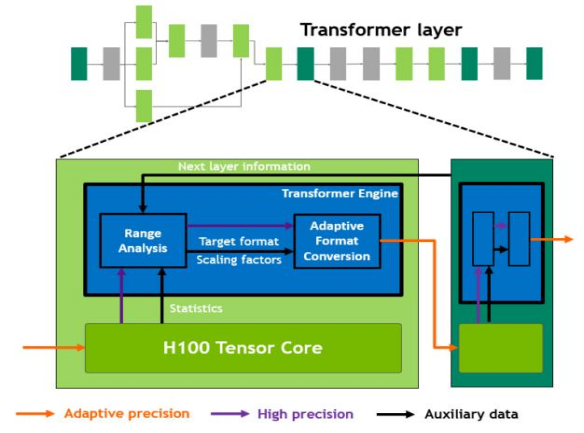
没错,他的确厉害。不管是H100、H200还是最新的Rubin平台,每一款新品发布,都会刷屏整个科技圈。
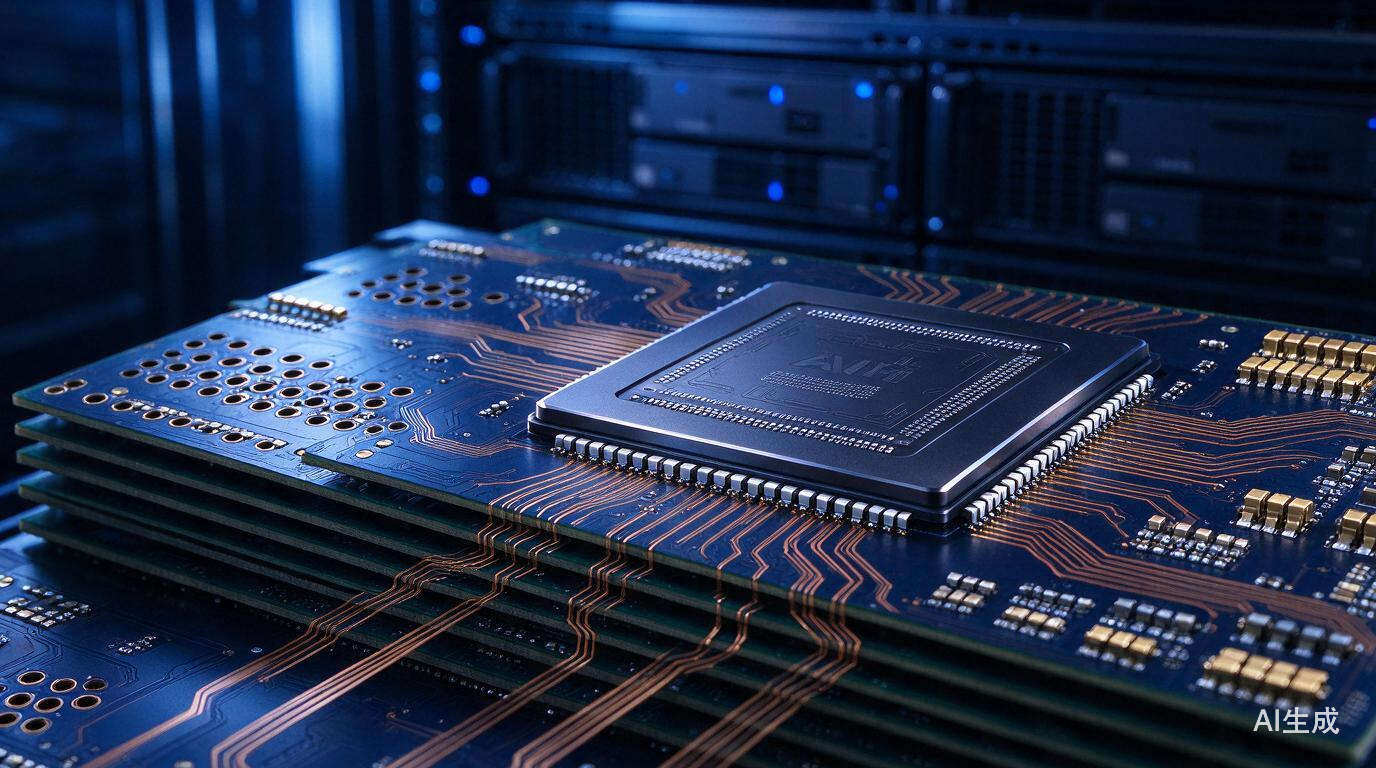
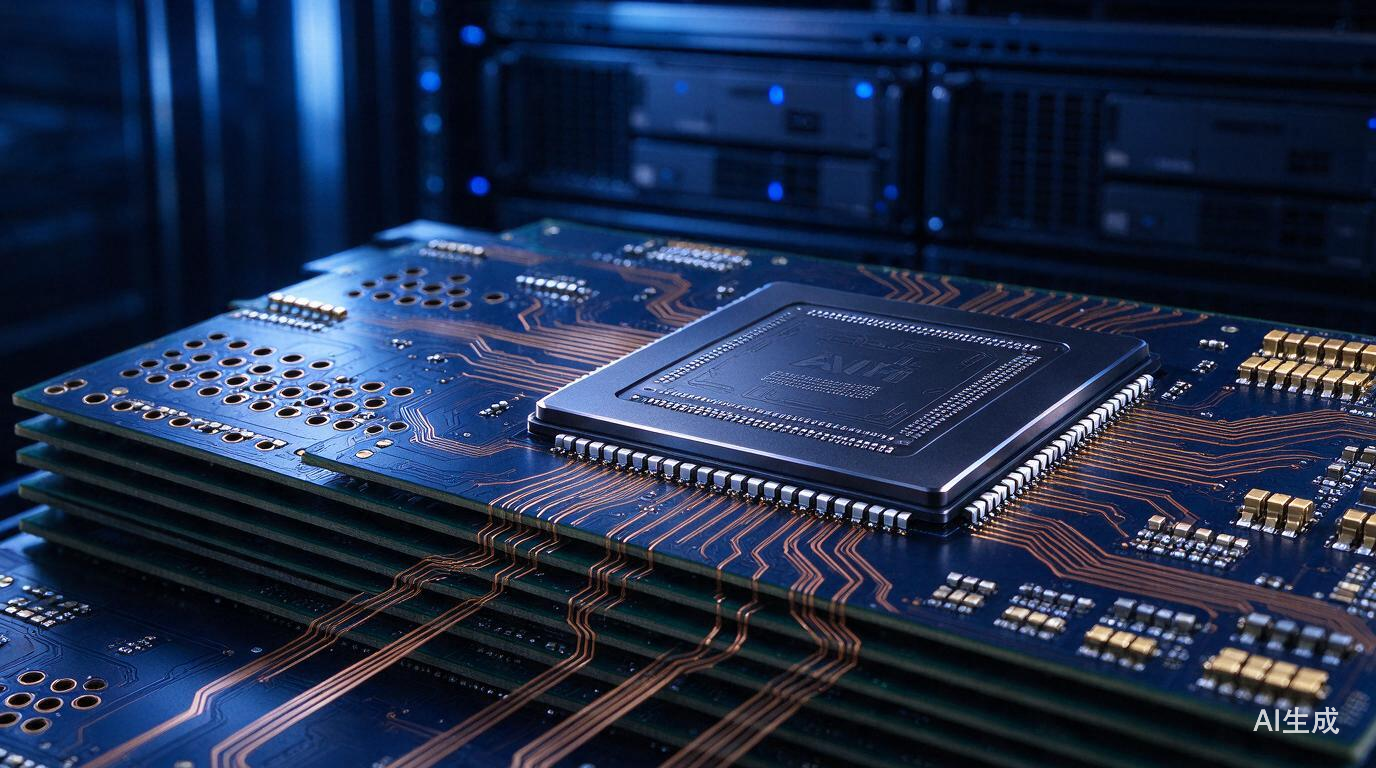
但很少有人愿意低头看一看藏在芯片底下那块薄薄的电路板。一些网友还觉得,PCB就是一块简单的“板子”,随便找个工厂就能生产。
真相是这样吗?最近两年,越来越多产业链调研结果摆在台面上:就算英伟达手里握着全世界最顶尖的GPU设计方案,如果缺少稳定、大批量、高品质的高端PCB供应,再强的芯片也没办法组装成一台完整可用的AI服务器,更谈不上运往全球的数据中心。
可见,英伟达的芯片虽是光芒万丈,但大部分可能不知道这里面是咱们中国低调务实的电路板在“撑腰”。
老局今天就和大家聊一件容易被忽略的产业现实:英伟达再厉害,也绕不开中国成熟的PCB供应链。反过来讲,国产厂商拿到算力订单,不等于整条产业链已经高枕无忧。
整条赛道的博弈,其实远比表面看上去复杂得多。
AI算力狂飙,最先绷不住的居然是电路板?
英伟达的高端芯片要领先同行数年,长期以来大家也都喜欢把芯片比作AI时代的心脏,只不过我们却常常忽略,PCB就是整套硬件的血管与骨架。
这是一个什么玩意?说得直白一点,PCB也就是我们常说的印制电路板,它是所有电子设备的核心载体。芯片、电容、电阻,大大小小几百上千个元器件,全部要焊在这块板子上面。它负责传递信号、导通电路、分配电力,没有这块板子,所有元器件都是一盘散沙,根本无法协同工作。
举个简单的例子。放在手机、普通电脑这类消费电子产品里,PCB确实不起眼。大家选购电子产品,会关心处理器、内存、屏幕,很少有人专门去查电路板用了什么规格。
但AI浪潮来了之后,一切都变了。
GPU的算力疯狂往上冲,芯片之间的数据传输量成倍暴涨,信号一点点损耗,就会直接拉低整套服务器的实际运算能力。
理论上,高端高速PCB不再只是一块承载零件的底板,它的设计、材料、工艺,直接决定GPU的理论算力能不能完整释放出来,已经变成制约AI高端服务器性能的关键硬件环节。
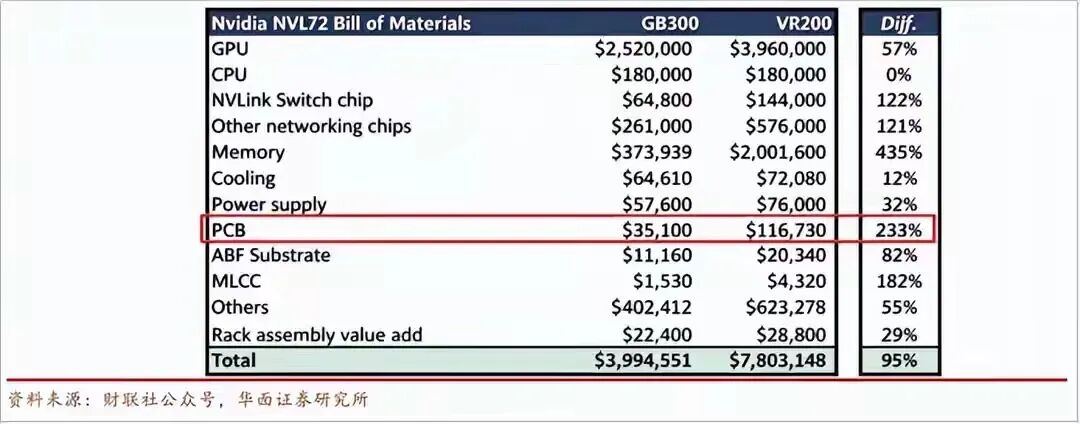
芯片性能每往前跨一步,那么PCB就得跟着往上跳一级。于是,每一片PCB都需要具备高速、高频、低损耗的能力,价值量随之抬升。像是VR200NVL72机柜BOM中PCB的价值量直接较GB300提高了233%。
AI服务器主流核心板件普遍做到20‑40层;正交背板这种用来做整机互联的特殊板件,层数还会继续往上堆,Rubin Ultra平台用到的正交背板已经达到78层,部分试验型号甚至摸到70层以上。
这时候他们要用的材料也不再是普通物料,M8、M9系列高速低损耗基材成为标配,这种材料能够大幅降低高频信号传输时产生的损耗,适配超高带宽的数据交互。
而且这种价值量的变化,还会最直观地体现出这种差距。根据高盛出具的行业测算报告,AI服务器核心PCB的价值量,可以达到普通服务器的8‑10倍。
只不过,以前市场的目光长久聚焦在先进制程、GPU架构、HBM显存这些光鲜的赛道,供应链底层的PCB产能,很长一段时间都活在聚光灯之外。
其实一组来自产业链的调研数据值得被咱们看见,根据多家产业链调研推算,以整机价值加权统计,英伟达H100、H200、GB200、Rubin系列AI服务器配套高速PCB,中国大陆厂商综合供货占比约65%上下。
我不是说国外完全造不出来,而是海外缺少能够稳定、大规模交付高端AI板的制造集群。如果拿掉国内这套成熟的高端PCB量产能力,英伟达就算手里握着完整的芯片,也很难完成整机集成、大批量出货,整个算力硬件的闭环根本落不了地。
中国有句老话讲,万丈高楼平地起,英伟达再宏伟的大厦,也离不开中国PCB供应链这个地基的支撑。产业浪潮总是追捧站在塔顶的人,但托举起英伟达这种高塔的,往往是那些藏在视线之下的基础设施。
同样的,算力产业也是这个道理,耀眼的芯片需要足够可靠的配套制造,才能把图纸上的性能,变成现实里可用的生产力。
假设顺着这个逻辑往下挖,我们不妨看看,如今中国PCB厂商,到底站在全球产业格局的哪一个位置。
全球PCB格局,中国厂商到底站什么位置
来自合肥市投资基金协会的数据是,预计到2029年全球PCB产值将增至946.61亿美元,2024至2029年复合年增长率(CAGR)为5.2%。
偌大的市场下,中国厂商干得怎样呢,根据Prismark 2025年发布的行业统计数据,去年全球PCB总产值大约850亿美元。单单中国大陆一地,产值占比就达到57.5%,是全世界唯一一个集齐PCB全品类、全流程量产能力的地区。
放眼全球前十的PCB企业,如果把中国台湾地区的企业一并纳入统计,中国系企业能够占据七席。例如,鹏鼎控股连续多年坐稳全球营收第一的位置,靠着消费电子PCB起家,现在也在持续往服务器、算力相关业务延伸。
经过二三十年一轮又一轮产业转移、工厂迭代,国内已经形成长三角、珠三角两大PCB产业集群,从最基础的板材加工,到高阶高速板,整条配套链条完整铺展开来。
但有一个细节值得注意,庞大的产业体量,不等于所有细分赛道全部打通。毕竟,现在整个行业格局,有着非常清晰的分层。中低端PCB市场,早就实现完全国产化,同时内卷程度拉满。普通的家电板、简单的工控板、低层数的消费电子电路板,国内大大小小几百家工厂都可以生产,产能过剩、价格厮杀是常态。
另外,高端AI高速板、服务器正交背板这条赛道,故事就完全不一样。几年之前,这块市场还牢牢握在日韩、中国台湾厂商手里。想要拿到英伟达、谷歌、Meta这些海外大客户的订单,大陆厂商连敲门的机会都很少。
好消息是,最近三四年,风向明显变了,本土头部企业一点点撕开市场缺口,实现快速替代。
其中,在正交背板赛道,沪电股份是国内代表性厂商。公司已掌握M9高速板材加工工艺;产业链信息显示其完成78层超高阶正交背板工艺验证,参与Rubin平台背板研发与样品测试;泰国生产基地已经投产,面向海外算力市场。
还有胜宏科技,它在2020年切入英伟达供应链,2023年切入英伟达H系列AI加速卡供应链,2025年正式晋升为英伟达Tier‑1一级供应商,Rubin整机PCB拿到50%‑55%的全球份额,其中UBB关键基板供货占比达到70%,也是黄仁勋2025年Computex晚宴当中,唯一受邀的中国大陆PCB企业负责人。
不要小瞧这种细节,它折射出胜宏科技迈向中国厂商在AI服务器领域的地位的进程。进一步讲,这当然是技术实力的体现。
根据胜宏科技此前披露的信息,该公司是全球首批实现6阶24层HDI(High Density Interconnect,高密度互连板)大规模生产的企业之一,具备8阶28层HDI与16层任意互联HDI技术能力,以及高多层板的技术研发储备。而高层数、高阶HDI PCB,正是AI服务器等高算力硬件的核心基础板材。
当然,干得比较不错的中国厂商不止是这几家。再往下一个环节看其实也有中国厂商的身影,比如PCB钻针,弗若斯特沙利文数据显示,2025年按销量统计,鼎泰高科全球PCB钻针市占29.2%,位列全球第一;金洲精工约20.8%排在第二,它们产品供给国内头部PCB厂商,国内头部PCB厂商又给英伟达供货,间接服务算力产业链。
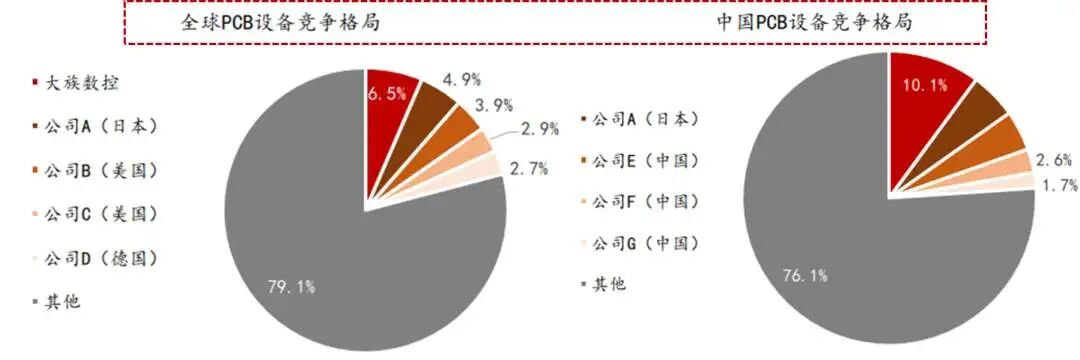
还有深南电路、东山精密也在持续发力算力板材,不断扩大高端产品的供货规模,国产替代的趋势肉眼可见。与此同时,中国PCB设备龙头目前已在核心环节形成突破,比如钻孔(大族数控)、光刻(芯碁微装)、电镀(东威科技)、耗材(鼎泰高科)等多个领域如同搭建起全球竞争的护城河,已具备国际竞争力。
从PCB这些国产厂家身上也彰显了今天中国进步的工业化能力。现在中国已经拥有世界上最完整的工业门类。2025年,中国制造业增加值占全球比重已接近30%,总体规模连续16年稳居世界第一,是全球制造业难以复制的标杆。
但就PCB产业或者制造这个东西本身来说,中国保持谦虚还是必要的。
原因也很简单,风光的背后,一块绕不开的短板横在所有人面前。虽然高速PCB成品我们已经可以大规模供货,但GPU必需的ABF封装载板,主动权还不是我们手上,且目前高端PCB设备国产化率不足30%,仍有较大进口替代空间。
为什么这么讲?
以ABF积层膜为例,由日本味之素研发,这家最早靠味精起家的企业,靠着材料专利、几十年工艺沉淀,垄断了全球95%以上的ABF膜市场,几乎没有像样的对手。
企业手头没有这种特殊薄膜,就做不出高端FC‑BGA封装载板,而每一颗英伟达GPU,都离不开载板承载。现阶段国内企业只能够实现中低端载板的量产,高端ABF载板还处在技术攻坚、良率爬坡的阶段,这是整条算力硬件链条里十分扎眼的薄弱环节。
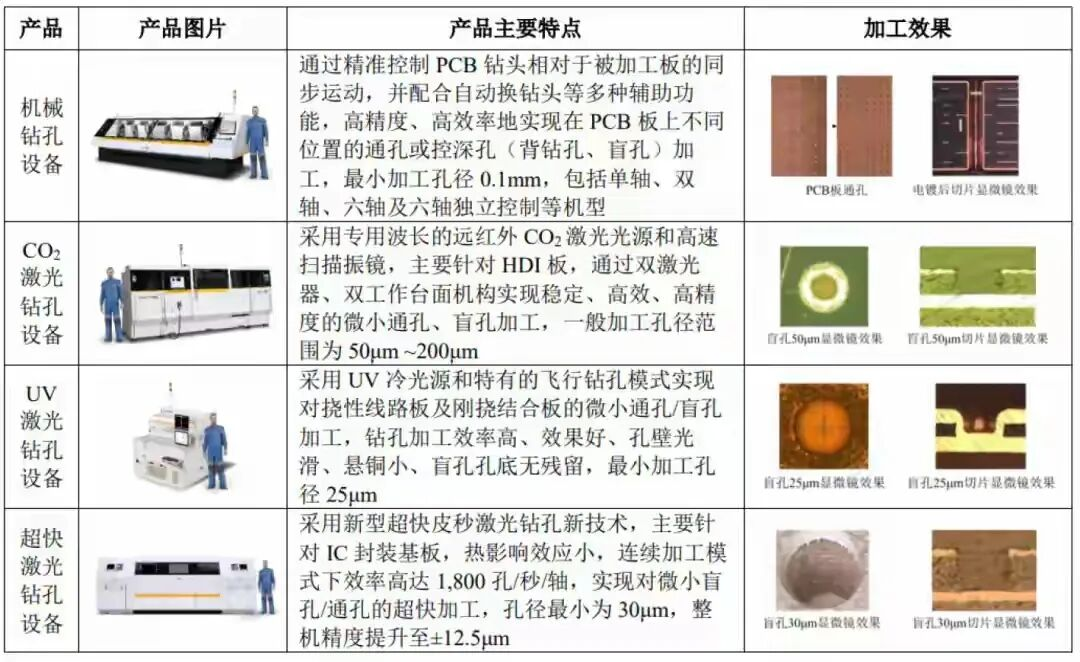
再以前面说的钻孔设备为例,它堪称PCB设备的核心。当AI服务器PCB层数从20层走向30层以上、孔径从0.2mm缩至0.1mm以下时,钻的精度和寿命成为决定良率的关键变量。
在竞争格局上,国内数控钻机高端市场目前仍由日本日立、德国Schmoll、日本三菱等海外企业牢牢占据,但大族数控、苏州维嘉、大量科技、帝尔激光、鼎泰高科、金洲精工为代表的国内企业,它们有望缩小差距。
回过头来看,古人常说,行百里者半九十。我们已经走完了九十里的路,在成品制造上拿到了可观的市场份额,可最上游一小部分核心材料,依旧卡在别人手里。
这就意味着,看得见的市场拿下来了,看不见的原材料关卡,还需要一步一步慢慢攻克。认清优势,看清短板,我们才能聊清楚,高端PCB真正的护城河到底是什么。
真正的护城河,只是能造出来这么简单吗?
老局首先要为大家澄清一个简单的误区:“PCB不过就是电路板,属于传统制造业,门槛不高,只要舍得花钱采购设备,谁都可以进场生产。”
现实恰恰相反。
尤其是AI服务器用到的高端高速PCB。
第一道门槛,就是漫长严苛的供应链客户认证。英伟达这类全球头部算力客户,不会随便把订单交给一家新工厂。一套完整的认证流程,短则12个月,长则24个月。样品试制、阻抗测试、信号损耗测试、上千次高低温循环冲击、长期可靠性验证,一整套流程全部走完,才有可能拿到入场资格。
一台AI服务器随便就是几十上百万的成本,一旦电路板出现故障,整套设备直接报废。客户宁可少一个供应商,也不愿意冒险使用没有经过长期验证的物料。
厂商一旦通过认证,顺利进入英伟达的核心供应链,客户基本不会轻易更换。重新找供应商、再走一遍全套验证,时间成本、试错成本都太高。极强的客户黏性,让已经拿到门票的企业,稳稳守住自己的位置。就算外面有人砸钱新建工厂,也没办法跳过认证直接拿到订单。
而且跨过认证这一关,还有一道很难翻越的鸿沟:工艺良率。
层数越高,板材精度要求越苛刻,生产难度呈指数级上升。层与层之间对准的微小偏差、介质厚度细微不均、钻孔的微小毛刺,都有可能引发信号干扰、阻抗超标,直接变成不良品。有意思的地方就在这里:同样一套进口生产设备,交给两家不同的工厂,最后做出来的良率天差地别。设备花钱就可以买到,可工艺调试的参数、量产过程当中积累的解决问题的经验,没办法用钱快速买来。
这些小的需要工程师长年累月反复试错、不断微调,一点点打磨出来。行业里普遍认为,想要把高阶高速板的工艺吃透,至少需要十年的持续沉淀,这条护城河,资本砸钱也很难快速填平。
把两层壁垒放在一起,再回头看整条产业链,结论就很清晰。
英伟达强悍的芯片算力,或多或少离不开中国这套规模庞大、迭代速度快的高端PCB供应链。国产厂商已经稳稳拿下AI服务器高速PCB成品的主流市场话语权,支撑起全球算力硬件最庞大的制造需求。
但中国厂商也不能因此高估当下的产业位置,最上游的核心基材、高端ABF载板以及PCB高端设备等环节,依旧存在明确的还需要进步的环节。
高端的技术要想落地,还需要庞大的资本投入做支撑,从产线建设到设备采购再到工艺调试,每一个环节都需要持续的资金注入。2026年上半年,胜宏科技的毛利率达到33.22%,其他几家也有提高。这也意味着,企业想要持续维持较高毛利,就必须持续加大资本开支,才能在新一轮行业竞争中占据有利位置。
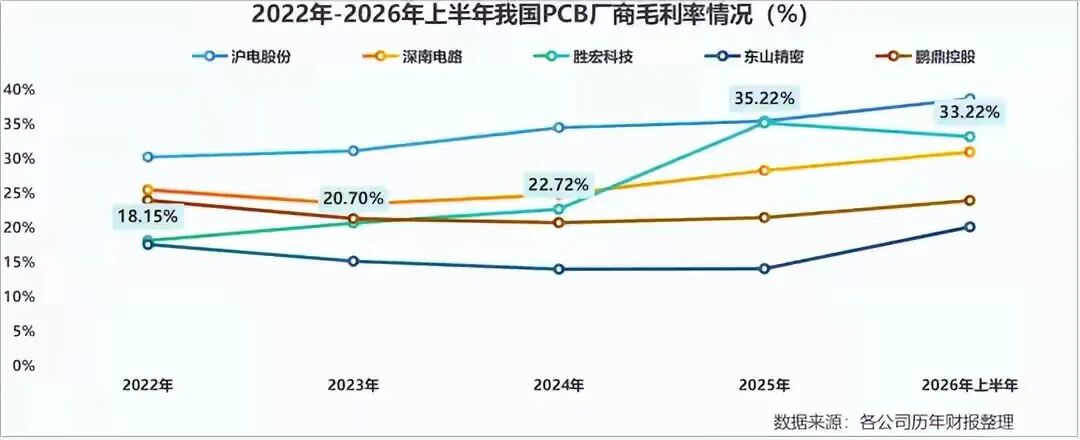
Choice数据显示,PCB依然是机构最为关注的电子板块。近1个月以来,48家A股PCB公司中,有23家获得机构调研,占比近半。
对此,可以预见的是,未来PCB行业的竞争,产能最多也只能算入场券,真正分出高下的,是高端原材料的自主能力、千锤百炼的极致工艺、长期深度绑定算力巨头的供应链协同能力,这些东西叠加在一起,才是长久的竞争力。
现在对中国制造来说,世界上没有凭空而来的供应链话语权。今天国产PCB能够深度绑定英伟达,也是国内一批制造企业十几年日复一日,一点点打磨工艺、反复送样验证,才慢慢拿到一张又一张入场券。
热闹的AI赛道里,所有人都盯着最前沿的芯片设计。可一条健康、安全的产业链,不能只依靠某一个单点的高光。浪潮还在往前奔,PCB这条电路板的赛道,好戏才刚刚开场。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)