格力电器,拆掉蓄水池
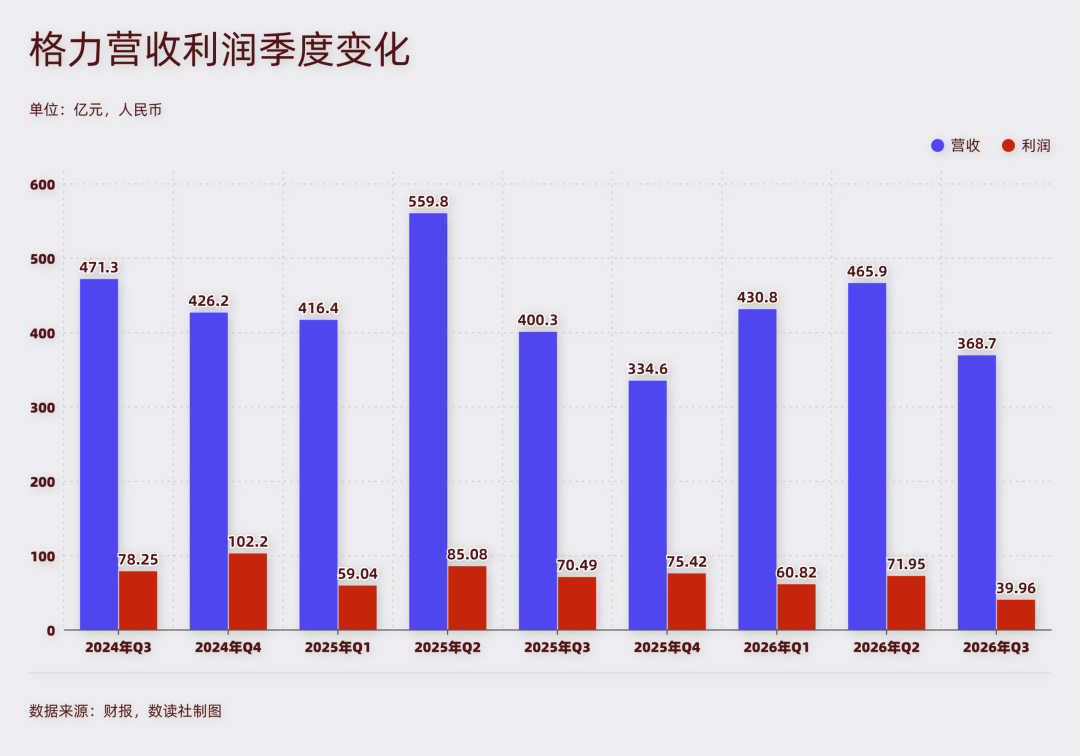
格力的渠道改革,已经体现在了财务报表上,接下来的几个季度,合同负债能否在“随卖随进”的新常态下找到一个稳定的底部,终端零售在没有压货推力的情况下,能否维持住出货份额,会比单季利润的同比数字更能说明这次转型的成色。
(本文作者为 数读社,钛媒体经授权发布)
文 | 数读社
2014年以前,格力与美的还是白电双子星。
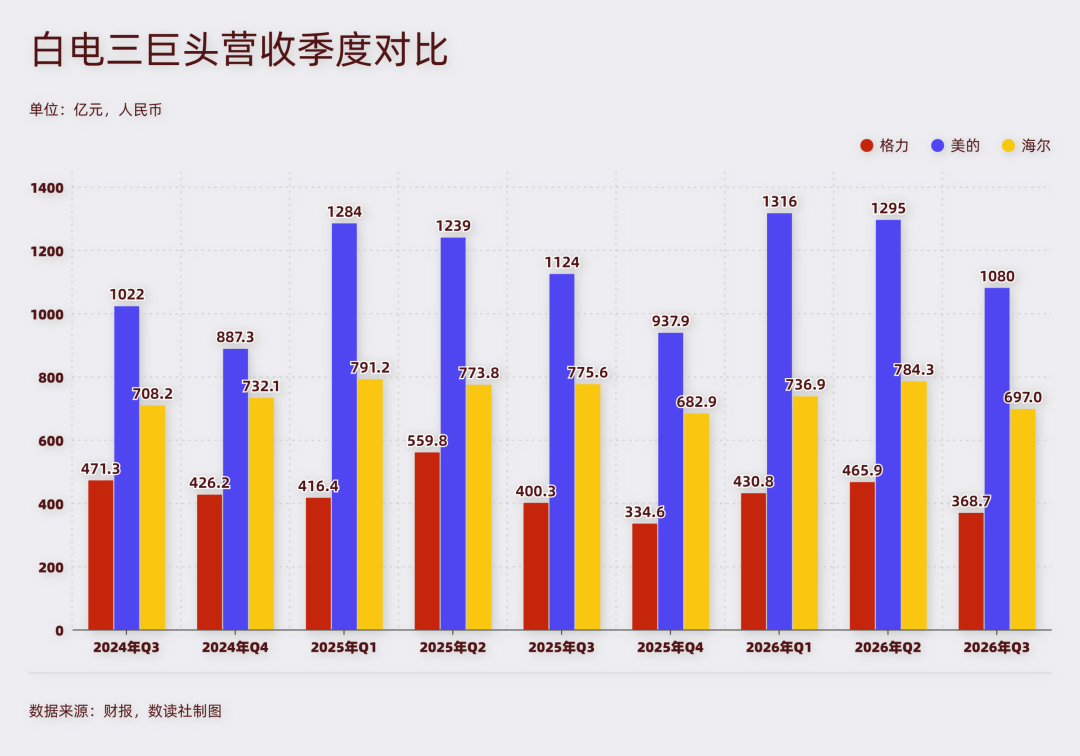
12年间,双方市值差出了2倍。就连当初身后的海尔,年营收也已经是格力的近2倍。
在顺周期,格力几乎原地踏步,到了逆周期,困境就更加明显。
主动泄洪
三季度,格力营收368.71亿元,同比下降7.90%;归母净利润39.96亿元,同比下降43.31%。收入个位数下滑,利润接近腰斩,利润缩水程度在白电三巨头中最为惨烈。
官方解释简短,称主要受消费电器业务同比下降影响,公司坚持“卷品质不卷价格”。
但营收与利润这道裂口,仅凭原材料涨价和定价策略覆盖不了。
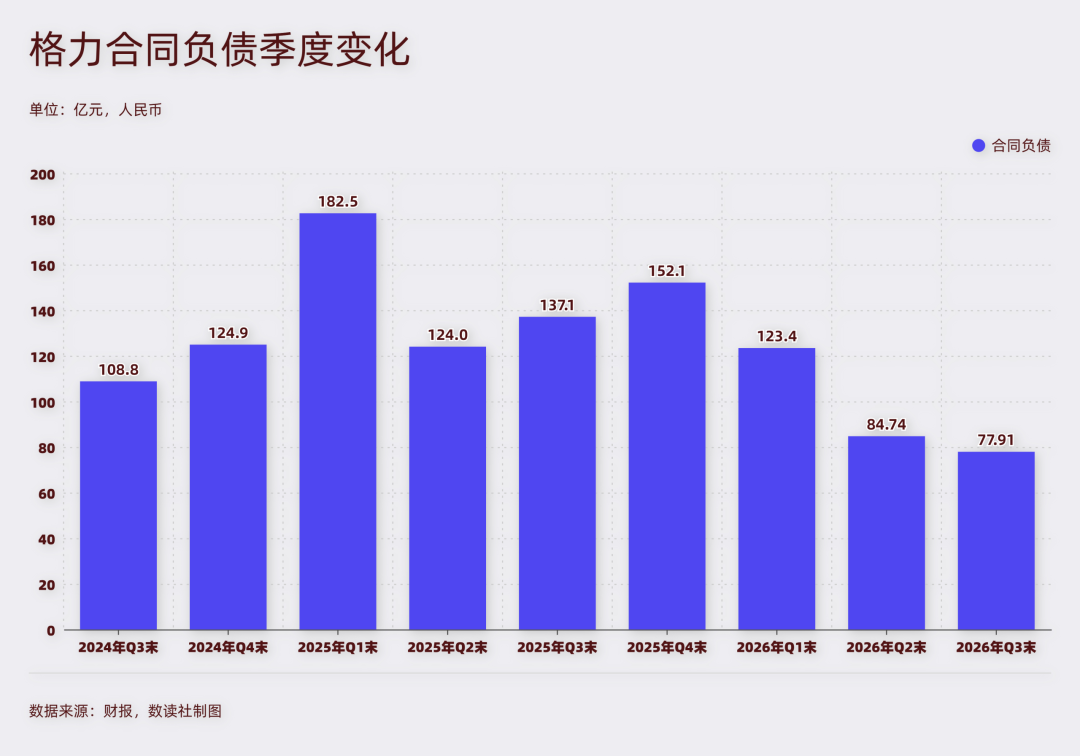
拆开来看,有三组数字指向同一件事。合同负债从上年同期137亿元附近降至77.91亿元,同比降幅43.2%。单季毛利率从28.3%滑落至22.7%。销售费用绝对额67.23亿元,同比减少11.41%,但费用率反而上升了0.9个百分点。
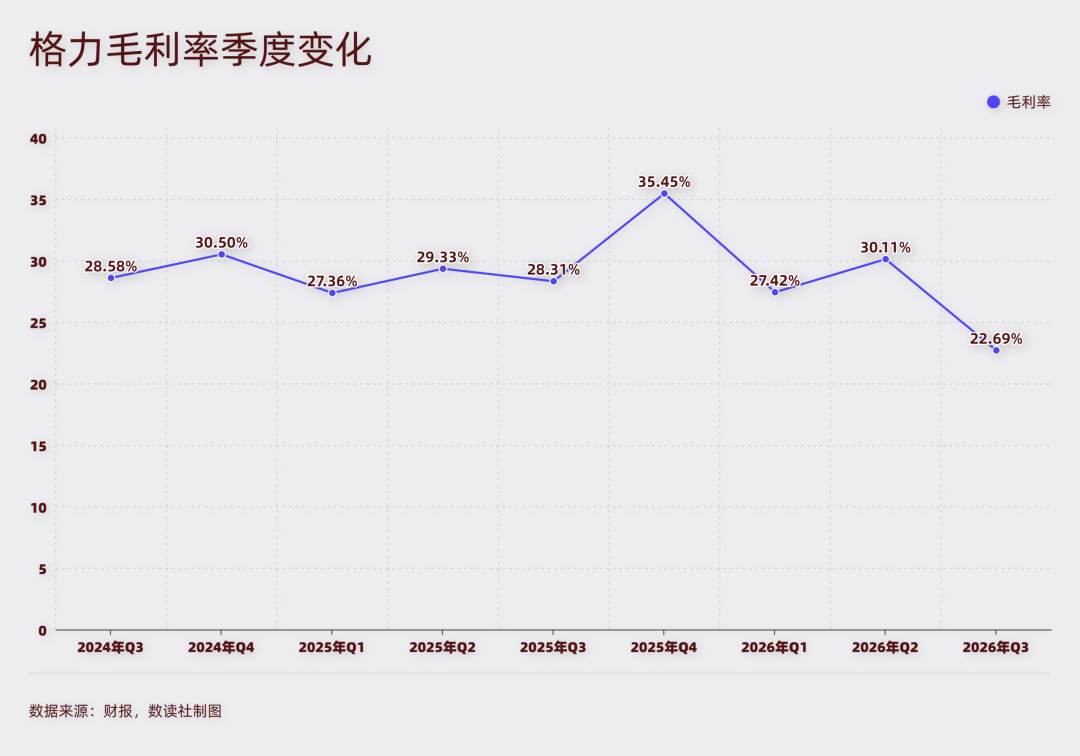
合同负债骤降对应的是2026年三季度格力取消延续多年的淡季开盘打款压货政策,经销商不再被要求提前把大笔货款压在格力账上。毛利收缩和费用率抬升,则是这一动作在生产端和收入端的连带反应。
这组数字的变化,勾勒出一幅具体图景,格力正在悄然改变旧有的渠道模式,而当前正是变革的阵痛期。
合同负债,在空调行业有一个不太正式但很贴切的名字,叫“蓄水池”。
其形成机制是每年新冷年开盘时,格力通过淡季返利和销售政策,吸引省级销售公司和经销商在需求淡季提前打款进货。这笔钱在货尚未发出、收入尚未确认之前,就躺在资产负债表上,成为一笔无息占用的营运资金。
对格力而言,合同负债既是未来收入的先行指标,也是一根隐性的财务杠杆,用来支撑生产排产和现金流周转。
在空调普及期,这套模式让格力用经销商的钱撬动了规模和份额,1995年格力产销量跃居行业第一,此后连续二十余年保持国内空调市场份额首位。
这套模式运转的前提,是渠道库存的周转速度跟得上打款节奏,一旦终端零售放缓,经销商仓库里的货没有走进消费者家中,就成为巨大的存货,占用现金流,带来经营风险。下一轮打款的意愿就会冷却。
2025年三季度格力合同负债还在137亿元水平,同比仍在增长,说明旧的“蓄水池”逻辑仍在运转。
2026年骤降,与格力在渠道端的一系列前置动作在时间上吻合。
2025年下半年以来,格力将原先以核心代理商为出资方的“盛世系”省级销售平台,逐步改造为以职业经理人为主体的“恒信系”子公司平台,网批系统在全国多地完成主体迁移,定价权和销售政策向厂家集中。
在这个已经扁平化的组织基础上,2026年三季度,格力取消淡季打款压货,等于切断了“提前打款—压货—返利”旧循环的最后一环。
因此,这是一次“蓄水池”的主动泄洪,是格力在试图告别过去它自己创造的、也依赖了太久的渠道模式。
联营的代价
格力对渠道动刀,不是一时兴起。旧模式给格力带来的好处是真实的,但在行业从增量转向存量之后,其暴露的局限同样是结构性的。
1997年,格力在湖北的四大经销商在行业价格战中竞相降价,低价货源跨区域流窜,格力在湖北的价格体系被冲得七零八落。
董明珠的处理方式是把经销商拉到一起,成立由厂商共同参股的区域性销售公司,统一价格、统一渠道、利润按股份分红。1998年湖北销售公司销售增长45%,竞价和窜货基本止住。
此后这一模式复制到全国,2007年区域销售公司进一步参股格力电器上市公司,厂商利益完成股权层面的绑定。这套“厂商联营体”让格力在二十多年里拥有了家电行业最稳固的线下网络,三万多家专卖店深入县乡,经销商先款后货,格力应收账款天数长期低于同行。
但联营体的代价随着时间推移逐渐累积。
区域销售公司权力坐大之后,部分公司利用定价权压低二三级经销商利润,终端网络的销售热情受到抑制。
更根本的变化发生在竞争环境上。2012年起,美的在空调业务推行“T+3”模式,以客户订单驱动生产,T日下单,T+1备料,T+2生产,T+3发运,把渠道库存压到极低水平,从“推式压货”转向“拉式补货”。
券商2020年的一篇研报测算显示,格力与美的的单台空调内销生产成本差额,从2015年的格力仅高出4元,扩大到2019年的高出175元。
中金公司的报告给出了渠道端的测算,格力与美的每台空调的终端价差额高达586元(含增值税),其中仅约四分之一转化为多赚的净利润,其余四分之三则沉淀为各类成本,包括仓储、物流、资金占用和管理成本。
两个数据口径不同,但它们指向同一个方向。格力维持了比美的更高的终端售价,可价差中落到上市公司利润里的部分远小于售价差距本身,相当一部分在多层代理的流通环节中被消耗掉了。
横向对照另外两条路径,格力旧模式的压力就更清楚了。
海尔依托日日顺物流做统仓统配和送装一体,截至2025年底统仓TC覆盖3200余家客户与1.7万余个乡镇网点,送装一体率提升至97%,把交付能力本身变成渠道效率的来源。
奥克斯则在2019年前后以“互联网直卖”和网批模式冲击市场,砍掉代理商层级,2019年上半年线上份额一度突破30%,但品牌粘性未能建立,格力举报能效虚标后份额得而复失。
格力的处境介于两者之间。不能像奥克斯那样彻底抛弃线下重资产网络,因为三万多家专卖店和安装售后体系,是格力品牌溢价的一部分。也不能采纳美的和海尔绕开中间商的方式,因为渠道效率的差距最终会通过价格竞争力反映到份额上。2019年格力空调零售份额的下滑,就是这一压力的第一次集中显影。
渠道改革对格力来说不是选择题——旧模式的边际收益已经降到不足以覆盖摩擦成本,改革是必然动作。
新的难题
从2020年“董明珠的店”和直播试水,到2025年恒信系接盘网批系统,格力的渠道扁平化已经推进了数年。改革的核心是把省销司从赚取加价率的中间商,压缩为收取佣金的配送服务节点。
渠道利润回流的证据在2026年半年报中开始显影,上半年销售费用率同比下降0.6个百分点,中国银河证券研报将其归因于“公司过去多年持续的渠道扁平化改革有一定效果,当前对经销商销售费用支持减少”。存货周转天数从2022年超过100天降至2026年的78天左右。

但代价同样明确。2022年前后,河北经销商徐自发退出格力,京海互联在2022年6月减持,线下份额在2019至2022年间明显萎缩。2023年之后线下份额才基本企稳。
渠道阵痛直到2025年才有所缓解,京海互联以集中竞价方式增持格力4638.27万股,金额20.99亿元;2026年10月,京海互联再度抛出6亿至12亿元的增持计划。经销商股东在利润大幅下滑的季度继续加注,至少说明渠道体系内部的信心没有在报表最难看的时候进一步瓦解。
随着渠道问题慢慢解决,格力的终端表现逐渐企稳。
2026年前三季度,中国家用空调内销出货量同比下降11.7%,其中第三季度单季降幅扩大到27.9%。格力同期空调内销出货量下降13.8%,降幅小于行业,出货量份额从第一季度的22.6%提升到第三季度的32%。
在行业下行最剧烈的一个季度里,格力出货端跑赢了行业,份额在扩张而不是收缩,这说明终端零售没有出现断崖式塌陷。
但渠道变革后,格力提前拿到的钱变少了,经营稳健性会受到影响。前三季度经营现金流净额240.63亿元,同比下降47.38%,第三季度单季经营现金流约53亿元,同比下降约七成。
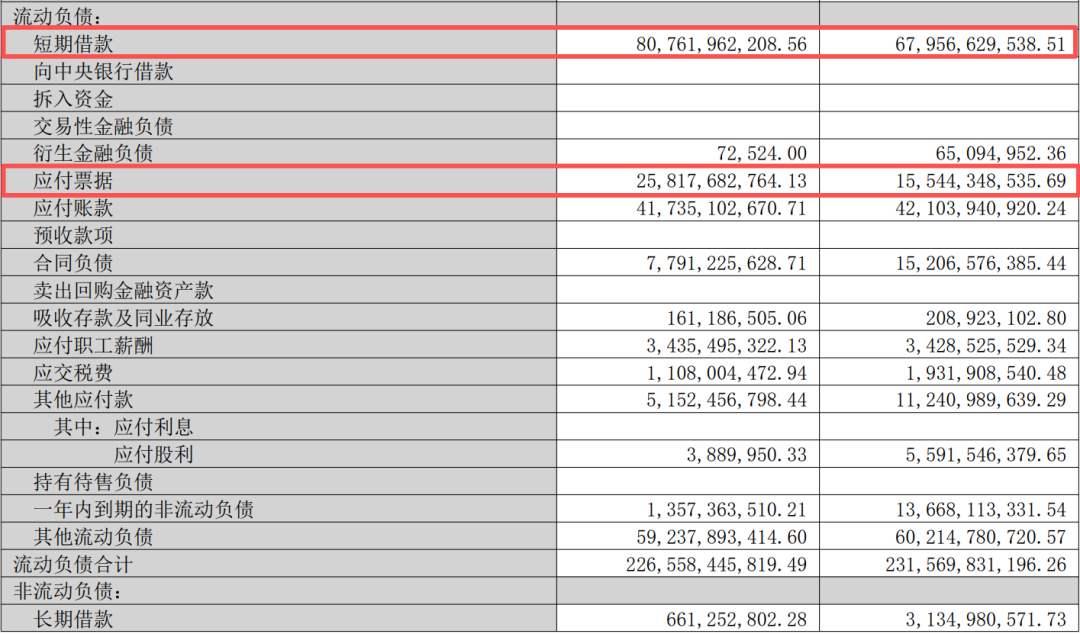
解决办法只能是有息负债和票据延期。截至三季度末,格力的短期借款从去年同期661亿升到808亿,增加了147亿,应付票据从173亿涨到258亿,增加了85亿。
原材料价格上涨是又一根稻草。第三季度,格力毛利率下降约5.62个百分点。
毛利率下降最直接的原因写在成本端,2026年三季度铜价同比上涨约35%,铝价上涨约15%。格力在原材料成本大幅抬升的同时维持了产品售价的相对稳定。
经销商不再提前打款,格力账上来自渠道的现金流入自然收缩,转到有息负债增加资金使用成本,给整体利润带来压力。原材料价格上涨压低毛利率,最终导致归母净利润下降43.3%。
这就是格力眼下的新议题。当渠道改革逐渐进入深水区,格力要面对几十亿的缺口,资金成本增加。再叠加原材料价格上涨等宏观环境的压力,其经营稳健性遭受考验。
格力需要解决的不是利润跌了四成,而是一家习惯了用渠道杠杆驱动规模的公司,在主动拆掉杠杆之后,需要多长时间建立起新的平衡,这个时间窗口下,如何凭借存量市场追赶美的、海尔,则是更加棘手的问题。
终端零售没有垮,份额没有丢,存货周转在加快,经销商股东在低位继续增持,这些是改革尚未失控的证据。
但格力的渠道改革,已经体现在了财务报表上。接下来的几个季度,合同负债能否在“随卖随进”的新常态下找到一个稳定的底部,终端零售在没有压货推力的情况下能否维持住出货份额,会比单季利润的同比数字更能说明这次转型的成色。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
原文出处:钛媒体 (本文由聚合程序自动采集,版权归原作者所有)