很多人担心“AI大规模失业”,却没发现算力投资才是其根源

本文来自微信公众号: 文化纵横 ,作者:许准 刘洺赫 王雪鹤【导读】10月28日,据彭博社报道,华尔街开始担忧AI基础设施融资正在逼近债务市场的承受能力。随着AI数据中心建设不断扩大,相关企业越来越依赖债券和贷款融资。此前,国际货币基金组织也发出警示:如果AI投资与盈利无法兑现乐观预期,相关资产价格可能出现调整,杠杆与…
本文来自微信公众号: 文化纵横 ,作者:许准 刘洺赫 王雪鹤
【导读】10月28日,据彭博社报道,华尔街开始担忧AI基础设施融资正在逼近债务市场的承受能力。随着AI数据中心建设不断扩大,相关企业越来越依赖债券和贷款融资。此前,国际货币基金组织也发出警示:如果AI投资与盈利无法兑现乐观预期,相关资产价格可能出现调整,杠杆与循环融资还会放大冲击。从Meta到亚马逊,科技巨头在大举投资AI的同时,也在削减工作岗位。然而,企业裁员,在多大程度上意味着AI已经能够替代劳动?不断扩大的算力投资和企业估值,又有多少能够转化为真实、持续的利润?
本文为我们提供了理解这些问题的政治经济学视角。作者提醒,企业减少雇佣,可能来自生产效率的提高,也可能来自另一种压力:为了参与昂贵的AI投资竞赛,企业压缩其他预算,将用工支出转向算力建设。两者都可能表现为裁员,却有着不同的经济机制。辨清这种区别,才能理解就业焦虑背后的资本决策。
同样,技术具有巨大潜力,也不意味着围绕它形成的估值都有充分依据。当尚未实现的未来收益被提前计入今天的价格,当企业需要依靠持续融资支撑高额投入,技术发展的不确定性就可能转化为金融体系的脆弱性。在作者看来,美国AI热潮中日益显著的泡沫化倾向,正需要从这一关系中理解。
从铁路狂热到互联网泡沫,技术进步与投机繁荣曾多次相伴而生。泡沫破裂之后,技术依然可能深入生产与生活;但它能否带来更广泛的社会福祉,取决于金融监管、利益分配与生产关系如何调整。那么,对于正在发展人工智能的中国,如何避免重走金融化与投机扩张的道路,让技术进步切实改善多数人的工作与生活?
本文原载于《文化纵横》2026年10月刊,仅代表作者观点,供读者参考。
为什么AI泡沫终将破灭
——政治经济学视角的回答
从各种指标来看,我们都似乎在跨过AI时代的门槛。AI在社会层面的广泛影响已经不容置疑了:各种样式的AI模型是媒体讨论宣传的热门,是普通人手机里随时可用的咨询工具,而且事实上也正成为办公人员、科研人员以及学生们应付任务的利器——甚至在国际竞争中,隐约被赋予了国运“主宰”的微妙意义。
很多人声称AI是改变时代的技术,社会对此的期待和焦虑也在同步增长。公众一方面希望AI能够带来更实在的好处,另一方面又害怕自己跟不上趟。毕竟,似乎每月都要出来一个了不得的新AI产品,上一个还没学会怎么安装,下一个已经来了。最近流行的热词“FOMO”(fear of missing out),就恰如其分地表达了这种担心自己错失良机的恐惧。
当然,批判性的声音也是有的,不过这些分析也往往建立在前述的焦虑之上,比如我们常在中外媒体上看到的各种探讨,提出AI会替代人工造成大规模失业,甚至可能导致人类文明衰落等等。这些忧思有其道理,但是需要指出的是,AI作为一种还处在发展中的科技,虽然可能对人类社会产生各种积极或消极的长期影响,但是不太可能让世界大多数企业和个人在当下短期发生特别巨大的变化。如下文要讨论的,这些长期的理论探讨,不应该跟短期的就业或经济发展焦虑混为一谈,否则反而会降低讨论的有效性。我们更需要注意到,AI热潮本身就可能包含了内在的利益冲突。AI相关产业的企业,不管是硬件设备厂商、算力供应方,还是模型生产者,甚至包括外围的自媒体,都有动力来夸大AI的重要性和迫切性。
因此,我们需要更为冷静地分析和思考AI与当代经济之间的关联。问题并不在于AI是否重要——AI工具肯定是当代科技的重要成就,任何用过AI的人都能直观地感觉到其强大之处。然而,技术本身的颠覆性和革命性,与其对社会的影响以及资本和劳动围绕技术形成的经济关系,往往是两个问题:前者更多属于工程学范畴,后者则是政治经济学的领域。
在过去几十年里,我们不是没有经历过非常深刻的技术突破,比如从无到有发展起来的互联网,如今已成为奠基性技术,开辟了巨大的新市场,造就了大量成功的企业。但是互联网未必就改变了世界政治经济的走势;何况,即便如此真实而有用,互联网技术照样见证过巨大的经济泡沫和危机。因此,面对如今的AI狂热,我们能够而且应该做的,是具体地讨论这几年AI科技究竟对经济产生了何种程度的影响,当前的这股浪潮可能以什么样的形式最终着陆,以及我们如何从历史的角度认识AI引发的经济周期。
▍AI已经影响宏观经济了吗?
中国和美国都是AI研发和应用的重镇。如果观察当下我国经济形势,我们不难发现两种现象并存:AI相关产业的热度居高不下,总体就业压力持续增加。这就容易引发一种忧虑,那就是AI是否已经开始替代人类劳动,导致了就业紧张。但是,目前我国的就业压力真能直接怪到AI身上吗?
AI当然可能对就业产生影响。从理论上,我们可以将“就业总规模”(全社会总劳动投入),表示为一段时间内国家的总新增市场价值(如GDP)除以同时期的劳动生产率(平均每人单位时间生产的价值)。从动态变化看,总劳动投入的增长率,也就约等于实际经济增长率减去劳动生产率的增长率。
如果AI提高了劳动生产率,在其他条件不变的情况下,无疑会使就业面临下行的压力。然而,假如AI能够推动经济增长率上升,那么就业就有了好转的力量,甚至能够盖过劳动生产率提高带来的影响。而经济增长归根到底还是取决于资本积累,或者说生产性投资的增长速度;换言之,关键在于AI的应用和推广是否能够拉动生产性投资。因此,哪怕从最简单的理论来看,AI的影响也远远不应该是单纯的悲观主义故事,而是取决于其发生作用的政治经济环境。
从实际的宏观情况来看,AI似乎还不足以对我国的就业产生实质性的影响。我国就业的相对紧张状况,可以说是一个相对长期的现象。近年来,年轻人对“上岸”的追求,便是这种紧张的缩影:稳定性成为择业的重要标准。在城镇就业当中,不属于城镇非私营单位的就业比例,可以部分反映出非正规和不稳定就业的普遍程度。以2023年、2024年为例,这个比例超过了65%,这个数字的确在近期是最高的。[1]作为历史对照,20世纪90年代中后期的改制浪潮中,这个比例大幅提高,但在2006年之前也没有超过60%。另一方面,从2015年前后开始,这个不稳定就业的比例就在逐步提高。因此,当代的就业内卷现象,是过去十年不断积累的结果,很显然,过去几年才开始热门起来的AI技术,不大可能推动这样一个相对长期的过程。
致力于发展AI的另一个大国——美国的就业情况略有不同。该国的失业率在21世纪的第二个十年间总体趋于下滑(尽管这个时期就已经常常见到各种对于机器替代人的想象),但从2022年以来,失业率有了明显上升,从不到3%提高到了超过4%。[2]这个起始点看起来与OpenAI发布著名的ChatGPT的时间相近。那么,美国的失业率上升,尽管还相当有限,会不会是因为AI的应用已经可以替代人了呢?
我们也许可以区分两种看起来类似但实质不同的“替代”。按照AI鼓吹者的意见,AI的工作效率高,能够切实地替代人类的劳动。用常理来判断,在这种情况下,企业会用AI替代工人,并维持不低于之前的工作效率。如此,在一定时间内,生产出同样多的产出,只需要更少的劳动力,劳动生产率就会提高。这是常规意义上的技术进步,也是上面所论述的情况。
但还有另一种可能性,即企业的确在用超出一般力度的资本来投资AI,却没有带来什么特别的生产力进步。换言之,投资可能并不是因为确定的生产率回报,而是受AI风潮的压力不得已而为之。这种高风险决策的资金来源,又必须从企业其他的预算当中抽取,于是为了压缩成本,雇主会选择裁员。这种裁员虽然也被冠以“AI换人”的名头,但是更类似于某种市场压力造成的周期性冲击。
我们先看美国的情况是否符合第一种情况。首先,在没有AI浪潮的时候,美国资本主义的技术进步依然在发生,劳动生产率也在持续提高。比如,在著名的战后黄金时代,美国非农部门的劳动生产率在1950~1973年间,实现了年均2.6%的增长;在20世纪90年代的新经济浪潮中,美国非农劳动生产率在1992~2000年间也保持着年均2%的增速。但在这些时段里,生产率的上升并没有带来普遍性的就业状况恶化:在20世纪90年代,美国的失业率实际上出现了明确的下降,从1992年的7.5%下降到了2000年的4%。2022~2025年,美国非农部门的劳动生产率实现了每年2.4%的增长。虽然这个时段还相对较短,但从历史标准来看,已明显超过了2010~2020年间大约1%的平均增长率。这说明AI可能确实在当前美国经济的热潮当中拉动了劳动生产率,但是究竟发挥了多少作用,根据这些粗略的数字还很难下结论。而且,就算AI真的推动了生产率的进步,那么从历史角度来看,其作用也没有超越战后的那几个繁荣时段,尚未展现出部分宣传所说的“前所未有的工业革命的样貌”(以及其暗示的大规模的劳动替代)。
况且,回到就业的问题上,历史比较明确显示,技术进步与保持良好的就业形势并不天然矛盾。美国的失业率在最近两年的上升,看起来更多是展示了资本主义世界整体资本积累的乏力,而AI浪潮无法扭转这个局面。既然资本主义总体运转状况不佳,那么市场压力就会冲击企业的经营,制造出技术进步与就业的冲突——这实际上更贴近上面说的第二种情况。
比如,2026年,美国科技垄断资本之一的Meta决定辞退8000名员工,也就是其10%的劳动力。从2022年起,这家公司已陆续辞退了3万人,这个减少雇佣数量的力度不可谓不大。[3]可是,这样的调整本是上一轮Meta投资失败的部分结果:它在“元宇宙”(Metaverse)这个所谓的“风口”上浪费了800亿美元。[4]而在这一轮AI投资浪潮中,为了跟上竞争对手,Meta不得不投入据称超过1000亿美元的资金,来满足算力要求。[5]另一家典型的美国垄断资本亚马逊公司也有类似的决策经历,它在近期宣布要拿出2000亿美元投资AI,同时裁掉3万个工作岗位。[6]在此之前,一度被亚马逊寄予厚望的核心硬件Alexa始终未能达成盈利,尽管号称卖出了5亿台设备,但是长期存在亏损:仅在2022年,亚马逊就在这个部门损失了100亿美元。[7]在这样的不利条件下,亚马逊本就有收缩的动力,与此同时又要拿出真金白银参与AI军备竞赛,最终导向规模性的辞退也就不足为奇了。Meta和亚马逊的这些投资,在目前的市场上还远远看不到预期回报,但又确实挤压了用于雇佣工人的资本。从上面种种证据来看,这种短期投机波动对于就业的影响,更加符合美国资本主义近几十年来的整体发展情况。
牛津网络研究所的法比安·斯蒂芬妮指出,这些大企业在2020年后的泡沫经济中过度扩张,如今又在泡沫破裂时以AI为借口开始裁员。[8]耶鲁大学的研究团队在2025年发布了一项有影响的报告,分析AI对美国劳动力市场的影响。[9]报告指出,目前劳动力市场的结构变化(比如新行业出现、失业率起伏等)跟历史上其他时段变化趋势接近,因此很难说跟AI有什么太大关系。有数据以来,美国就业结构产生最大变化的时候还是20世纪40年代和50年代,而非现在。此外,即使在失业人口中,可能受到AI影响的比例在2023年以来没有任何上升的趋势。
因此,不管是中国还是美国,在宏观经济层面都没有AI影响就业的明确证据。我们观察到的国内的内卷状况与美国失业率的上升,恐怕更多与资本在其他方面的决策有关。换句话说,当代的就业问题,不能归结到AI技术上。但是反过来,这个结论引出了另一个核心问题:如果AI没有产生什么革命性的影响,那么目前的AI投资浪潮的基础究竟是什么?
▍AI投资浪潮与泡沫
如前所述,既然在宏观层面还没有产生确实的大规模影响,那么AI投资浪潮,尤其是股市上的火热就必然是基于某种对未来的预期。不管这个预期看起来多么权威,又获得了多少专家和企业的背书,它也仍然是一个本质上充满不确定性的事物。
资本投资高度依赖预期,且具有深层的不稳定性,马克思和凯恩斯的政治经济学研究对这一点做出了最为系统而丰富的论述。马克思强调,股票作为虚拟资本,是一种对未来的剩余价值的索取权,一种所有权证书。既然涉及未来和预期,而不是直接关联于现实的剩余价值生产,那么就天然地有着大量的投机空间:“但是,作为纸制复本,这些证券只是幻想的,它们的价值额的涨落,和它们有权代表的现实资本的价值变动完全无关,尽管它们可以作为商品来买卖,因而可以作为资本价值来流通。”[10]在这个意义上,马克思继续说:“由这种所有权证书的价格变动而造成的盈亏,以及这种证书在铁路大王等人手里的集中,就其本质来说,越来越成为赌博的结果。”[11]
凯恩斯对于这种不确定性是这么说的:“突出的客观事实是:我们对未来收益进行估计时所依据的知识是极端靠不住的。我们通常对决定投资项目在几年后的收益的各种因素了解很少,并且往往根本缺乏了解。坦率地说,我们必须承认:对投资项目,如铁路、钢矿、纺织工厂、有专利药品的信誉、远洋船舶、城市建筑物等,我们所具有的赖之于估计它们在10年以后的收益的知识充其量也是很少,有的时候则根本没有。”[12]
但是,市场当中难道不是有着大量的专业人士吗?主导这些大额投资的人,难道不会进行清醒的计算吗?凯恩斯也有论述:“人们可能会设想:知识和判断能力超越一般投资者之上的市场专家们之间的竞争会矫正缺乏知识的个人的胡思乱想。然而,事实是:专业投资者和投机者的精力和技能却主要被用之于其他的地方。这些人中的大部分在实际上所关心的主要并不在于对投资项目的生命期间的可能的收益做出优质的长期预测,而在于能比一般群众早一点看到根据成规而得出的股票市场价值的改变为何。他们所关心的不是:像购买一项投资项目的股票并把股票长期保存起来的人那样,关心于这项投资真正值多少钱,而是在群众心理的影响下,上述股票在3个月或1年以后在市场上能值多少钱。”[13]
说到底,从理论上说,依靠资本预期和信心的各种估值和市值,天然地充满各种泡沫,具有高度不稳定的特点。如今,AI与相关产业,正在资本市场上高歌猛进。到2026年6月,美国股市已经史无前例地被少数科技资本所主导:所谓“Magnificent 7”(科技七巨头)的市值已经达到约22.7万亿美元,在标普500指数中的权重已超过三分之一。那么,这一次围绕AI的热潮,会不一样吗?
我们不妨先从热潮的开启者之一OpenAI的利润历史和预期说起。目前这家公司还没有上市,其财务信息也没有公开的渠道,不过研究者休伯特·霍兰(Hubert Horan)整理的数据可供参考(表1)。值得说明的是,这些数字的来源是OpenAI的各种说明,未必准确。但我们想看的就是这个处于AI神话中心的公司对盈利的自我预期。
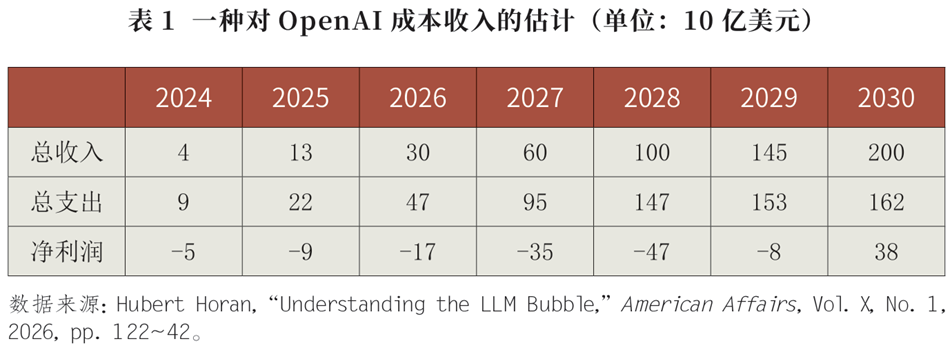
从表1中,我们可以得到一个直观的结论,那就是OpenAI的收入预期增长相当可观,但成本预期增长也很快,而且直到2028年,都会产生越来越大的亏损。为什么在2030年会扭亏为盈呢?其实就是该公司预期其收入将加速增长到2000亿美元(在其近期的表态中,2030年的收入甚至已经被预测为2800亿美元),而成本则会几乎停止增长。
这样的预测能够实现吗?首先,收入的剧烈增加的合理基础是生产率非同一般的进步,然而正如我们在上一节所讨论的,目前为止的数据并不能支持这种判断。此外,当前的AI服务大多还处于被补贴的状态,OpenAI(或任何一家类似的AI企业)还远远没有创造出一种能够从消费者身上赚足够多钱的AI商业模式。其次,成本停止增长也是一个极为冒险的假设。难道这些AI企业到了某个时间点,就不再需要进行竞争,不需要竞相投入更多的资本来训练更高级的模型了吗?更重要的是,不管使用规模有多大,每调用一次,总会重新消耗一定算力,模型越高级,消耗的算力越多,这个成本在一段时间里的下降程度是有限的。这与网络经济的兴起逻辑截然不同:不管是搜索引擎,还是社交软件,只要搭建起了相应的前期基础设施,达到一定规模之后,分享信息就可以用很低的成本实现。
总的来看,如果维持现有的技术进步的节奏,很难想象OpenAI真的能够实现其盈利目标。因此,霍兰等作者认为,西方AI热潮的一个核心叙事,就是会在短短几年内实现真的革命性技术突破,创造出所谓的“通用人工智能”(AGI)。AGI通常指具备接近人类的通用认知能力,能够自主学习、跨领域迁移知识、长期规划,并持续适应新环境的智能系统。有观点进一步认为,AGI应具备类似科学家的能力,能够提出新理论、验证假设并不断创造新知识。近年来,大模型的快速发展催生了规模化假说(Scaling Hypothesis),即随着模型参数、数据规模和算力持续增长,智能将不断涌现,并逐步逼近AGI。然而,当前大模型仍存在明显局限:面对超出训练分布的新问题,推理稳定性不足;模型部署后难以低成本持续学习;其本质仍主要依赖数据中的统计规律,对世界模型、因果关系和常识推理的理解尚不充分。因此,未来几年更可能出现的是能力持续增强、应用不断拓展的通用AI系统,而非一次性跨越到真正意义上的AGI。
除了对OpenAI以及AGI预期的讨论,我们也同样关注AI究竟有没有确切地改善企业经营状况或提高利润。目前看来,这样的证据还比较模糊。麻省理工学院NANDA(网络化智能体与去中心化架构)研究组在2025年发布了一个颇有影响的调查报告,其中指出,尽管业界已经在Chat GPT等生成式人工智能(GenAI)的使用上投资了300亿~400亿美元,但其中95%的企业都没有看到任何明确的回报。[14]沃顿商学院同期的报告似乎更乐观些,指出接近四分之三的调查对象都认为已经看到了投资回报。[15]当然,此处的投资回报也并不一定是真的利润增加,而是一种企业领导层的主观判断:45%的老板和高管认为有明显的回报,而在中层干部里,这个比例就下滑到了27%——这种乐观,或许有一部分只是因为越到高层越不了解AI应用的实情罢了。
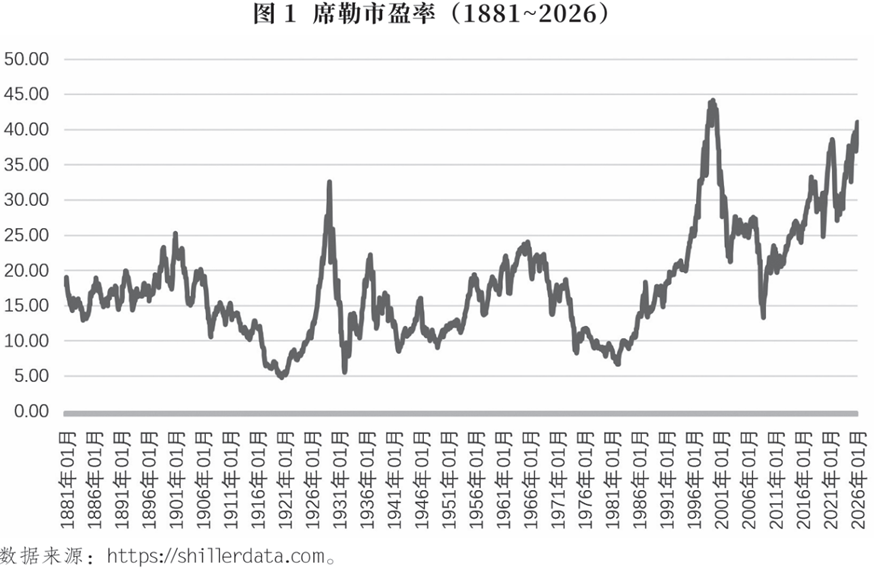
我们还能从另一个角度来思考这场由AI引发的美国股市热潮。以研究“非理性繁荣”闻名于世,获得诺贝尔经济学奖的美国经济学家罗伯特·席勒,提出过一个对股市的分析指标,也就是席勒市盈率,或者叫“周期调整市盈率”(CAPE)。它计算的是当前股票价格与过去10年经通胀调整后的平均每股盈利的比值,这个指标越高,意味着投资人需要更多的时间才能回本,回报率就越低。虽然并不是精准的测量工具,但如果席勒市盈率已经达到相当高的程度,可能的确意味着股市存在较大泡沫。
图1展示了1881年以来的席勒市盈率。在历史上几个重要的股市泡沫发生时,比如20世纪30年代的大萧条之前与90年代末期的互联网泡沫时期,该指标都快速上升到了一个极端水平。2026年,这个指标又一次达到了高点,超过了40,仅次于互联网泡沫时期。当然,席勒市盈率只能作为一种观察美国股市的方法,本身不具有决定性意义;但如此高企的指标,至少是值得我们冷静思考的信息。如果现在的美国经济基本面难以支撑目前AI热潮所推动的股市泡沫,那么某种形式的回调甚至是剧烈震荡,就很可能在不远的将来发生。这样的突变契机,也许是对AI龙头企业业绩的失望,也许是AGI故事的失灵,甚至还可能是中国方面的新技术突破。但无论如何,盲目地跟随目前大资本的宣传,盲目地信任虚拟资本基础上的巨额估值,是非常不明智的。从这个意义上说,AI泡沫很可能并不会跟资本主义史上诸多新技术引发的泡沫有什么不同。
▍AI与历史上的技术周期
从更长期的政治经济学视角来看,资本主义的历史上曾经出现过多次或大或小的技术革命。卡萝塔·佩蕾丝在《技术革命与金融资本——泡沫与黄金时代的动力学》中指出,资本主义历史上重大的技术革命并不是平稳扩散的,而往往先由金融资本推动出一轮投机性狂热和资产泡沫;泡沫破裂后,通过一系列制度重组,新技术才会进入较稳定的“黄金时代”。[16]佩蕾丝将技术革命具体分为四个阶段:爆发、狂热、协同和成熟阶段。爆发阶段是金融资本和技术革命的“恋爱期”,金融资本倾向于融资新技术并轻视旧资产。狂热阶段是金融资本与生产资本的分化阶段,资本的账面价值与真实价值分离,资产不断膨胀。协同阶段,金融资本和生产资本的再度耦合,生产资本成为主导,账面价值与真实价值协调一致地增长。而到了成熟阶段,二者又出现了分离倾向,旧的技术范式收益下降,金融资本开始自我寻找投资机会,萎缩的“闲置资金”向新地区、部门和区域转移。
按照佩蕾丝的框架,目前AI的发展很可能处于爆发和狂热阶段:一方面,正如上文所述,虽然AI是重要的技术创新,但是还没有对生产率和就业等指标产生根本性影响,这是技术新范式尚未被完全吸收的表现;另一方面,当前西方AI热潮并不只是技术企业的研发扩张,而是金融资本围绕未来收益进行提前定价的过程,具有显著的泡沫倾向。在技术革命前期,金融资本通常率先进入新部门,并把尚未充分实现的技术潜力转化为股票估值、风险投资、并购活动和基础设施投资。根据斯坦福大学人类中心人工智能研究所(HAI)的报告,2025年,全球企业AI投资达到5816.9亿美元,同比增长129.9%;全球AI私人投资达到3446.6亿美元,同比增长127.5%;新获得融资的AI公司数量同比增长70.8%;超过10亿美元的AI融资事件有28起,2024年仅有15起。[17]这充分说明了AI投资已经进入高度金融化阶段,资金并未均匀流向整个AI产业,而是越来越集中在少数国家、少数公司、少数巨额交易中。AI企业当前的高估值、巨额的算力资本开支、科技股集中上涨的趋势,正体现了金融资本先于稳定利润而行动的逻辑。
无论是资本主义发展史上的“运河狂热”“铁路狂热”和“镀金时代泡沫”,还是20世纪末的互联网泡沫,都“看似将一个或几个核心国家带进了永无止境的繁荣,但它们仅仅是一个巨大的错觉,一个自我强化的幻梦”[18]。在狂热之后,很自然就会有泡沫的破灭。佩蕾丝告诉我们,每次泡沫后的危机根本上都源自结构的不平衡:生产资本的实际增长,无法兑现广泛传播的技术神话;消费需求的提升,跟不上供给侧技术产品大规模生产扩张的速度;再分配的调整与对失落人群的有限弥补,无法挽回技术和生产革命中制度重组带来的失序。
与各种技术决定论者不同,我们认为AI作为一种技术,不会天然地带来社会转型和生产关系的深刻变革。佩蕾丝的研究也表明,新技术若要走向成熟,就必须对金融资本进行充分管制,使其与生产资本发挥协同作用。在20世纪末期之前,金融资本实际上主要体现为银行资本,在这一时期,列宁和希法亭都将银行资本看作生产资本的统治者。[19]但在世界进入新自由主义时期之后,金融化的资本与列宁时代的金融资本已经颇为不同,更多地表现出“脱实向虚”的倾向和投机性的增强。[20]AI公司的投资主要来自私募投资、大型企业并购和公开资本市场融资。为获取持续的资金支持,公司的经理人或创始人往往需要不断游说各大投资银行和企业,通过描绘AI发展的远景获得更多融资机会,以弥补长期的、庞大的、难以预测的亏损。当代的AI泡沫无疑是金融资本主义不断深化的表现:金融资本对生产资本的统治程度以及生产资本对金融资本的依赖性都比以往的任何时代更加显著。
换句话说,技术进步能否成为社会和经济转型的先导,取决于国家和社会如何推动生产关系的调整。比如,从19世纪70年代到20世纪第二个十年,尽管美国经济增长速度很快,但发展却极不均衡;最富有的1%人口的收入份额由12.2%膨胀至18.9%,众多的中小企业则遭遇危机。在这个时代,美国建成了国家铁路网,实现了铁路轨距、设备、费率表和时间表的标准化,催生了一个既能吸引又能适应大规模资本集中的市场,为进步时代美国广泛开展的兼并运动奠定了基础,在此之上,迎来了被后世称作“咆哮的20年代”的相对繁荣时期。[21]如果说AI泡沫终将破灭已不再是一个值得争论的问题,那么真正的问题在于,如何充分利用泡沫与危机所创造的条件,最终推动AI技术更好地服务于社会。
▍结论
根据上面的讨论,我们有理由认为,当前的AI技术虽然意义巨大,但是还没有产生工业革命级别的经济影响;近年来社会和经济层面的压力,也不能归因于AI或者类似的新兴技术。从资本主义金融的不稳定性、代表性企业的收支状况和金融市场的市盈率等方面来看,目前美国AI投资的泡沫化迹象已经颇为明显,其破灭恐怕也是完全可以预期的。
放眼技术发展的历史周期,新技术也的确通常跟金融资本和投资泡沫有紧密的关联,关键在于需要有相应的管制和生产关系调整,来尽可能地推动其成熟和平稳发展。对于我国而言,本文的讨论至少意味着,我们不能简单鼓吹或模仿美国的AI发展模式,更不应在国内人为制造类似的泡沫;同时,还应充分评估美国AI泡沫破灭可能对我国经济造成的影响。更重要的是,我们应该努力超越资本主义技术周期,发挥社会主义市场经济的优势和社会主义科技工作的传统,让AI为人民服务,而不是被少数资本或专家主导,这将是中国特色AI发展模式的基础。
编辑|圆、王致虚标题|MSD
注释(向上滑动查看)
[1]此处的中国指标基于国家统计局材料计算。
[2]此处以及下面的美国数据都基于美联储数据库计算:Federal Reserve Bank of St.Louis,FRED Economic Data,accessed June 18,2026。
[3][5]Marco Quiroz-Gutierrez,“Meta Laid off 10%of its Workforce as Mark Zuckerberg Warns that in the AI Race‘Success Isn’t a Given’,”Fortune,May 21,2026.
[4]Daniel Levi,“Meta Shuts down Metaverse after$80 Billion Loss,Ends Horizon Worlds Era,”TechStartups.com,March 18,2026.
[6]The Tech Buzz,“Amazon Engineers Rebel as$200B AI Bet Claims 30K Jobs,”The Tech Buzz,June 4,2026.
[7]Ars Technica,“Alexa Had No Profit Timeline,Cost Amazon$25 Billion in 4 Years,”Ars Technica,July 2024.
[8]“Firms Are Blaming AI for Job Cuts.Critics Say it’s a Good Excuse,”CNBC,October 19,2025.
[9]Martha Gimbel,Molly Kinder,Joshua Kendall and Maddie Lee,“Evaluating the Impact of AI on the Labor Market:Current State of Affairs,”The Budget Lab at Yale,October 1,2025.
[10][11]马克思:《资本论》(第三卷),人民出版社2018年版,第541页。
[12][13]约翰·梅纳德·凯恩斯:《就业、利息和货币通论》(重译版),高鸿业译,商务印书馆1999年版,第153、158页。
[14]MIT NANDA,The GenAI Divide:State of AI in Business 2025,2025.
[15]Wharton Human-AI Research and GBK Collective,Accountable Acceleration:Gen AI Fast-Tracks into the Enterprise,October 2025.
[16][18]卡萝塔·佩蕾丝:《技术革命与金融资本——泡沫与黄金时代的动力学》,田方萌、胡叶青、刘然、王黎民译,中国人民大学出版社2007年版。
[17]Institute for Human-Centered AI(HAI),The AI Index 2026 Annual Report,Stanford University,April 2026.
[19]列宁:《列宁选集》(第2卷),人民出版社1995年版;鲁道夫·希法亭:《金融资本》,王辅民译,商务印书馆1994年版。
[20]D.M.Kotz,The Rise and Fall of Neoliberal Capitalism,Harvard University Press,2017.
[21]David M.Gordon,Richard Edwards and Michael Reich,Segmented Work,Divided Workers:The Historical Transformation of Labor in the United States,Cambridge University Press,1982.
本文原载于《文化纵横》2026年10月刊,仅代表作者观点,供读者参考。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)