巴西大豆田,已经离不开中国的除草剂了

(本文作者为 好望角,钛媒体经授权发布)文 | 好望角2025年,中国和巴西之间有两条方向相反的农业货流。一条从巴西驶向中国。巴西国家供应公司Conab的数据显示,2025年巴西出口大豆1.0818亿吨,其中8540万吨运往中国,占78.9%。另一条从中国驶向巴西,运的是种大豆所需的工业品。化肥是其中体量最大的一项,2…
(本文作者为 好望角,钛媒体经授权发布)
文 | 好望角
2025年,中国和巴西之间有两条方向相反的农业货流。
一条从巴西驶向中国。巴西国家供应公司Conab的数据显示,2025年巴西出口大豆1.0818亿吨,其中8540万吨运往中国,占78.9%。
另一条从中国驶向巴西,运的是种大豆所需的工业品。化肥是其中体量最大的一项,2025年巴西从中国进口约1190万吨,中国首次成为巴西按数量计最大的化肥来源国。但比化肥更集中的是农药。
巴西圣保罗大学农业经济研究中心CEPEA的数据显示,2025年1至10月,巴西进口农用化学品86.3万吨,同比增长33%,其中70%来自中国。
化肥的来源相对分散,俄罗斯、加拿大、摩洛哥各有优势品种,2026年前三季度俄罗斯又重新回到第一。农药不一样,巴西最大用量的除草剂,几乎全部依赖中国的工厂。
一、巴西为什么用农药这么多
巴西是全球最大的农药市场。2024年巴西作物保护产品的销售额达到143亿美元,超过美国的133亿美元。据先正达巴西负责人的说法,2025年这个市场规模达到161亿美元,同比增长4.8%。
巴西成为农药大国,是半个世纪农业扩张的结果。
1970年代以前,巴西中西部的塞拉多热带稀树草原被视为不宜耕种的贫瘠之地:土壤酸性强、铝含量高、极度缺磷。
1973年,军政府成立巴西农业研究公司Embrapa,目标之一就是把这片土地变成粮仓。研究人员用石灰中和土壤酸性,大量施用磷肥改良土壤,又培育出适应低纬度、短日照的大豆品种。原本属于温带的作物,从此一路向赤道方向推进。
这场“塞拉多革命”给巴西农业留下了两个影响。
一是对工业投入品的依赖:贫瘠的土地要靠化肥和改良剂持续供养,高产从一开始就建立在外部投入之上。
二是热带带来的病虫草害压力:这里没有冬季低温来打断病虫害和杂草的繁殖周期,防治几乎全年不停。
热带的另一面是更长的生长季。巴西的农田一年可以收获两季甚至三季,大豆收获后,农户紧接着在同一块地上播种二季玉米,当地称为safrinha。作物不停轮替,每一季都要重新防治,单位面积的年用药强度随之成倍放大。
耕作方式的演变,又把这种压力集中到了除草剂上。1972年,巴拉那州的一位农场主开始尝试免耕种植,不再翻耕土地,而是直接在前茬作物的残体上播种,以对抗热带暴雨造成的水土流失。
这种方法后来在巴西大面积推广。免耕保住了土壤,却不再依靠犁地清除杂草,除草几乎全部交给了化学药剂。
转基因大豆补上了最后一块拼图。1990年代末,耐草甘膦的转基因大豆种子从阿根廷大量流入巴西南部,农民私下种植已成既成事实。
政府在2003年以临时措施予以承认,2005年通过《生物安全法》将其合法化。耐除草剂作物与免耕体系结合在一起,草甘膦成为整套种植制度的核心投入品。
这套制度背后,还有巴西特有的社会经济结构。巴西的商品农业以大型农场为主,土地高度集中,内陆农业区地广人稀,人工既难找又昂贵。对这样的经营主体来说,用化学药剂代替人工除草、用机械和飞机统一施药,是成本最低的选择。
而2000年以后持续扩大的中国大豆需求,又不断推动耕地向塞拉多深处延伸,把这套高投入的种植模式复制到更多土地上。
结果反映在数据里。IBAMA的统计显示,2024年草甘膦及其盐类在巴西的销量为23.19万吨,在所有农药有效成分中排名第一。
Embrapa的研究显示,2010年至2020年,巴西除草剂使用量增长128%,同期耕地面积只增长了24%。用量增速远超面积增速,正是多季种植、免耕和转基因体系几十年叠加的结果。
二、草甘膦为什么集中在中国
巴西用的草甘膦,大部分不是巴西造的。巴西政府在2025年的一份产业政策文件中披露,2023年巴西进口草甘膦原药5.06万吨、制剂9.68万吨。进口原药中97.8%来自中国和美国,进口制剂中98.5%来自中国。
扩大到整个除草剂品类,2025年中国对巴西出口除草剂及植物生长调节剂相关产品16.32亿美元,占巴西此类进口的70.76%。
草甘膦能杀死几乎所有绿色植物,原理是卡住植物体内一种关键的酶。植物靠这种酶合成自身必需的几种氨基酸,酶一失效,植物就会慢慢“饿死”。人和动物没有这条合成途径,所以草甘膦对植物致命,对动物的直接毒性相对较低。
耐草甘膦的转基因大豆,是被植入了一种来自细菌的“替身酶”,草甘膦卡不住它,所以田里喷药之后,杂草死了,大豆还活着。这正是免耕加转基因体系能运转的技术前提。
从分子结构看,草甘膦可以理解为在最简单的氨基酸甘氨酸上,再接上一个含磷的基团。
造它需要两类原料:一副含氮、含碳的“骨架”,以及一个磷的来源。
两条主流工艺的差别,就在于骨架从哪里来。
IDA法由孟山都在1971年开发,先造出一种叫亚氨基二乙酸的中间体,再一步步加工成草甘膦,好比先买来半成品零件再组装,流程短、收率高、污染少,但中间体的成本更高。
甘氨酸法由沈阳化工研究院在1973年研制成功,直接用更便宜、更易得的甘氨酸做骨架,好比从基础原料开始自己搭,原料成本低,但副产物和含磷废水更多,环保压力更大。
全球约118.3万吨草甘膦产能中,拜耳约37万吨,以IDA法为主,工厂分布在美国、比利时、巴西和阿根廷;其余约81.3万吨在中国,以甘氨酸法为主。
成本的分水岭,在磷这一端。
草甘膦里的磷,要从磷矿出发:磷矿石在电炉中高温还原成黄磷,黄磷再加工成含磷中间体,最后进入草甘膦的合成。黄磷是典型的高耗电产品,每吨耗电上万千瓦时,而且易燃,长途运输风险高。所以磷化工天然倾向于把矿、电和下游装置建在一起。
中国西南的云南、贵州、四川和湖北,恰好同时拥有磷矿和水电,2025年中国黄磷产量约100万吨,其中云南占四成以上。
国内头部草甘膦厂商大多是磷化工一体化企业,从磷矿、黄磷到草甘膦在同一个园区内完成,部分企业还把生产中产生的副产物用作其他化工产品的原料。原料自给、副产物回用,摊薄的是每一吨草甘膦的成本。
这种产业结构很难在别处复制。它需要磷矿、廉价电力、氯碱等基础化工配套和成熟的环保处理能力同时具备,巴西拥有庞大的需求,却没有与之匹配的磷化工集群。
政策又进一步固化了这个格局。根据国家发改委的《产业结构调整指导目录(2024年本)》,新建草甘膦装置被列为限制类项目。中国草甘膦产能在2022年至2024年稳定在81万吨,行业前十家企业合计占96.3%。
对巴西来说,这意味着草甘膦供应的替代选项极少:要么买中国的,要么买拜耳的。
三、登记证:利润分配的闸门
原药从中国运到巴西,离农户手里还有很长一段距离。中间最关键的一道关卡,是产品登记。
在巴西,任何农药产品上市前都必须取得登记,农业部门MAPA、卫生监管机构ANVISA和环境机构IBAMA分别负责农艺、毒理和环境评价。登记是按产品发放的:同一种有效成分,换一家厂商、换一个配方,都要重新登记。
这道关卡又慢又贵。按巴西登记咨询机构AllierBrasil的统计,2025年化学制剂产品的平均审批时间为63.4个月,等效原药为67.4个月,仿制制剂为64.7个月,都在五年以上。截至2025年底,仍有约2830个化学制剂产品在排队等待评审。
审批太慢,催生了一种特殊做法:通过起诉监管部门来加快评审。在仿制制剂的获批登记中,经由诉讼推动的占30%到35%。登记拿到之后还有维护成本,包括年费和定期的环境、毒理再评价,后者可能耗资数百万美元、历时十年以上。
这套制度改变了巴西农药市场的格局。巴西从2006年开始批准等效产品登记,也就是专利过期后的仿制药。随着仿制登记越来越多,农药价格大幅下降,巴西市场对中国产品的抵触也逐渐消退。
2025年,巴西批准了创纪录的912项农药登记,其中427项化学制剂里,371项基于等效原药,占86.9%。
仿制药的普及正在挤压原研厂商。先正达在2025年报中提到,巴西市场面临的挑战之一就是仿制药竞争加剧。
登记证的经济属性由此清晰起来:它既是市场准入许可,也是一种可以长期产生收益的资产。获取周期越长、成本越高,已经持有登记证的企业护城河就越深。谁拥有登记证,谁就能把原药加工成制剂、贴上自己的品牌卖给经销商和农户,拿走价值链中利润更高的那一段。只出口原药的工厂,赚的是制造环节的钱。
四、中国资本在品牌端,中国制造在原药端
巴西农药市场的实际结构要复杂得多,中国企业分布在价值链的三个不同位置。
要看清这种结构,先得弄明白一瓶农药是怎么从工厂走到农户手里的。
原药和制剂的关系,有点像面粉和面包。原药是高纯度的有效成分,本身不能直接喷到地里;要加入溶剂、乳化剂和各种助剂,调成适合当地作物、气候和喷洒设备的剂型,才成为农户买到的制剂。同一种原药可以做成几十种配方、贴上不同品牌,而每一种都要在巴西单独登记。
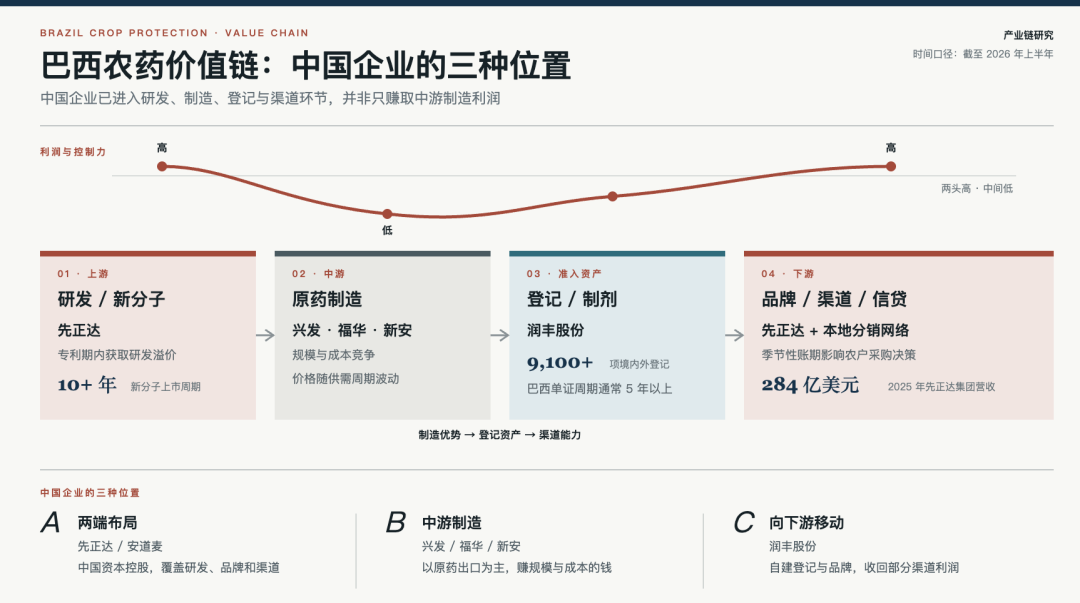
这条链条上的利润,大致是两头高、中间低。最上游是新有效成分的研发,一个新分子从发现到上市动辄要十年以上、数亿美元,专利期内可以获得高额溢价。
最下游是登记证、品牌和渠道。中间的原药制造比拼的是规模和成本,产品高度同质,价格随供需周期大起大落。专利到期后,原研产品的溢价被仿制药逐步瓦解,利润进一步向登记和渠道集中。
巴西的渠道还有一个特殊之处:卖农药的人,往往也是借钱给农户的人。
巴西农户通常在播种前从经销商、合作社或农化公司赊购种子、化肥和农药,等收获卖粮后再还款,有时直接用收获的大豆抵付货款。谁能提供这笔季节性信贷,谁就掌握了农户的采购决策,同时也背上了农户的信用风险。
2024年至2025年,巴西一些由基金控制的大型农资零售网络陷入司法重整、信贷收紧;先正达在2025年第四季度也因巴西客户的信用风险增加了拨备。
理解了这条链条,再看中国企业在巴西的位置,会发现它们分散在不同的段落上。
以兴发、福华、新安为代表的草甘膦厂商,处在中间的制造段。它们的产品大量以原药形式出口,由巴西本地的制剂企业、国际农化公司和经销商完成配制、登记和销售。这一段赚的是规模和成本的钱,利润随原药价格周期起伏,离农户很远。
站在链条两端的,恰恰也有中国资本。
全球第一大植保公司先正达,2017年被中国化工收购,如今隶属先正达集团,由中化集团控股。2025年先正达集团营收284亿美元,位居全球作物保护行业首位。
它既有原研产品线,也在巴西经营着成熟的品牌和渠道,2022年还收购了当地农资分销商Agro Jangada,把触角伸到离农户更近的地方。2026年上半年,先正达的植保业务在巴西增长7%,而整个拉美地区下滑了11%。同属中化体系的安道麦,则是全球专利过期农药领域的重要企业。
所以,“国际农化巨头”这个群体里,本身就有中国资本控股的公司,它们在巴西赚的是研发、登记和渠道带来的溢价。
还有一类中国企业正在从中间段向下游移动,润丰股份是典型代表。它不满足于把原药卖给别人,而是在目标国家自己申请登记证,再用自有品牌直接卖给当地经销商,拿回一部分原本属于中间商的利润。
截至2026年一季度末,润丰在国内外持有的登记已超过9100项,巴西、阿根廷等重点市场的重要登记正在陆续落地。2025年润丰营收146.88亿元,2024年全球排名第十。
这种移动本质上是用时间换准入。在一个平均要等五年以上才能拿到一张登记证的市场,制造优势无法直接兑换成渠道优势,只能一张证一张证地积累。
巴西漫长的登记周期,既是新来者的门槛,也是先到者的护城河。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
原文出处:钛媒体 (本文由聚合程序自动采集,版权归原作者所有)