沪指跌1.1%,创指跌3.96%:电力、银行板块逆势上涨,两市成交16578亿元
A股三大股指11月6日集体大幅低开。AI硬件侧盘初杀跌后出现反抽,带动两市早盘跌幅略有收窄。午后两市弱势不改,窄幅震荡。从盘面上看,“易中天”等午间集体发声未能立竿见影,市场等待上市公司拿出真金白银护盘。银行板块午后连续拉升,继续带动红利方阵。至收盘,上证综指跌1.1%,报3649.18点;深证成指跌2.57%,报11…
A股三大股指11月6日集体大幅低开。AI硬件侧盘初杀跌后出现反抽,带动两市早盘跌幅略有收窄。午后两市弱势不改,窄幅震荡。
从盘面上看,“易中天”等午间集体发声未能立竿见影,市场等待上市公司拿出真金白银护盘。银行板块午后连续拉升,继续带动红利方阵。
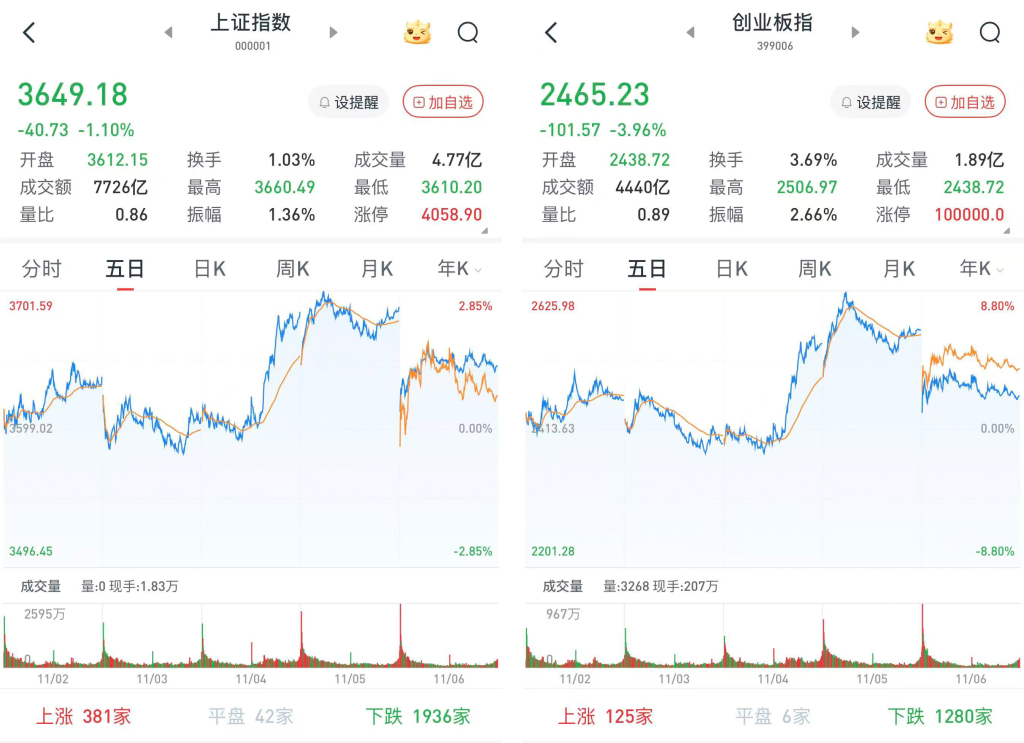
至收盘,上证综指跌1.1%,报3649.18点;深证成指跌2.57%,报11175.78点;创业板指跌3.96%,报2465.23点。
Wind统计显示,两市及北交所共757家上涨,4739家下跌,平盘有80家。
两市成交16578亿元,较前一交易日的21179亿元减少4601亿元。其中,沪市成交7726亿元,比上一交易日9797亿元减少2071亿元,深市成交8852亿元。
据大智慧VIP,两市及北交所共有45只股票涨幅在9%以上,38只股票跌幅在9%以上。
电力、银行逆势上涨
在板块方面,电力股带动公用事业板块领涨两市,新能股份(000595)、立新能源(001258)、东方新能(002310)等涨停,乐山电力(600644)涨超8%,东方环宇(603706)、珈伟新能(300317)等涨超4%。
银行股全天强势,沪农商行(601825)涨超4%,建设银行(601939)、苏州银行(002966)、南京银行(601009)、江苏银行(600919)等涨超1%。
农林牧渔表现抢眼,新赛股份(600540)、万向德农(600371)、天山生物(300313)、东方海洋(002086)等涨停或涨超10%,金健米业(600127)、神农种业(300189)等涨超4%。
通信股领跌两市,剑桥科技(603083)跌停,中际旭创(300308)、长盈通(688143)、世纪恒通(301428)、长飞光纤(601869)、新易盛(300502)、长芯博创(300548)等跌超7%。
电子股跌幅靠前,鸿富诚(301716)、普冉股份(688766)、澳弘电子(605058)、东山精密(002384)等跌停或跌超10%,澜起科技(688008)、生益科技(600183)、沪电股份(002463)等跌超8%。
有色金属全天低位震荡,华阳新材(600281)、新莱福(301323)、云南锗业(002428)、金诚信(603979)等跌超7%,西部矿业(601168)、江南新材(603124)等跌超6%。
短期市场调整更偏结构性分化
申万宏源首席策略分析师王胜认为,是市场内部交易结构调整与外部宏观扰动共同作用的结果。7月市场震荡主要因为部分资金对科技产业趋势提前给出乐观定价,科技板块交易拥挤后触发调整;8月市场在消化拥挤问题的同时,又受到海外资产配置环境弱化和AI产业链内部基本面展望分化的影响。短期市场调整更偏结构性分化。科技板块内部,上游硬件与中下游应用表现分化;非科技板块也有房地产、部分上游顺周期等结构性亮点。在他看来,当前A股更接近大波段上涨过程中的震荡休整阶段,长期向上的趋势并未改变。经过7月以来的调整和半年报业绩消化,电子、通信板块的静态市盈率已回到历史中位数附近,前期科技板块的交易拥挤也在逐步缓解。随着稳市机制持续发挥作用,市场运行有望逐步趋稳。
光大证券宏观首席分析师何宁表示,科技创新正成为中国经济转型升级的重要驱动力。从数据看,前三季度高技术制造业、装备制造业增加值同比分别增长14.3%和10.2%,高于规模以上工业5.3%的整体增速;3D打印设备、锂离子电池、工业机器人产量分别增长62.5%、39.5%和29.1%。同期,计算机、通信和其他电子设备制造业利润同比增长103.8%。
华创证券研究所策略首席分析师姚佩认为,股票市场短期是投票器,长期是称重机,上市公司盈利能力决定股市的长期投资回报。历史经验显示,A股市场表现与上市公司ROE走势显著相关,而ROE结构的变化对其趋势有较大影响。当前A股整体盈利质量稳步改善,结构上增长动能从金融地产为代表的传统经济向科技制造为主的新经济转换。
财通证券首席经济学家孙彬彬表示,海外政治极化、碎片化、高利率和地缘局势仍在扰动全球资本市场。但决定中国资产中长期价值的,仍是中国经济基本面、改革方向和制度优势。以自身确定性应对外部不确定性,是当前看好中国资产的核心逻辑。确定性首先来自持续释放的政策红利。从7月中央政治局会议部署适时谋划增量政策、深化资本市场投融资综合改革,到金融强国建设“十五五”规划落地,再到一系列增量政策推出,政策重点在于提高市场功能、资产质量和长期回报。中长期资金入市与分红回购机制完善,正在把制度优势转化为资金和资产优势。
长江证券策略首席分析师戴清表示,三季报进一步验证了A股盈利修复的内生动力。三季度全A非金融、非石油石化公司营业收入同比增长5.62%,盈利同比增长3.02%;创业板、科创板单季度营业收入分别增长24.15%和12.11%,科创板盈利增速超过65%。交通运输等行业盈利改善,食品饮料等领域盈利降幅收窄。A股“独立行情”并非与海外波动完全脱钩,而是本土基本面、产业竞争力与企业盈利周期正在形成自身定价逻辑。随着政策显效、科技景气延续和内需修复扩围,市场关注点有望转向中国资产盈利成长性。
原文出处:澎湃新闻 (本文由聚合程序自动采集,版权归原作者所有)