美国离下一场金融危机不远了?

本文来自微信公众号: 大橘财经 ,作者:翁彬凯今年5月,全球化智库副主任高志凯曾公开预言了美国经济危机的到来,并将风险窗口指向2026年底至2027年上半年。桥水基金创始人雷·达利欧(aymond Thomas Dalio)近期亦多次警告美国债务及金融风险,并认为美国金融危机或在三年内爆发。尽管金融危机即将爆发这一观点…
本文来自微信公众号: 大橘财经 ,作者:翁彬凯
今年5月,全球化智库副主任高志凯曾公开预言了美国经济危机的到来,并将风险窗口指向2026年底至2027年上半年。桥水基金创始人雷·达利欧(aymond Thomas Dalio)近期亦多次警告美国债务及金融风险,并认为美国金融危机或在三年内爆发。
尽管金融危机即将爆发这一观点本身尚非普遍共识,然而市场内外均对美国高负债、AI泡沫及地缘冲突等潜在风险做出广泛警告。
从过去几个月的宏观经济数据看,这或许是令人费解的现象。美国经济在七国集团中增长最快,第三季度年化增长率达3.4%;股市不到一个月前创下历史新高,家庭净财富也达到历史最高水平;失业救济申请人数接近20世纪60年代以来的最低水平,失业率仅为4.2%,这一水平与“充分就业”相符。
从传统经济学意义上看,美国似乎正处于稳定的繁荣周期。
然而,美国中期选举从事实上动摇与否认了这种“稳定”。一方面,选举前及过程中,既有的繁荣并没有转化为民意,反而是倾向抑制主要增长动力(AI)的民主党取得大胜,证明这种“繁荣”并不被选民所认可;另一方面,选举过后,人工智能(AI)股带动下,美股发生自新冠疫情以来最严重的暴跌,进而引发全球股市下跌,进一步预示着这一长期被投资者近乎无条件信任的增长动力源并不稳健。
海曼·明斯基经济理论中最著名的论断即,“稳定孕育不稳定”。许多时候正是经济繁荣埋下了下一轮经济危机的种子,而这种潜在威胁是有迹可循的。
消费意愿低迷
据《华尔街日报》及彭博社报道,根据密歇根大学最新公布的数据,10月底,美国月度消费者信心指数跌至48,略低于9月底的48.1,这是该调查历史上的第二低值。
从宏观经济数据上看,这几乎是不可能发生的。在过去的几个月内,美国经济增长稳定、失业率低、通胀率相对较低且零售支出强劲,而美国消费者也不曾有排斥消费而倾向储蓄的消费观念或传统,然而消费意愿却与经济增长相背而行。
这或许是由多种因素引发的。彭博社称,“美国人都有工作”的说法掩盖了劳动力市场诸多不满。就业数据掩盖了美国目前处于低招聘、低解雇的困境,这导致求职时间长、工资增长乏力,以及大量人口退出劳动力市场。
此外,消费意愿也是相对的。消费情绪指数或许能提供一些线索:除了拥有大量股票财富的人群外,所有美国群体对经济的看法都在恶化。
换言之,这体现了美国经济现状的深层矛盾,增长是客观可见的,然而增长本身并不能有效地惠及实际的消费者并促进消费,刺激增长,最终形成正向经济循环;相反,不论出于资源配置、收入分配或其他相关因素,美国经济呈现投资者与消费者间的割裂:投资者对未来持乐观态度,并因利益诉增进投资进而推高泡沫;消费者对未来持悲观态度,抑制消费并增加储蓄。
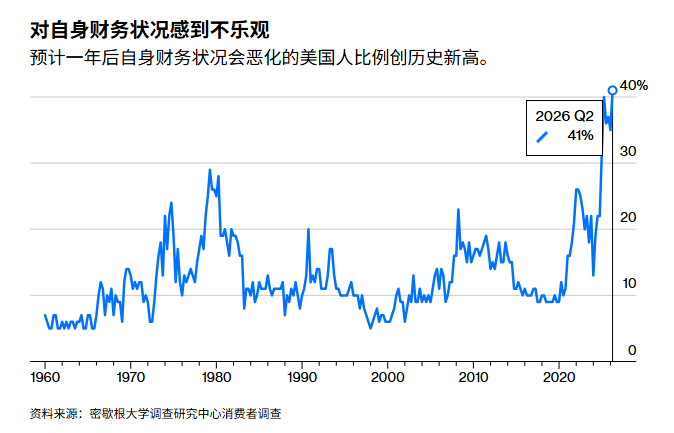
美国人对未来财务状况的悲观态度。彭博社
从经济史的角度看,过去曾发生的每一次大规模经济危机,不论1929年、1997年还是2008年,往往都以高投资低消费作为预兆。
正因如此,彭博社称,“如今美国的工资、收入和财富分配状况,比以往任何时期都更接近(大萧条前的)20世纪20年代:即使衡量个人支出的数字并不乐观,但总体支出的汇总数据可能看起来仍然不错。”
美国人不满的并非现任政府,而是当前的经济体制。超过40%的美国人认为,一年后他们的个人财务状况会更糟,这一比例比该系列调查此前的最高纪录(20世纪80年代初创下)高出整整10个百分点。超过30%的美国人认为,五年后他们的个人财务状况会更糟,这一比例是20世纪80年代的两倍。
或者说,自1970年以来,只有三次超过半数的美国人认为政府在经济管理方面做得不好。而现在,这一比例达到了74%。
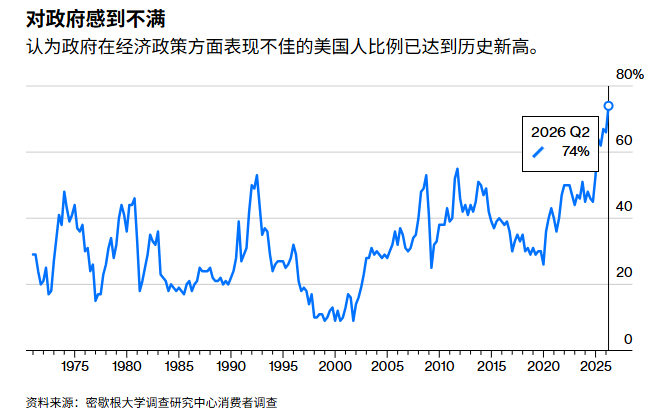
美国人对政府经济政策的不满。彭博社
AI投资风险累积
在过去的数月乃至数年中,人工智能及科技公司作为美国股市的主要增长推动力,在事实上助推了美股达到历史高点,同时也在直接经济数据上反映为“经济繁荣”。
然而,从今年第三季度一系列科技公司增长放缓,股价波动乃至延迟上市,到中期选举后科技股带动美股乃至全球股市的暴跌,均带来了一个问题:人工智能带来的增长是否如过去投资者所相信的那样强劲?
在过去数个月华尔街的众多IPO项目中,Anthropic的大规模IPO是最受瞩目的项目之一。该公司在9月招股书发布时设置了2万亿美元的预期上市估值,这意味着其将成为自2021年以来美国市场最大规模的IPO之一。
Anthropic的天价IPO集中体现了人工智能热潮所带动的大规模投资潮,而这一热潮无疑驱动了过去数个月的美国股市增长。
然而,随着第三季度Anthropic营收增长放缓,这一趋势也受到了显著影响。据路透社10月15日报道,在Anthropic最新披露财务数据后,该公司的部分现有投资者和即将参与其IPO的潜在投资者正在考虑更低的1.5万亿美元的估值预期。
同期,市场对AI所需成本不断膨胀及增长趋缓的担忧也在加剧。投资者认为,AI市场近期前景很大程度上取决于此次股票发行能否成功,此外还要看OpenAI明年是否能够上市。
中期选举结果及随后而来的美股抛售潮进一步影响了投资者对AI市场预期,据路透社11月5日报道,投资者正质疑在AI及科技股抛售潮下Anthropic能否按计划在下周进行上市路演,同时将可能的预期估值进一步下调至1万亿美元。
单家公司的经营状况或许不能完全代表整体市场前景及经济趋势,然而,从第三季度以来的美股波动,以及中期选举后紧随而来的美股乃至全球股票的抛售潮,我们无疑可以看到两点。
其一,人工智能投资并不如预期的那样有利可图,事实上在选举结果公布前的10月底至11月初,一系列科技公司公布的第三财报不及预期,已导致美股一轮较大波动,亚马逊、谷歌、英伟达、英特尔等股价均显著下跌。
其二,人工智能前景受政治因素影响显著。科技公司及人工智能业务极度依赖数据中心为代表的基础设施建设,而这类基础设施带来的能源耗费在过去已与美国本地社区居民产生严重冲突,并直接影响了中期选举结果。这种不稳定性已经,并在未来可预见地加剧人工智能投资风险。
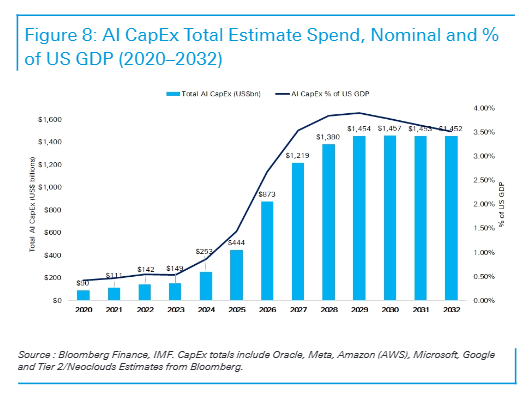
美国AI投资预计规模及GDP占比。德意志银行
信贷风险增长
在德意志银行11月3日发表的报告中,为分析AI热潮下美国经济面临的系统性风险,其采用GHSS分析框架,以企业债务-GDP比与实际股价上涨作为指标,并如下图划定坐标轴,并以以企业债务-GDP比上升超过9个百分点,实际股价上涨超过26%作为进入“红色区域”的标准。“红色区域”意味着信贷处于高系统性压力,在随后三年内爆发金融危机的可能性为45%。
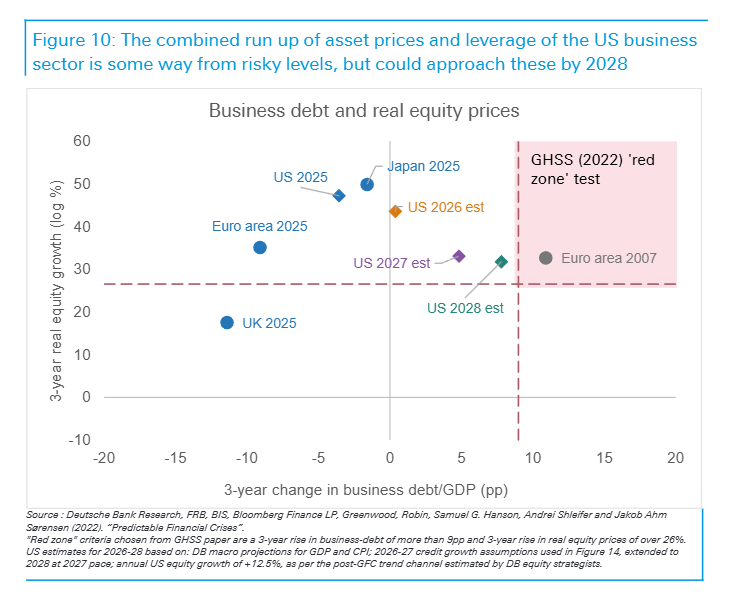
美国信贷面临风险。德意志银行
德意志银行称,“美国数据已显示出2026年迄今信贷趋势的明显加速”,如果2026年的情况延续至2027-2028年,同时假设过去12个月股票价格持续保持上涨趋势,美国企业部门的综合杠杆率将明显上升,到2028年将略低于“红色区域”水平。
同时,如果AI热潮继续加速,无论是债务融资增加还是估值重新上行,那么到2028年接近这一水平是完全可能的。
德意志银行还在报告中指出,相比1997-1999年的互联网泡沫,AI热潮虽有相似之处,但其下行风险相对温和,同时运营现金流在AI产业扩张中仍发挥重要作用(而非纯粹投机行为),泡沫化程度较低。同时AI借贷规模在近期已经缩减,且估值收窄,因而该行认为AI热潮造成制度性信贷危机的可能性较低。
然而,值得注意的是,这一观点立足于AI泡沫化程度维持不变的前提下演绎。随着美国中期选举后,数据中心为代表的AI基础设施规模增长受限,AI现金流很大程度上无法继续大规模投入产能扩张,同时AI相关需求增长可能在短期下跌后进一步推高部分科技公司(主要是控制已有AI基础设施的科技公司)股价。如果投资者不能寻得AI产业外更具吸引力的增长点并转移投资,那么持续依赖AI领域投资获益的行为很可能进一步加速其泡沫化进程,并将信贷市场向该模型所指出的“红色区域”推进。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)