京东外卖的“美团经验包”,到期了

本文来自微信公众号: 听筒Tech ,作者:听筒Tech工作室进入2.0阶段。听筒Tech(ID:tingtongtech)原创从抢地盘到算账单,比“京东外卖2.0”先来的,是负责人的出走。11月4日,据媒体报道,京东本地生活业务负责人郭庆因“个人原因”离职,京东方面确认了这一消息。接任人选暂未公布,但接近京东的人士向…
本文来自微信公众号: 听筒Tech ,作者:听筒Tech工作室
进入2.0阶段。
听筒Tech(ID:tingtongtech)原创
从抢地盘到算账单,比“京东外卖2.0”先来的,是负责人的出走。
11月4日,据媒体报道,京东本地生活业务负责人郭庆因“个人原因”离职,京东方面确认了这一消息。
接任人选暂未公布,但接近京东的人士向媒体透露,郭庆离任后,本地生活业务转入以“供应链创新”为核心的“京东外卖2.0”阶段。
郭庆的履历,本身就是一份说明书。2014年,他加入美团,一手推动酒旅业务,2020年进入美团最高决策机构S-team。
在业内看来,郭庆是京东从美团挖来的“经验包”,也确实将京东外卖“从0到1”的仗打完了。
2025年2月,京东外卖高调上线,“免佣、全职骑手五险一金、百亿补贴”三板斧下去,日单量四个月内冲到2500万单,市场份额一度摸到约31%。
那也是京东本地生活最接近“改变格局”的时刻。但遗憾的是,补贴一退,京东外卖的底色就露了出来,2026年初份额回落到7%左右。
某种程度上,一个规律又被市场验证,用补贴买来的份额,和用效率挣来的份额,或许并不是同一种东西。
当然,换人不是对过去的否定,而是对下一阶段新的定价。只是,市场仍需要思考的是,京东为什么在这个时间换挡?于行业来说,京东的外卖2.0阶段,到底意味着什么?
-01-
京东外卖负责人出走
在互联网大厂的叙事里,负责人的人事变动,从来不是一个需要被当真追问的答案。真正值得看的,是京东外卖业务的变动以及阶段的切换。
11月4日,据媒体报道,京东本地生活业务负责人郭庆因“个人原因”离职。京东方面也确认了这一消息,并表示“公司感谢郭庆在任职期间的付出”。
值得玩味的是,有接近京东的人士向媒体透露,郭庆离任后,京东的本地生活业务,将转入以“供应链创新”为核心的“京东外卖2.0”阶段。
业内人士表示,郭庆的离开时间点,恰好卡在京东外卖从“不惜代价抢一张牌桌”,滑向“算清楚每一单亏多少”的中间地带。
在业内看来,郭庆是京东请来的“美团经验包”。
2024年1月,京东以CEO顾问身份加入京东,同年8月出任达达董事会主席,2025年7月本地生活服务事业群成立后担任负责人,向CEO许冉汇报。
京东挖来郭庆,用意并不隐晦。京东做外卖,冷启动最缺的不是运力,毕竟,达达的配送网络已经在手,缺的是本地生活的平台化运营经验。
而商家拓展、地推管理、双边网络效应,这些是美团用十几年长出来的肌肉,郭庆身上带着这些基因。
郭庆确实把“从0到1”的仗打完了。
2025年2月,京东外卖正式官宣上线,3月起全量铺开。打法虽然没有任何新意,但足够有效,商家免佣、全职骑手五险一金、百亿补贴,同时抡下去,瞄准的是行业多年积累的软肋,商家对高佣金的怨气,和骑手对保障缺失的不满。
彼时,刘强东还亲自站台,这笔生意也被外界视为京东的“一把手工程”。
数据跑得比预期快。上线不到四个月,2025年6月,京东外卖日订单量突破2500万单,艾瑞咨询测算其占据全国外卖市场超过31%的份额,在品质外卖细分市场的占有率约45%。
到了2026年2月上线一周年,京东外卖累计下单用户超过2.4亿,超200万餐饮门店入驻。
用不到半年时间拿到三成份额、两千多万日单,京东外卖表现的非常激进。郭庆在美团身上“肌肉记忆”的移植,前半段可以说是成功的,他知道商家怎么谈、补贴怎么打,以及双边网络从哪一端先撬动。
不过,“从0到1”有一个分界线,因为成功标准是“有”,不是“对”。
做到“有”,靠的是投入强度和执行力;做到“对”,靠的却是单位经济模型能不能自己站住。
一个值得留意的细节是,2025年全年,京东新业务经营亏损466.41亿元(人民币,以下未标注则同),营销开支从480亿元,飙到840亿元;集团归母净利润则从414亿元,腰斩至196亿元,外卖是最大的亏损源,野村调研给出的单均亏损是3.3元。
到了2026年初,瑞银的数据显示,京东外卖的日单量回落到约800万单,订单量份额约7%,美团和淘宝闪购分别占51%和42%。
从高峰期逾三成的高点回落到7%左右,蒸发的那部分,与其说是用户流失,不如说是补贴退潮后,那些本来就不属于“效率型外卖”的订单,回到了它们原本该在的地方。
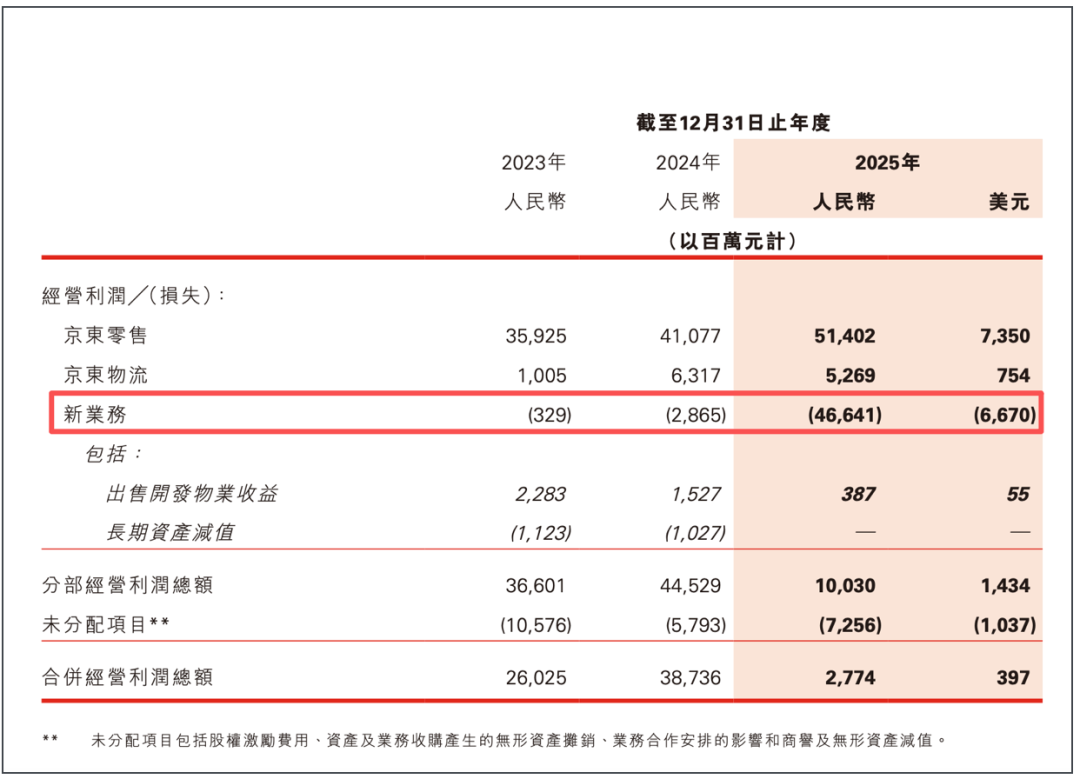
图:京东2025年分业务利润情况
来源:京东财报《听筒Tech》截图
可以说,郭庆完成了他的任务,把京东外卖从没有做到有声量。但当业务重心从用补贴换规模转向用效率换生存时,需要的是一套不同的能力组合。
“从0到1”,郭庆划下了一个句号。接下来,京东外卖要写的,则是另一个故事。
-02-
京东外卖换挡
要将京东外卖新阶段举措和人事变动看清楚,仍要回到外卖这件事本身。
京东做外卖的初衷,写在2024年的焦虑里。彼时,京东电商主站增速放缓,在电商新势力的挤压下,“高频入口缺失”被反复提及。
外卖业务被寄望于解决这件事。诸如,用一日三餐的打开频次重新激活用户,用即时配送网络为秒送和即时零售铺路。而郭庆的任务,就是把这个逻辑从图纸上搬下来。
郭庆做到了前半段,将订单冲上去了,但代价是惨重的。标普这样测算,新业务亏损蚕食了京东零售与物流业务营运利润的82%。也即是说,京东用主站和物流赚来的钱,去填一张用补贴换来的外卖订单表。
在业内人士看来,更隐蔽的一层,是“高频打低频”的叙事,在京东的体系里似乎并没有跑通。
诸如,秒送模块的月活在2025年二季度见顶后明显回落,而同期京东日用百货的增速并未同步放缓。后者的增长更多来自商品组合优化和3P生态改善,而不是外卖带来的高频用户转化。
换句话说,高频打开和货架购买是两种心智,流量层面的连通不等于交易层面的承接。此前,美团自己也曾尝试用本地生活的高频反哺货架电商,同样没有跑通。
这也意味着,京东为外卖付出的数百亿元亏损,不仅没有换来可持续的份额,在最核心的战略协同上,也没有兑现当初最想拿到的那张支票。
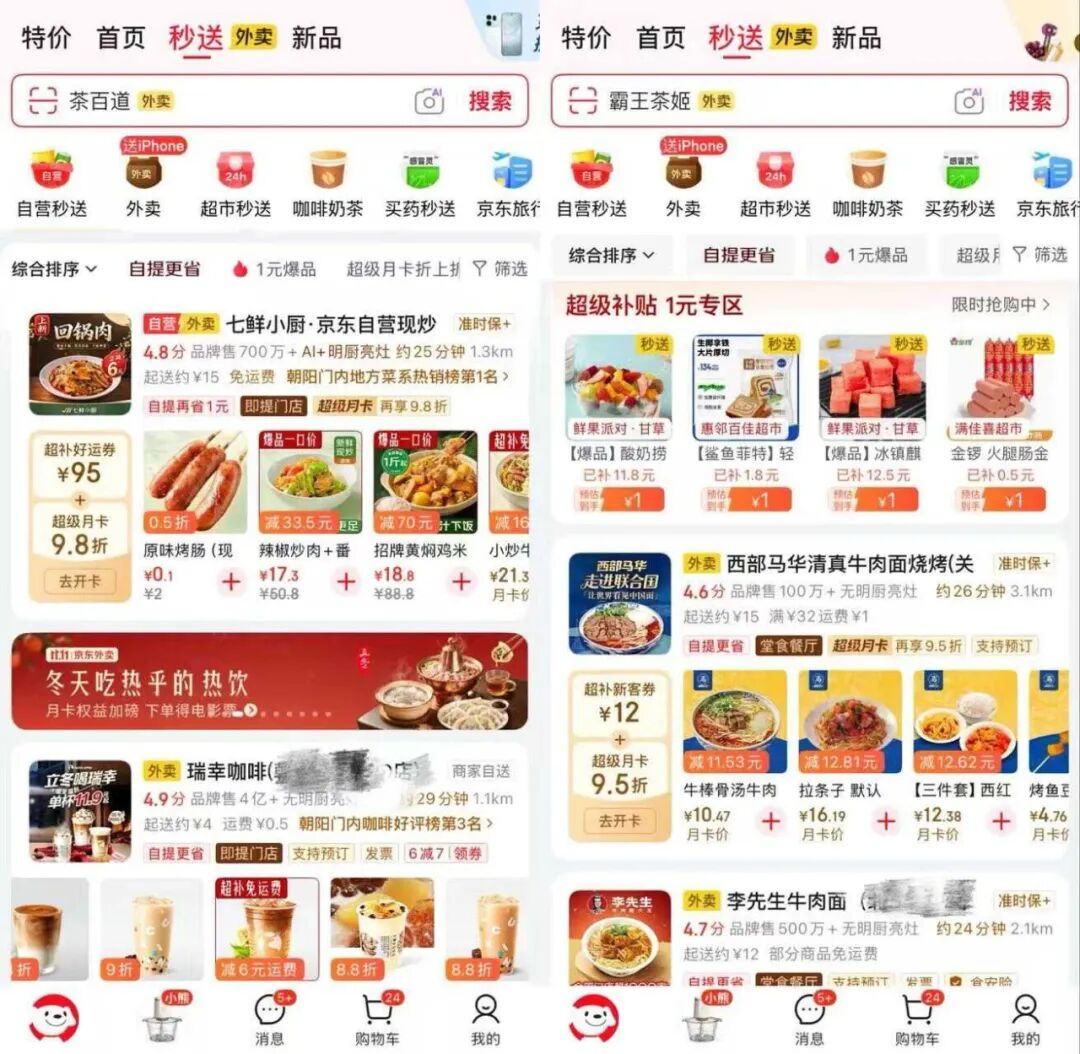
图:京东外卖主业
来源:京东APP,《听筒Tech》截图
因此,从这个逻辑来看,郭庆的离开,本质上是业务阶段换了,能力半径的匹配关系也需要跟着换。
也即是说,如果京东外卖在2025年的关键词是“冲刺”,需要一个擅长开疆、能将业务从没有做到有声量的人。
那么,2026年,关键词是“止损”,需要的,是能将单均亏损(野村测算2025年约3.3元)持续压下去、把配送资产从内部结算切成市场化定价、把供应链能力塞进每一个履约环节的人。
于是,“京东外卖2.0”的动作很具体,就是把外卖从一项“烧钱换规模”的业务,重新装回京东的供应链骨架里。
从目前来看,京东的第一个动作,是往上游走。
2025年7月推出的七鲜小厨,被视为2.0的载体,是嵌在供应链里的标准化出餐节点。要求是做到净菜工厂统一洗切配、冷链直送、机器人出餐,把“品质外卖”变成可复制、可控成本的供给能力,绕过撮合直接控制供给。
第二个动作是往体外切,将即时配送资产并入京东物流后按市场价结算,外卖从“重资产养运力”变成“轻资产买运力”。
减亏也在同步发生。2026年一季度,京东新业务(以京东外卖为主)经营亏损收窄至103.5亿元,较2025年四季度明显改善;二季度进一步收窄至98.5亿元,其中外卖亏损同比减少超50%(京东官方口径)。
两个动作合在一起,2.0的轮廓就清楚了。
前端用七鲜小厨把供给做重,后端用市场化结算把配送做轻。京东管理层也将话说得也很直白,“不追求短期爆发的订单数量”,要“围绕体验、成本、效率,打造餐饮领域的京东模式”。
也就是说,不再用美团的规则跟美团打,换一套京东自己算得过来的规则,靠供给的确定和成本的可控性。
这套规则能不能让京东外卖回到30%的份额目标,是另一个问题。
但它回答了一个问题,一个没有骑手密度优势、没有双边网络先发优势的玩家,在外卖这个行业里,到底还需要靠什么稳定市场。
-03-
行业转弯,京东外卖2.0好使吗?
放到行业里看,京东的换挡并不是孤例。外卖大战打了一年多,三家公司都在重写游戏规则。
美团方面退出补贴战,2026年二季度单均补贴压到1.3-1.4元,单均UE转正至0.4元;官方数据显示,今年15元以下外卖订单占比同比减半,实付单均价回升。
核心本地商业板块,2025年三季度经营亏损约141亿元,2026年二季度转为盈利约56.7亿元。
阿里的亏损还在,但方向先换了。
今年6月,据媒体报道,尽管在2026年第一季度,阿里的外卖亏损仍在170-190亿元,但淘宝闪购的单均亏损从“血亏”压到约1.5元,新财年投入直接砍半,日均单量从高峰回落30-40%。
蒋凡给的时间表是,2027财年单月UE转正、2029财年即时零售整体盈利。
与此同时,淘宝闪购的投入收缩,20亿元租金补贴砸向闪电仓,便利店开店目标从1000家上调到3000家,资源从“用补贴买外卖单量”转向“用仓配买社区零售的供给密度”。
三家公司的动作不同,但底层逻辑却是同一个,补贴没有分出胜负,只养出了用户的比价习惯。行业级的竞争焦点,正在从“谁更敢烧”回到“谁的供应链更深、履约更稳、每一单更算得过来”。
京东外卖2.0也是行业转向的一部分,只不过它的财务压力偏大,转得较急。
只是,新阶段的京东外卖,能支棱起来吗?
可以看到,京东手里的牌,不在骑手密度和补贴耐力上,优势是用供应链效率把一台冰箱、一部手机、一箱日用品的购买决策接过来,而不是用9块9的咖啡争夺打开频次。
所以,京东外卖2.0的官方口径是“供应链创新”和“精细化运营”,不再试图在外卖这个品类上跟美团拼补贴厚度,而是把外卖重新塞回自己擅长的轨道,用仓配效率和自营品质,去做“送得快且送得对”的确定性生意。
但京东外卖接下来的考题,或许比“从0到1”更难。
京东需要面对组织能力的错配。京东的供应链能力建立在商品标准化、SKU可控、仓网可计划的零售逻辑上,而外卖的供给主体是海量中小餐饮商家,配方与出餐高度非标。
七鲜小厨试图用自营标准化绕开非标,但万店复制考验的是现金流和组织能力,不是单店能不能炒出一盘好菜。京东擅长将一台冰箱送对,不等于能让几千个厨房在同一套标准下同时出餐。
另外,履约成本的账还没有算平。
国信证券测算,2026年二季度京东外卖单均亏损约4.5元;摩根大通估算,京东外卖单均骑手成本(含五险一金)约7.2元,高于美团约4.8元。
差距的根源不是配送本身,是密度。外卖的规模效应发生在城市、商圈和时段层面,单量再大,摊到每个三公里半径里密度不够,履约成本就压不下去。
补贴退坡后,京东日单量从2500万回落到约800万单,骑手站点同步收缩。骑手和单量之间一旦形成“单少、人走、体验差、单更少”的循环,靠七鲜小厨增加供给来解决,逻辑上南辕北辙。
虽然七鲜小厨解决的是“餐从哪来”,但京东外卖缺的是“单从哪来、人往哪去”。毕竟,供给的确定性可以提升品质,但品质本身不制造密度。
外卖2.0好使吗?它解了京东集团的题,还没有解外卖的题。换句话说,换账本是对的,京东外卖2.0的本质,是用供应链的慢变量去替代补贴的快变量,但弊端是它需要时间和耐心。
只是眼下,京东外卖的财务空间,恰恰是当下最稀缺的东西。至于这个版本能不能跑通,利润什么时候出现,才是京东真正要寻求的答案。
(头图来自京东官方微信。)
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)