从“防渗工程”到“城市矿山”:高能时代34年转型发展启示
本文来自微信公众号: 青山产业评论 ,作者:青山研究院2026年10月29日,A股上市公司高能环境正式将证券简称变更为“高能时代”。这次更名背后,是一家环保企业经营重心的变化。根据公司公告,2026年上半年,资源循环利用业务收入占主营业务收入的87.55%,上市之初的核心业务环保工程收入占比则降至3.79%。此前,公司…
本文来自微信公众号: 青山产业评论 ,作者:青山研究院
2026年10月29日,A股上市公司高能环境正式将证券简称变更为“高能时代”。
这次更名背后,是一家环保企业经营重心的变化。
根据公司公告,2026年上半年,资源循环利用业务收入占主营业务收入的87.55%,上市之初的核心业务环保工程收入占比则降至3.79%。此前,公司所属行业分类已经从“生态保护和环境治理业”调整为“制造业—废弃资源综合利用业”。
高能时代的前身,是1992年由中国科学院高能物理研究所投资成立的一家防渗工程处。34年后,这家企业的核心业务已经转向工业固废和危废中的金属资源回收。
转型带来的变化十分显著。2019年至2024年,公司营业收入增长近两倍,归母净利润却只增长约17%;2025年,营收增幅仅为1.60%,归母净利润却增长了73.94%。2026年前三季度,公司归母净利润进一步达到12.03亿元。
从环保工程到资源化制造,高能时代经历了怎样的发展过程?持续多年的资本投入和利润压力,最终如何转化为经营收益?对于正在寻找新增长方向的环保企业,这个案例又有哪些值得研究的经验与教训?
从防渗工程到金属资源化
34年的业务转型
高能时代的历史,可以追溯到中国环保产业发展的早期。
1992年8月,中国科学院高能物理研究所投资成立北京高能垫衬工程处,主要承接垃圾填埋场防渗衬垫工程。
当时国内生活垃圾卫生填埋设施建设刚刚起步,垃圾填埋场防渗属于技术要求较高的专业工程。高能环境较早引进并应用垫衬防渗技术,逐步形成了固体废物污染防治领域的专业技术和工程施工能力。
2001年,工程处完成公司制改造,成立北京高能垫衬工程有限公司。经过此后多次股权调整,国有资本退出,李卫国成为公司的主要股东。2009年,公司整体改制为股份有限公司。2014年12月29日,高能环境登陆上海证券交易所。
这一阶段,公司从专业防渗施工企业发展成为固废污染治理综合服务商。业务范围扩展至垃圾处理、矿山环境治理、污染场地修复等领域,商业模式仍以技术服务和工程承包为主。
上市之后,高能环境进入业务扩张阶段。
随着2015年新《环境保护法》实施、2016年“土十条”发布,以及PPP模式在市政环保领域推广,土壤修复、垃圾处理和环境综合治理市场出现较多项目机会。
高能环境积极拓展环境修复和固废处理业务,并逐步进入环保设施投资运营领域。2016年前后,公司开始加快危废处理处置布局,通过收购和投资进入工业危废无害化处置及资源化利用市场。
根据公司年报,2017年营业收入为23.05亿元,2019年增至50.75亿元。这一时期的业务增长主要来自环境修复、固废处理及相关工程和运营业务。
但随着环保市场逐步进入调整阶段,原有业务模式面临新的压力。
一方面,PPP项目规范清理和地方投资约束逐步改变了环保工程市场的增长环境;另一方面,危废处置行业前期形成的部分产能陆续释放,无害化处置市场竞争加剧,单纯依靠处置收费的盈利空间受到挤压。
高能环境由此进一步加大资源化业务布局。
2021年前后,公司集中推进江西鑫科、重庆耀辉等资源化项目收购,并建设金昌高能等项目,逐渐形成以含铜、含铅、含镍工业废料以及贵金属回收为核心的产业布局。
2022年,公司通过非公开发行股票募集资金约27.58亿元,为资源化项目建设和业务扩张提供资金支持。
与传统环保工程相比,这些资源化项目具有明显不同的经营特征。企业需要持续采购含金属原料,通过冶炼、分离和提纯形成商品,再向下游工业客户销售。项目盈利与生产工艺、原料采购、金属回收率及市场价格密切相关。
经过数年的项目建设、设备调试和工艺优化,资源化业务逐渐成为公司的收入主体。
六年间,资源化取代工程成为收入主体各板块收入占营业收入比重,%资源化环保运营工程及其他202020.0268.98202144.6417.2238.14202246.2216.6137.18202361.1315.3923.48202476.81202580.772026H187.55注:环保运营为运营收入减去资源化;工程及其他为营业收入减去前两项后的余额。2026H1为上半年。来源:高能环境(现高能时代)历年年报及2026年半年报更多洞察及数据,关注青山产业评论
2026年10月,公司正式更名为“高能时代”,并明确表示未来将继续发展金属资源循环利用业务,同时拓展矿业及国际化业务。
至此,一家从垃圾填埋场防渗工程起家的环保企业,已经转变为以再生金属产品生产销售为核心的制造型企业。
不过,这一转型能够实现,背后有相当长时间的投入和经营压力。
五年增收不增利
高能时代付出了多少转型代价?
如果只看2025年以来的经营业绩,高能时代的资源化转型已经取得显著成效。但将观察时间延长至2019年,情况就复杂得多。
从2019年至2024年,公司营业收入增加了94亿元,归母净利润却只增加约7000万元,归母净利率从8.12%下降至3.32%。
2024年,公司营业收入同比增长37.04%,归母净利润反而下降4.52%。
这一现象与资源化业务的经营特点密切相关。
资源化企业销售电解铜、贵金属等产品时,金属产品销售额计入营业收入,相应的金属原料采购成本则进入营业成本。由于原料本身具有较高价值,企业可能形成较大的营业收入,但实际能够留存的加工利润相对有限。
营收涨近两倍,利润和利润率却没跟上2019—2025年营业收入,亿元07515050.75145.00归母净利润,亿元05104.124.82归母净利率,%048128.129.283.325.692021年后连降三年2019202020212022202320242025注:归母净利率=归母净利润÷营业收入。来源:高能环境(现高能时代)历年年报更多洞察及数据,关注青山产业评论
与此同时,新建资源化项目通常需要经历产能爬坡、工艺调整和产品结构优化过程。
江西鑫科就是一个典型案例。
2021年,高能环境收购江西鑫科80%股权,推进多金属资源回收综合利用项目建设。项目自2023年3月底开始陆续试生产,但投产初期多次进行环保设备和工艺改造,全年产能利用率只有46.40%。
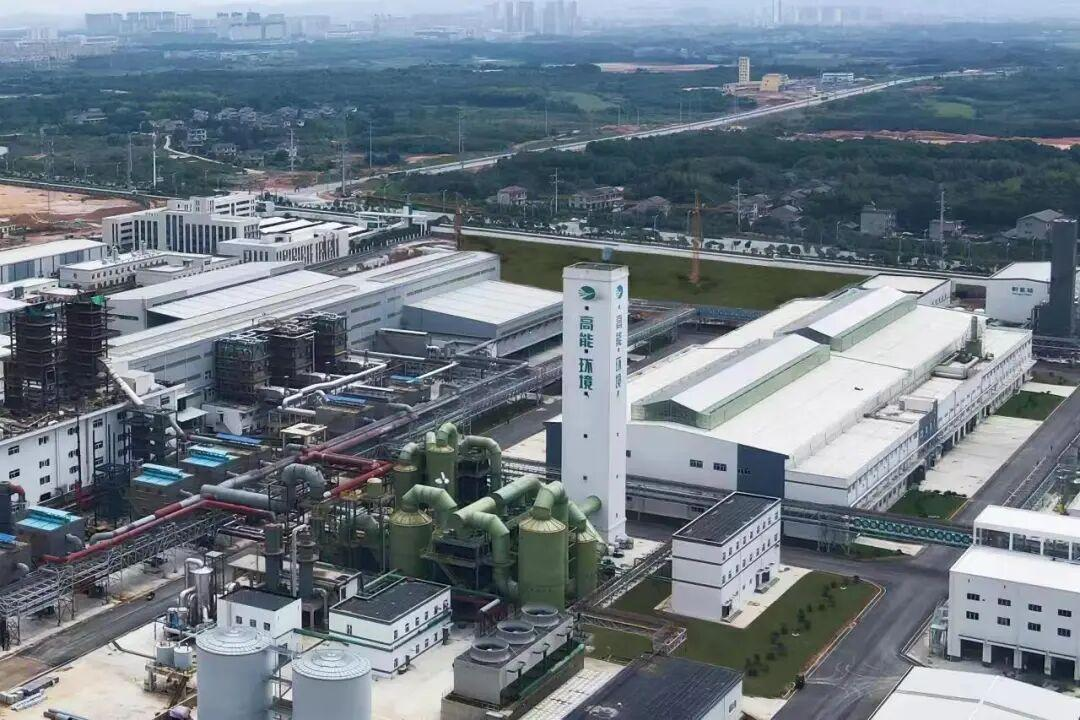
江西鑫科多金属资源回收项目厂区。图源:高能鑫科相关公开报道。
根据公司2023年年报监管工作函回复,由于产能负荷不足,折旧摊销、人工薪酬等固定成本难以充分分摊,江西鑫科当年毛利率仅为4.74%。
重庆耀辉、金昌高能等项目也曾面临原料结构调整、技术改造和产能利用不足等问题。
这些问题直接影响了上市公司的经营表现。2023年,高能环境归母净利润同比下降27.13%,经营活动现金流量净额为-9.53亿元。
转机出现在2025年。
随着江西鑫科、金昌高能等项目逐步完善生产工艺、提高产能负荷,公司资源循环利用板块毛利率从2024年的9.14%上升至2025年的14.60%。
其中,金昌高能提升了铂族金属分离提纯能力。2025年,公司铂族金属销量同比增长533.52%,达到约353.32万克,实现销售收入约10.05亿元。
当年,高能环境营业收入仅同比增长1.60%,归母净利润却增长73.94%,达到8.38亿元。
2026年上半年,公司归母净利润进一步达到10.22亿元,同比增长103.37%,已经超过2025年全年水平。
不过,利润改善来自工艺效率提升、产能释放、产品结构调整以及金属价格上涨等多重因素,公开信息尚不足以完整拆分各项因素的具体贡献。
其中,工艺效率提升和产品结构优化形成的竞争优势可能具有一定持续性,金属价格上涨带来的利润则具有周期性。
最新披露的三季报也体现了这种经营波动。2026年前三季度,公司归母净利润达到12.03亿元,同比增长86.15%,其中一季度单季为6.03亿元;但第三季度单季归母净利润为1.81亿元,环比下降56.8%。前三季度经营活动现金流量净额仍为-1.71亿元。
一季度赚6.03亿,三季度回落至1.81亿单季归母净利润,亿元024682.25Q12.78Q21.44Q31.92Q46.03Q14.19Q21.81Q3约为上年同期的2.7倍2025年2026年注:2025年三季度由前三季度累计数减去上半年得出;2026年三季度单季毛利率12.94%,环比下降4.63个百分点。来源:高能环境(现高能时代)2025—2026年定期报告更多洞察及数据,关注青山产业评论
这些变化尚不足以判断其长期盈利趋势,但说明资源化业务的利润稳定性和现金回报仍需要持续观察。
高能时代的转型经验表明,资源化项目从资本投入到产能释放,再到形成稳定盈利能力,可能经历较长时间。企业在这一过程中需要承担技术调整、固定成本以及资金占用等多方面压力。
从环保工程到资源化制造
真正需要转变什么?
高能时代的转型案例,对于当前正在寻找新业务方向的环保企业,至少提供了三个方面的参考。
首先,是资源化项目竞争能力的变化。
过去几年,危废资源化曾被不少环保企业视为重要的业务增长方向。一些企业进入市场时,主要关注危废经营许可证规模、项目处理能力和当地工业危废产生量。
但随着处理能力扩张和市场竞争加剧,单纯拥有处置资格和处理产能,越来越难以保证项目盈利。
以含金属危废资源化为例,企业的实际收益取决于原料中的金属含量、原料采购价格、金属回收率、可回收元素种类以及最终产品销售价格。
即使两家企业拥有相同的处理规模,其盈利能力也可能存在明显差异。
高能时代2025年以来的利润改善,部分来自高附加值金属分离提纯能力的提升。公司目前已形成对铜、镍、铅、锡、铋、锑、金、银及铂族金属等14种金属的回收能力。
这表明,资源化企业的竞争正在进一步向复杂物料处理、多金属综合回收和精细化生产经营延伸。
此外,原料获取和采购定价能力同样重要。尤其是含有贵金属的工业废料,企业采购价格往往与金属市场行情密切相关。能否持续获得质量稳定、价格合理的原料,直接影响项目的生产效率和利润空间。
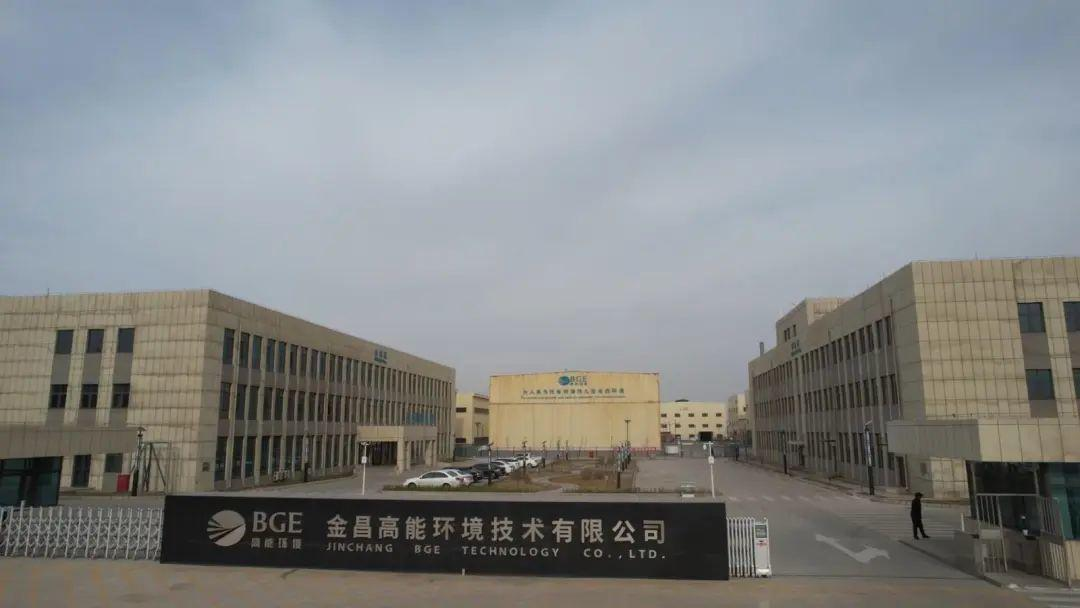
金昌高能环境技术有限公司厂区。图片来源:凤凰网甘肃产业报道。
其次,是资金管理和经营风险的变化。
环保工程企业的经营风险主要集中在项目获取、施工成本、工程结算和应收账款回收等环节。
资源化制造企业则需要持续管理原料采购、产品库存、商品价格和生产负荷,对资金周转提出更高要求。
截至2026年9月末,高能时代存货余额约78.09亿元,较2025年末增加18.12亿元;短期借款达到73.98亿元,资产负债率约为61.17%。
存货增加与经营规模、原料储备和金属价格等因素有关,但大规模原料及库存占用资金,已经成为公司需要持续管理的经营问题。
这一点对其他环保企业具有现实意义。资源化项目不仅需要资金完成收购和建设,投产后还要持续投入原料采购资金。如果融资期限、生产周期和资金周转不能有效匹配,即使项目具备盈利潜力,也可能面临较大的经营压力。
高能时代在2026年推进H股上市,也体现出公司进一步拓展融资渠道、优化资本结构和支持国际化战略的需求。
第三,是业务定位和组织能力的变化。
高能时代的转型并未完全退出原有环保业务。2025年,公司环保运营服务板块营业收入17.21亿元,毛利率达到49.89%,仍然具有较强的盈利贡献。
与此同时,公司正在进一步向原生矿产开发延伸。2025年11月,公司公告收购湖南怀化三家矿业公司各45.2%股权,涉及多个金矿探矿权项目。
矿业开发与工业废物金属回收具有一定产业联系,但在资源勘探、矿权管理、开采运营及资本投入方面存在明显差异。这意味着高能时代未来的业务布局和经营能力还将继续发生变化。
从更广泛的产业发展来看,这个案例也反映了中国固废市场的一项重要趋势:随着传统环保工程市场增速放缓,资源化利用、再生材料生产及存量资产运营,正在成为部分环保企业重新配置资源的重要方向。
高能时代的实践说明,环保企业进入资源化制造领域,需要建立与之相适应的经营体系。传统环保工程经验和危废处理资质可以构成业务基础,但企业还需要具备原料采购定价、复杂金属提取、生产成本控制、商品价格风险管理以及持续融资能力。
这些能力的形成,决定了资源化项目能否从规模扩张转向稳定盈利,也决定了转型路径是否具有可复制性。
高能时代34年的发展历程,具有鲜明的中国环保产业特征。
从上世纪90年代的垃圾填埋场防渗,到此后的环境修复、综合治理和危废处理,再到今天的金属资源循环利用,公司业务变化与不同时期的环保市场需求密切相关。
对于进入存量发展阶段的环保行业,高能时代提供了一条值得研究的转型路径。不过,其资源化业务在完整金属价格周期中的盈利稳定性、资本回报水平,以及未来矿业拓展的成效,仍有待持续观察。
高能时代的34年转型说明,企业可以通过业务结构调整获得新的增长空间,但这一过程往往伴随着长期资本投入和经营能力重建。转型方向的选择,最终需要回到企业自身的技术积累、资金实力、管理能力和可持续盈利水平。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)