科技要为黄仁勋的出轨买单吗?

本文来自微信公众号: 王智远 ,作者:王智远好家伙,昨天晚上,黄仁勋发了一封公开信。两百多个英文单词;大意就是出轨了,自己愿意承担全部责任。这件事没啥好辩解的。麻烦的是,几乎同一时间,英伟达董事会也发了一份声明,说最近有报道指出:黄仁勋可能成为外国情报行动的目标,公司准备由独立董事牵头,再请外部律师,把事情查清楚。声明…
本文来自微信公众号: 王智远 ,作者:王智远
好家伙,昨天晚上,黄仁勋发了一封公开信。
两百多个英文单词;大意就是出轨了,自己愿意承担全部责任。这件事没啥好辩解的。
麻烦的是,几乎同一时间,英伟达董事会也发了一份声明,说最近有报道指出:黄仁勋可能成为外国情报行动的目标,公司准备由独立董事牵头,再请外部律师,把事情查清楚。
声明还强调,目前没有理由认为国家安全或公司机密受到损害,对黄仁勋和他的管理团队仍然有信心。
一个晚上,这件事从八卦版跑到了财经版。问题来了,黄仁勋的麻烦,到底会让英伟达付出多大代价?
……
先看股价。
11月5日,英伟达跌了9.26%,一天蒸发四千多亿美元市值。那时候,这封公开信还没有出现。
当天纳斯达克跌了5.52%,费城半导体指数跌了12.25%,AMD、美光也都跌了两位数。科技股跌了一大片。
市场当时担心的是美国中期选举后的监管变化,还有AI资本开支能不能继续撑起这么高的估值。
所以,这笔账不能直接算在黄仁勋头上。
不过,一个CEO出了这样的事,市场通常会怎么反应?还真有人研究过。
Cline等三位学者统计了325起高管负面事件,发现消息曝光前后三天,相关公司平均出现1.62%的异常跌幅。所谓「异常」,你可以理解成扣掉大盘等正常波动后,多跌出来的部分。
如果当事人是CEO,平均异常跌幅扩大到4.06%。换成其他高管,只有0.32%,统计上并不明显。
另一份研究找了38家公司,结果有点反常识。丑闻曝光后三天,平均异常跌幅3.1%,可其中11家公司反而录得正的异常收益。
同样是高管出事,股价反应还真不一样。
这些数字不能直接套在英伟达身上,公司不同,事情的性质不同,市场环境也不一样。
再看英伟达自己的股价。11月6日收盘186.64美元。10月6日那天收盘还在239美元附近,一个月下来,跌了22%。
这一个多月,市场一直在往下修预期。现在又冒出黄仁勋的个人风波,投资者还得多想一层。
如果有一天,黄仁勋真的干不下去了,英伟达会怎么样?这事还真不好回答。
……
我查了一下,伯恩斯坦的分析师Stacy Rasgon用过一个词,叫「关键人物风险」;在他看来,黄仁勋几乎就是英伟达的化身,公司的长期战略和重大决策都离不开他。
你看他的管理方式就知道了,黄仁勋直接管着几十名下属,管理层级很少;遇到具体项目,他甚至会绕过中间管理者,直接找工程师聊。
这套办法有个好处,事情传得快,决策也快。英伟达从游戏显卡一路做到AI芯片,黄仁勋的判断确实起了很大作用。
可公司越习惯围着一个人转,真到这个人缺席的时候,谁来接手?
黄仁勋对公司的影响力,跟他的持股比例并不相称。
按现有材料,他持有英伟达约3.6%的股份;贝莱德、先锋领航和道富三家机构合计持股接近19%,是他的五倍多。
论股权,他没这些机构加起来多。可论公司往哪儿走,黄仁勋的分量又没法用持股比例算。
英伟达也有董事会,11名董事中多数是独立董事,下面设了审计、提名与公司治理、薪酬等委员会。
如果董事会确实启动了独立调查,该走的治理程序就得走。
公司对外说的是,这件事不会拖慢英伟达,黄仁勋会不中断地继续担任CEO。
但程序能解决调查问题,未必能解决接班问题;英伟达没有公开明确的接班人选。黄仁勋以前还说过,希望自己再干几十年。
一家市值4.5万亿美元的公司,董事会可以调查CEO,却很难在短时间内找到另一个黄仁勋。
不过,CEO遇到麻烦,也不意味着一定要离开公司。
2018年,马斯克因为私有化推文遭到美国证券交易委员会起诉。后来双方和解,他辞去特斯拉董事长职务,三年内不能再担任董事长,但CEO的位置保住了。
特斯拉后来也继续发展。当然,两件事性质不同,没法照着推演。
真正的问题是,如果黄仁勋有一天无法继续掌舵,那些排到2027年、2028年的订单和产能安排,还算不算数?
……
我顺着英伟达的供应链查了一圈,发现眼下更现实的问题,还是芯片能不能按时交出来。
10月21日,英伟达在柏林拉上六家供应商一起扩产,涉及封装、基板、测试等环节。有的计划把产能提高到原来的两三倍,有的甚至准备扩大十几倍。
黄仁勋当时说,需求太大,产能才是瓶颈。
这话倒不难理解。台积电的先进封装产能紧张,HBM高带宽内存也供不应求。英伟达为了保证交付,提前给供应商付款,把部分产能安排排到了2027年、2028年。
钱投出去了,工厂也在扩建,只要客户需求还在,供应链就有继续交付的动力,但这里得分清楚,扩产计划不等于确定订单。
再往A股这边看,情况就更有意思了。
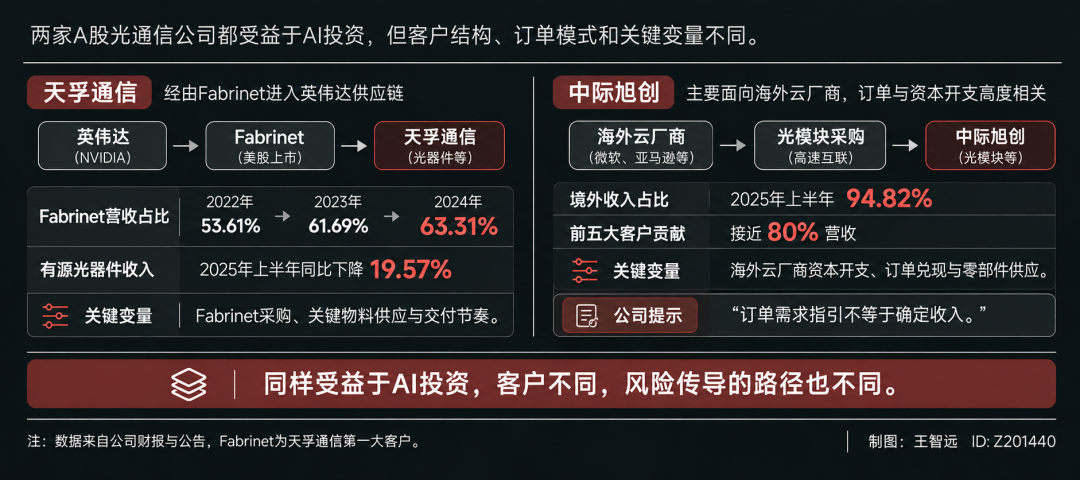
我翻了天孚通信的客户披露,发现一个容易被忽略的细节:它与英伟达之间,还隔着一家Fabrinet。
Fabrinet是美股上市的光学制造企业,也是天孚通信的第一大客户;过去三年,它占天孚通信营收的比例从53.61%升到61.69%,又升到63.31%。
英伟达是Fabrinet的客户,天孚通信则向Fabrinet供应光通信相关产品。
这里面的关系,比一句「英伟达概念股」复杂得多。
Fabrinet负责光学产品的制造和组装,上游供应商则提供相关器件。光路对准、耦合精度这些活儿,对良率要求很高,供应商也不是想换就能换。
不过,客户集中度高,反过来也有风险。
如果Fabrinet减少采购,天孚通信就可能受到影响。至于影响有多大、多久传到收入上,还得看具体订单和库存安排。
天孚通信今年上半年的有源光器件收入同比下降19.57%。按公司在投资者关系活动中的解释,部分瓶颈物料供应偏紧,影响了交付节奏。
你看,哪怕下游需求不错,上游缺个关键物料,也可能影响收入。
至于网上流传的「英伟达Mellanox光引擎供货占比90%到95%」,我在现有的公司披露材料里没找到能直接支持这个比例的依据。
中际旭创又是另一种情况。
它主要面向海外云厂商。今年上半年,境外收入占94.82%,前五大客户贡献接近八成营收。
10月23日,公司还专门提醒过一句:「订单需求指引不等于确定收入。」
云厂商告诉你明年需要多少货,跟最后签多少订单、交多少货、确认多少收入,是几回事。
中际旭创前三季度利润增长很快,但零部件供应紧张也在影响市场预期。高盛11月初还下调了它未来三年的利润预测。
两家公司要看的东西不一样。天孚通信要看Fabrinet的采购,中际旭创要看海外云厂商的资本开支,还得看零部件能不能跟上。
最近微软调整部分外部算力租赁安排,也提供了一个观察角度,客户会重新考虑芯片规格、交付进度和项目成本,原本计划租用的算力,未必都会兑现。
黄仁勋当然重要,但英伟达产业链上的公司,终究还得靠订单和交付赚钱。
……
说到A股,我又翻了一下11月6日的盘面。前一天美股科技股跌得厉害。到了A股这边,沪指跌1.1%,创业板跌3.96%。
但你仔细看,会发现跌得很不一样。
中际旭创跌了9.19%,东山精密跌停。另一边,华为算力指数跌1.94%,中芯国际还涨了0.19%,中国移动涨了3.24%。
同样沾着科技两个字,表现却差了一大截。
这里面有个值得琢磨的地方,中际旭创的收入主要来自海外,客户又集中在几家大型云厂商。海外AI投资预期一有变化,市场自然容易想到它。
可中芯国际、中国移动的业务结构不一样,投资者考虑的事情也不同。
不过,不能只凭一天的涨跌,就认定资金在按海外收入占比给股票排队。估值高低、资金持仓、公司自己的消息,都可能影响当天的表现。
但至少能看出来,美股科技股下跌,传到A股时,各家公司的反应并不一样。
有些影响来得很快。隔夜美股大跌,第二天A股相关板块跟着调整,可能只是投资者担心未来增长没那么好了,先把估值往下压。
至于生意有没有真的变差,还得往后看。
海外云厂商如果继续增加资本开支,订单照常交付,股价短期跌了,不代表公司马上少赚钱;反过来,如果客户开始削减预算、推迟采购,影响才可能慢慢出现在后面的财报里。
国内AI芯片厂商又有另一套逻辑,它们更多受国产算力需求、产品交付和国内客户采购影响;美国加强出口限制,可能带来机会,但也不意味着英伟达遇到麻烦,它们就一定受益。
毕竟国产替代能不能兑现,最后还得看产品能不能用,客户愿不愿意买。
接下来还有几个时间点值得留意。
11月11日,黄仁勋要答复国会,去还是不去;11月17日盘后,英伟达发三季报;11月18日,国会闭门简报,就在财报第二天。
我更想看的是财报。
订单有没有变化,毛利率能不能守住,管理层对未来几个季度怎么说;这些东西,比猜一场个人风波会让股价跌几个点,更接近英伟达的生意本身。
如果调查出现新的实质性进展,也可能改变市场对公司治理的判断,至于下一次美股开盘会涨会跌,现在谁也说不准。
回到最开始那个问题,黄仁勋的麻烦,A股科技公司到底要不要买单?我觉得,先别急着替它们买,最近已经很惨了,但是我说了不算。
翻翻手里那家公司的财报,看看收入从哪儿来,最大的客户是谁,订单有没有真正落地,这些可能更关键。
在我看来,黄仁勋的新闻可能只是这场科技大潮中的一个引子罢了。
文中数字来自:
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)