全球DRAM巨头的4F²路线分岔,是技术账,也是经济账
本文来自微信公众号: 未尽研究 ,作者:未尽研究DRAM的技术叙事开始分岔。在长鑫存储披露下一代4F²架构与产品进展后,三星确认继续并行开发,SK海力士选择循序渐进,而美光则明确表态不跟。长鑫将4F²架构,明确视为“弯道超车”的机会之一。其判断是,长鑫与海外三大DRAM厂商在新技术上都处于探索阶段,商业化仍存在不确定性…
本文来自微信公众号: 未尽研究 ,作者:未尽研究
DRAM的技术叙事开始分岔。在长鑫存储披露下一代4F²架构与产品进展后,三星确认继续并行开发,SK海力士选择循序渐进,而美光则明确表态不跟。
长鑫将4F²架构,明确视为“弯道超车”的机会之一。其判断是,长鑫与海外三大DRAM厂商在新技术上都处于探索阶段,商业化仍存在不确定性。
长鑫存储要借IPO弯道超车
2026/05/18完整阅读>
DRAM制程竞争的核心目标之一,是提高单位面积的存储bit容量。单个DRAM存储单元的理论平面占地,可以简化表示为kF²。在这个公式下,提高存储密度,无非两条路径:降低布局系数k,或者缩小特征尺寸F。
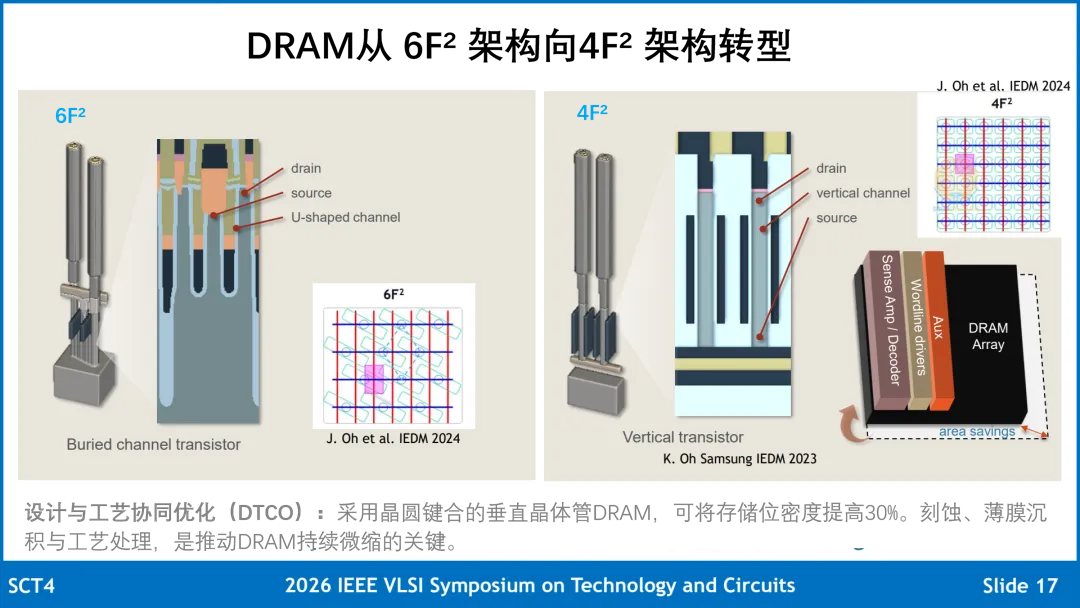
说明:从6F²到4F²,存储单元的理论平面占地(图中粉红色区域)由典型的3F×2F缩小至2F×2F
约二十年前,行业曾通过改变存储单元布局,将其面积从8F²压缩至6F²。此后很长一段时间,DRAM密度提升主要依靠特征尺寸的持续微缩。如今,随着平面微缩越来越困难,降低k的架构创新,再次成为行业竞争的重要方向。
但显然,这一次,行业尚未形成明确的技术共识。不同厂商对4F²的技术可行性、经济性和商业化时机,正在作出不同判断。这也为长鑫提供了一个不同于以往的竞争窗口。
从2021年长鑫首次发表4F²架构相关论文,到今年年初IMW 2026(IEEE国际存储器研讨会)上进一步讨论了其技术挑战,市场早已知晓长鑫重注了4F²路线。
即使如此,很少有人料到它的进展如此迅速。10月10日,长鑫宣布预计年底推出融合4F²架构与混合键合技术的新一代DDR5 RDIMM产品,会根据客户验证进度与市场需求情况,推进规模量产进度。这让韩国三星电子、SK海力士,以及美国美光的股价大幅下跌;当然,也有AI叙事整体趋冷的因素。
14日,在一场行业展会上,三星电子设备解决方案(DS)部门首席技术官Song Jaehyeok确认,三星正在努力推进4F²架构。年初,该公司就展示了采用对应技术的16Gb 4F²DRAM测试芯片。据称,它将在2028年量产。
21日,美光科技总裁兼首席技术与产品官Scott DeBoer公开表态,将继续延展6F²架构,同时推进3D DRAM研发,不把4F²纳入当前技术路线。美光曾是6F²架构的先行者,而且已经研究4F²超过20年,如今却认为,这一方向又贵又难,缺乏足够有吸引力的规模化路径。
28日,在财报电话会上,SK海力士确认会向4F²架构过渡,但这不是当前阶段公司重点。目前的研发规划,是通过工艺成熟度和稳定的技术平台,尽可能充分发挥6F²架构的潜力,并延展该技术平台的寿命。SK海力士希望,每项技术都在合适的时间应用于合适的产品。这里的“合适的时间”,既包括技术就绪,也包括经济就绪。
这一切,正如长鑫在招股书中所判断的,4F²仍处于技术探索阶段,距离规模化商业应用还有不确定性。各家公司的微缩能力(scaling capability)、工艺环境和成本结构不同,对待4F²架构的战略选择也就不同。
美光的担忧并非没有道理。理论上,在相同的特征尺寸F下,4F²可以将单个存储单元的平面占地减少三分之一,使相同面积内能够容纳的存储单元数量增加50%。但从6F²到4F²,不是简单地压缩单元面积,而是一次DRAM单元1T1C结构的重新布局。它不仅需要确保存储性能,还必须满足良率、可靠性和成本要求。
在20多年的二维微缩过程中,电容器(C,capacitor)被拉伸成高而细的圆柱形,以便在不断缩小的空间内仍能存储足够的电荷。要将6F²典型的3F×2F架构减少到4F²的2F×2F,就需要将晶体管(T,transistor)也立起来,也就意味着新的器件结构和集成工艺。
但是,美光认为,晶体管可以改变布局,电容却不能无限靠近,因为需要保证足够的电容容量、绝缘性能和制造可靠性。
这意味着,4F²的理论密度收益在计入电容间距约束、外围电路面积、冗余单元之后会显著打折,而工艺成本却在上升。那么,它的经济性是否优于6F²持续微缩,并非不证自明。而且,即使一切顺利,它还受到良率提升与产能爬坡速度的制约,会在很长一段时间内侵蚀利润。
市场对DRAM如此饥渴,甚至奥特曼发出了充满争议的质疑:为什么要让大量内存闲置在个人电脑中。美光认为紧缺将延续到2028年,SK海力士甚至预计会到2030年。在这样的市场环境下,对于已经占据更大市场份额的巨头来说,将大量资金和研发资源投入商业化前景尚不明朗的4F²,并不是当前最有吸引力的选择。
它们拥有EUV(极紫外光刻),可以通过F的继续微缩,提升密度,在DRAM高溢价的这段时间内,彻底榨干6F²工艺的价值;美光是三家中最晚在DRAM量产中引入EUV的厂商,此前在DUV多重曝光时代积累的工艺,也为其后续导入EUV提供了基础。
而长鑫的限制在于缺乏EUV等先进光刻能力。如果继续沿着6F²路线推进,就需要持续缩小特征尺寸F,并越来越依赖DUV多重曝光,经济性不可避免地受到套刻精度、工艺窗口与良率的挤压。
4F²则可能改变这种约束关系,有机会让长鑫采用相对更大的特征尺寸F,从而降低对极限光刻和多重曝光的依赖。如果这一结构优势能够在实际工艺中兑现,量产4F²架构的DRAM,也许比继续依赖DUV多重曝光微缩6F²更有性价比。
这相当于为国产先进光刻设备的发展争取了一个时间窗口。这也是为什么,同样在研究3D折叠、4F²等下一代芯片技术,中国半导体厂商却可能比行业领军者,更早也更积极地推动这类技术从实验室走向产品化。因为,它们没办法,也没太大的历史包袱。这是逼出来的创新,当然,同样困难重重。
但从6F²向4F²的“弯道超车”,本质上只有一次结构性红利。通过改变布局系数k,将单元面积压缩到4F²后,继续提高DRAM容量密度,仍然需要依靠特征尺寸F的微缩。
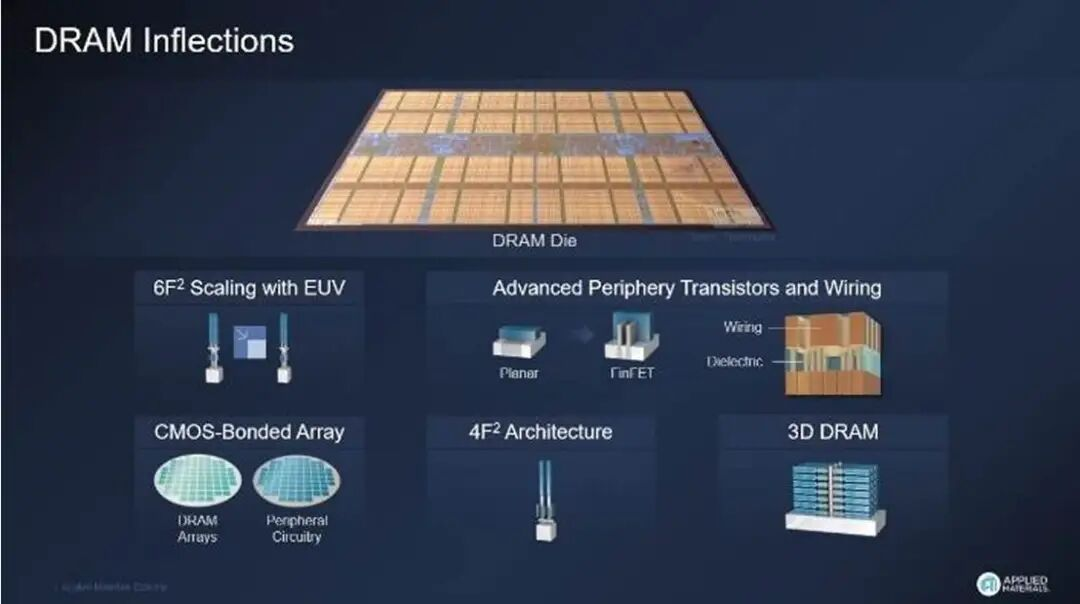
事实上,4F²并不是DRAM行业的长期技术终点,甚至不一定会进一步演进至2F²,而是下一代存储架构探索中的一个阶段性选择。应用材料公司提出的DRAM技术路线图,除了4F²,还包括先进光刻驱动的微缩、先进外围晶体管与互连、CMOS键合阵列,以及3D DRAM。这些方向并非相互替代。
从长期看,通往3D DRAM,是行业突破平面阵列密度限制的重要方向。与4F²在1T1C存储单元内部调整布局不同,3D DRAM则是将多个1T1C存储阵列沿垂直方向堆叠。
推进4F²,既是一条可以尝试商业化的路线,也有望为未来3D DRAM积累器件、材料和工艺经验。跳过4F²,则是在押注3D DRAM能够赶在6F²的微缩经济性耗尽之前实现规模量产,避免为一个收益有限的过渡架构投入大量资源;反之,则可能在两代技术之间出现数年的技术空档。
对长鑫和中国半导体产业链而言,4F²的意义还不止于DRAM本身。如果这条路线继续推进,围绕该架构的研发与量产需求,也将提前传导至EDA、半导体设备和材料领域。在EUV能力仍然受限的阶段,这种由下游芯片架构创新牵引上游供应链迭代的路径,也是中国本土算力产业突破技术“卡脖子”的重要方式之一。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)