xTool,激光雕刻第一股,能讲出拓竹的增长故事吗?
本文来自微信公众号: 芯流智库 ,作者:欧柏毅深圳消费级激光雕刻设备厂商xTool或再度冲击港交所上市。年初提交的招股书显示其在2024年实现营收24.76亿元,2025年前九个月营收17.77亿元。按2025年前九个月的商品交易总额计算,公司占据全球激光雕刻机及切割机市场47%的份额,约为第二大品牌的六倍。xTool…
本文来自微信公众号: 芯流智库 ,作者:欧柏毅
深圳消费级激光雕刻设备厂商xTool或再度冲击港交所上市。年初提交的招股书显示其在2024年实现营收24.76亿元,2025年前九个月营收17.77亿元。按2025年前九个月的商品交易总额计算,公司占据全球激光雕刻机及切割机市场47%的份额,约为第二大品牌的六倍。
xTool创始人王建军早年创立STEAM教育品牌Makeblock,曾是估值30亿的行业明星企业。2021年公司濒临破产之际,他力排众议押注桌面激光雕刻赛道,推出首款产品D1实现绝地翻盘,仅用不到四年便带领xTool绝地翻盘,稳居全球消费级激光雕刻赛道龙头。
xTool的成长很容易让人想到拓竹。两家公司都擅长把复杂的工业加工技术,改造为普通人能轻松使用的桌面设备,是国内“工业技术消费化”的典型代表。如今,拓竹开始推出独立激光切割机,xTool则把设备带进Stanley等大型品牌的零售门店,两家公司的产品边界正在靠近。对xTool而言,接近半数的市场份额既是过往成绩的证明,市场也抛出了激光雕刻赛道天花板在哪、下一阶段增长从何而来的疑问。
xTool,从工业工具到消费电子
激光雕刻技术在工业领域应用已久,但长期只服务于工厂规模化生产。近年全球DIY创作、小批量定制、个性化礼品的需求持续爆发,个人创作者、小型工作室与零售商家开始产生碎片化的激光加工需求。早期低价桌面设备虽然降低了购买门槛,但在加工稳定性、软件体验和安全防护方面短板明显,始终没能跳出小众爱好者圈层。
xTool抓住了这个机会。2021年,公司相继推出首款桌面激光雕刻机D1,次年发布多功能一体机M1。过去需要多种工具完成的手工制作,可以在一台桌面设备上完成。比功能整合更重要的,是操作过程逐渐变得简单。xTool在不同产品中引入摄像头定位、自动对焦、加工预览等功能,再通过软件整合设计和材料参数设置。用户能够将更多时间花在作品设计和实际制作上。
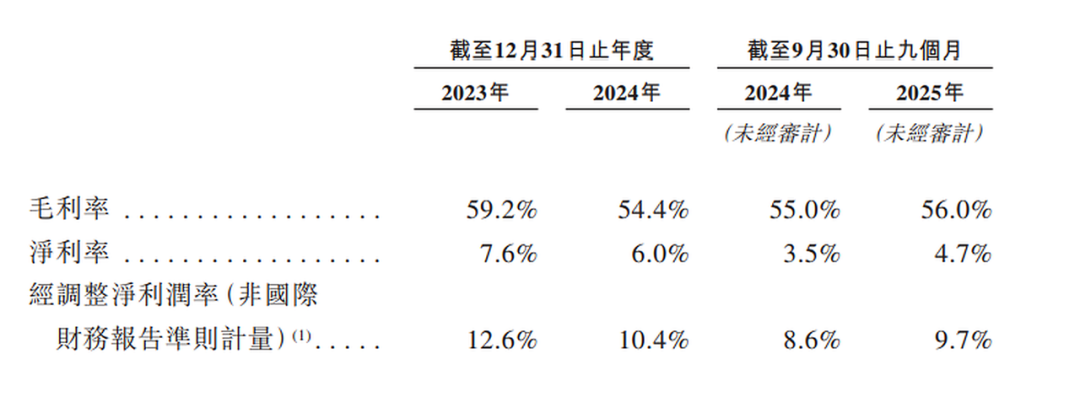
品牌心智的建立,是xTool拉开与竞品差距的关键。xTool已经成为消费者搜索激光雕刻机时首先想到的品牌。自2023年以来,其品牌词在Google上的搜索热度持续高于相关通用品类词汇,2022年至2024年增长约50%。品牌认知也反映在定价上。xTool产品通常比同类产品贵10%至30%,2023年、2024年及2025年前九个月的毛利率分别达到59.2%、54.4%和56.0%。较高的售价和毛利率,为其产品竞争力提供了财务层面的佐证。不过,在细分市场拿下接近一半的份额,也意味着公司需要继续寻找新的用户群体,才能支撑下一阶段的规模增长。
图源:xTool港交所招股书
市场常将xTool与同走“工业技术消费化”路线的拓竹科技对标,但二者的底层增长逻辑与赛道天花板,其实存在本质区别。
xTool与拓竹,相似的打法,不同的增长空间
二者虽同属桌面制造工具赛道,但核心产品的加工逻辑与价值属性完全不同。
拓竹的3D打印机通过逐层添加材料,将数字模型变成实体;xTool的激光雕刻机主要利用激光,对现有材料进行切割、雕刻和表面加工。前者能够从零制作玩具、模型和零部件,后者更擅长处理木材、金属、皮革等材料,为商品增加图案、形状和个性化设计。
拓竹从2022年推出X1系列开始,就将自动校准、高速打印和多色打印作为重点。此后,A1、P1、H2D等产品逐步覆盖不同层级的用户。复杂的操作被机器和软件接管,消费者使用3D打印机的门槛随之降低。没有建模经验的消费者,也可以下载其他创作者分享的数字模型,直接打印玩具、摆件和生活用品。社区不断提供新的创作内容,让用户在购买机器后仍能找到持续使用的理由。
两种加工方式对应的用户需求有所区别。3D打印可以围绕数字模型不断延伸应用,从玩具、教育到家居和工程原型,都可能产生新的使用场景。激光雕刻则更多依赖具体材料和加工用途,消费者通常需要先明确想做什么,再决定是否购买设备。这使xTool需要持续开发材料加工能力,同时寻找更高频的商业应用场景。
招股书显示xTool当前的财务数据,已经显现出C端增长放缓的特征。2025年前九个月,激光个人创意工具及配件套组的销量由上年同期约8.59万套下降至7.19万套,平均售价则由1.59万元提高至2.11万元。这销量与均价一降一升,反映出公司当时的销售组合正在向高价值产品倾斜。高端化帮助xTool提高单笔销售金额,也对新客户的购买能力提出了更高要求。同期,公司经营活动现金流净额为-2.09亿元,期末存货由2024年末的4.33亿元增加至8.57亿元,官方将其解释为应对四季度销售旺季的战略性备货,从行业视角看也侧面反映出C端需求走弱下的库存周转压力。
拓竹正式切入激光赛道,让双方从间接对标变为直接竞争。2025年,拓竹推出集3D打印、激光雕刻和刀切功能于一体的H2D。今年9月22日,又正式发布独立的R1激光切割机,采用55W CO₂激光,支持自动光路校准和摄像头定位,并接入原有的MakerWorld生态。
拓竹能够将3D打印领域积累的运动控制、自动化和软件能力延伸到激光加工,xTool则在多种激光技术、材料适配和专业加工场景上拥有更长时间的积累。未来,两家公司可能争夺同一批需要桌面制造工具的个人创作者和小型工作室。对xTool而言,个人创客市场的重要性不会消失,单靠这一群体实现更大规模增长却越来越有挑战。
在内生增长承压、外部竞争加剧的双重背景下,大型品牌零售渠道的商用场景,成为xTool寻找第二增长曲线的核心方向。
xTool的下一笔生意,在品牌门店
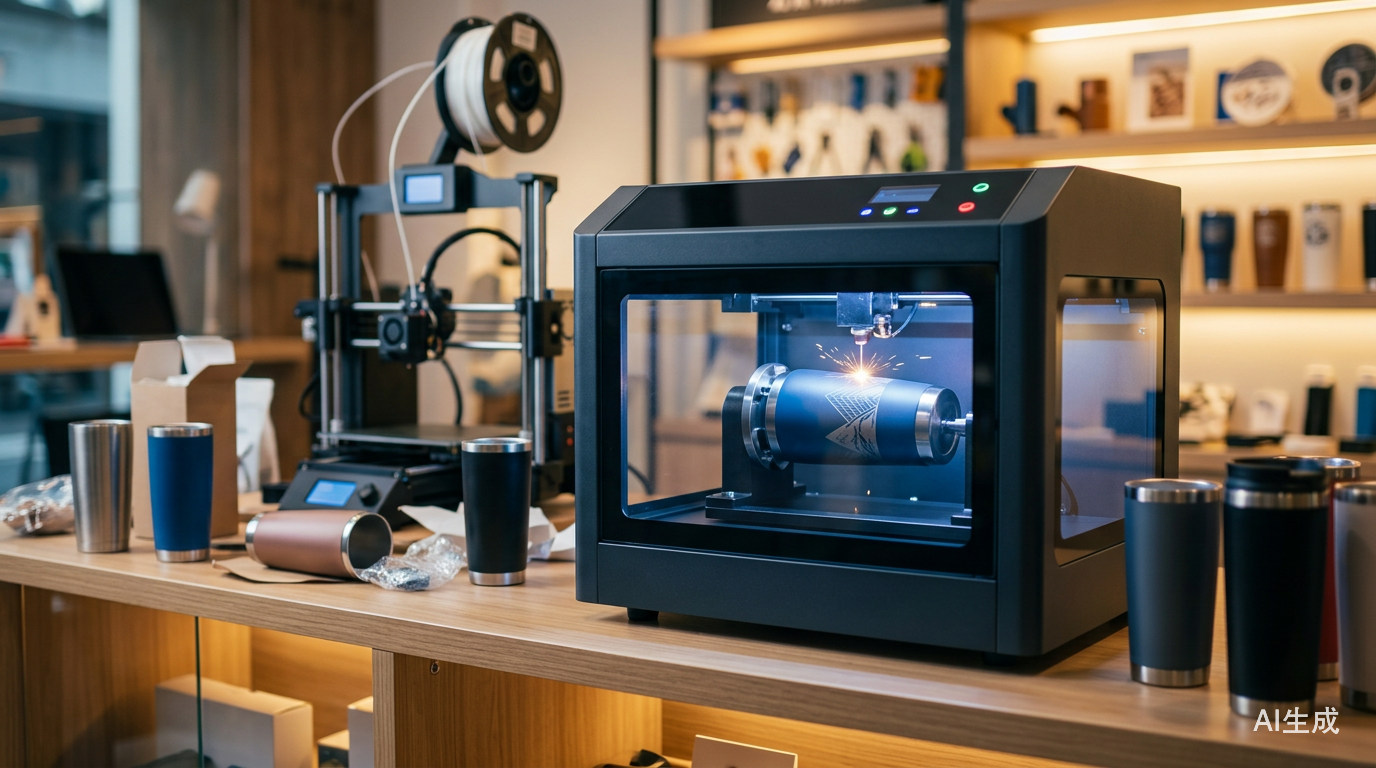
在Stanley的一场快闪活动中,消费者购买保温杯后,可以现场挑选图案和文字,再由工作人员完成激光雕刻。一只标准化生产的水杯,经过短时间加工,便成为带有个人印记的定制商品。消费者还能在门店里观看制作过程,定制本身也成为购物体验的一部分。据xTool公布的Stanley合作案例,活动采用F1 Ultra与Retail Studio解决方案,部分订单可在90秒内完成。xTool称,快闪活动的客流量较常规促销活动增长40%。
这类定制服务为品牌商提供了新的销售思路。过去,零售商主要依靠商品设计、价格和营销活动吸引消费者;现场加工让顾客可以参与产品制作,为标准化商品增加个性化价值。如果定制服务能够持续提高成交率、客单价或客户黏性,就有机会从短期活动发展成常设服务,进而催生批量的设备采购需求。不过,品牌门店对机器的要求远高于普通创客。零售店员需要在短时间内完成培训,面对不同商品也必须保证加工效果。品牌还要考虑烟尘排放、安全防护、设备维护和顾客等待时间,这些问题都会影响定制服务能否长期运营。
材料加工能力则决定了定制服务能够延伸到多少商品。金属水杯、皮革制品、玻璃器皿和水晶礼品,通常需要不同的激光方案。设备能够稳定处理的材质越多,商家就越有机会开发不同价位的定制产品,提升单店的盈利空间。xTool持续扩充高端F系列,也是为了满足更复杂的加工需求。
F2 Ultra UV紫外激光雕刻机被视为xTool真正切入KA零售市场的标志性产品。该设备搭载5W、355nm紫外激光,可以对玻璃、水晶、陶瓷等材料进行精密加工,并支持在符合条件的透明材料内部雕刻图案。解决了传统CO₂激光加工玻璃工序繁琐,让高端礼品、美妆、酒水等高价值零售品类的现场定制成为可能。
真正面向连锁门店的设备,还需要优先解决安全和标准化问题。xTool推出的Retail Marker采用双激光方案与封闭式结构,整机属于Class 1激光产品,主要面向商业零售应用。与专业工作室使用的加工设备相比,这类产品更加重视员工操作、安全防护和商品摆放空间,便于融入日常门店流程。对于xTool,KA业务的价值还体现在销售规模的复制能力上。一位个人创作者通常购买一台设备,大型零售商却可能在全国甚至全球采用同一套定制方案,只要单店模型跑通,就能快速复制放量。
目前,xTool尚未在公开财务资料中单独披露KA零售业务的收入、利润以及后续服务收入。对于冲击上市的xTool而言,KA业务的落地进度,直接决定了资本市场对其长期增长空间的判断。
芯流观点
xTool和拓竹的先后崛起,验证了“工业技术消费化”在硬件赛道的商业可行性。两家公司都借助成熟的制造供应链,通过软件、自动化和产品设计降低操作门槛。将原本只有专业人士才能使用的工业设备,改造为普通用户可轻松上手的消费级产品,进而打开了全新的增量市场。
但二者的路径差异也印证了一个行业规律:不同技术路线的消费化渗透天花板不同,强内容属性的品类普及速度更快,而工具属性强、需求明确的品类,最终都会向商用场景延伸。
拓竹进入激光市场后,设备性能、价格和软件体验的竞争会更加激烈,xTool需要在硬件之外建立新的优势。我们更关注的是,xTool能否把KA业务从短期营销活动发展成稳定的零售服务,当前公司正处于从C端单品龙头向全场景解决方案厂商转型的关键节点。
和拓竹靠社区内容驱动获客不同,xTool的增长更依赖搜索与电商渠道,这也是它能做到品牌搜索量超过品类词的核心原因——用户带着明确需求搜索,直接转化为购买,而非先逛社区再产生需求。对于xTool,47%的细分市场份额证明了过去的产品竞争力,下一阶段的增长,则取决于它能否让激光加工成为更多商家的日常生意。
*头图由AI生成
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)