家电三巨头的计算中心新对决
(本文作者为 巨潮WAVE,钛媒体经授权发布)文|巨潮WAVE,作者 | 程度,编辑|杨旭然从室内空调到AI温控,看起来是一条顺理成章的发展路径。家电企业凭借过往积累,已经将产品触角伸向AIDC液冷赛道。随着高强度训练需求的引爆,AI芯片功率密度急剧攀升,单机柜功耗已从传统的2-8kW攀升至20-50kW,未来可能突破…
(本文作者为 巨潮WAVE,钛媒体经授权发布)
文|巨潮WAVE,作者 | 程度,编辑|杨旭然
从室内空调到AI温控,看起来是一条顺理成章的发展路径。家电企业凭借过往积累,已经将产品触角伸向AIDC液冷赛道。
随着高强度训练需求的引爆,AI芯片功率密度急剧攀升,单机柜功耗已从传统的2-8kW攀升至20-50kW,未来可能突破100kW。而当这些芯片被成千上万地部署到数据中心时,功率密度的攀升在机柜层面被急剧放大。
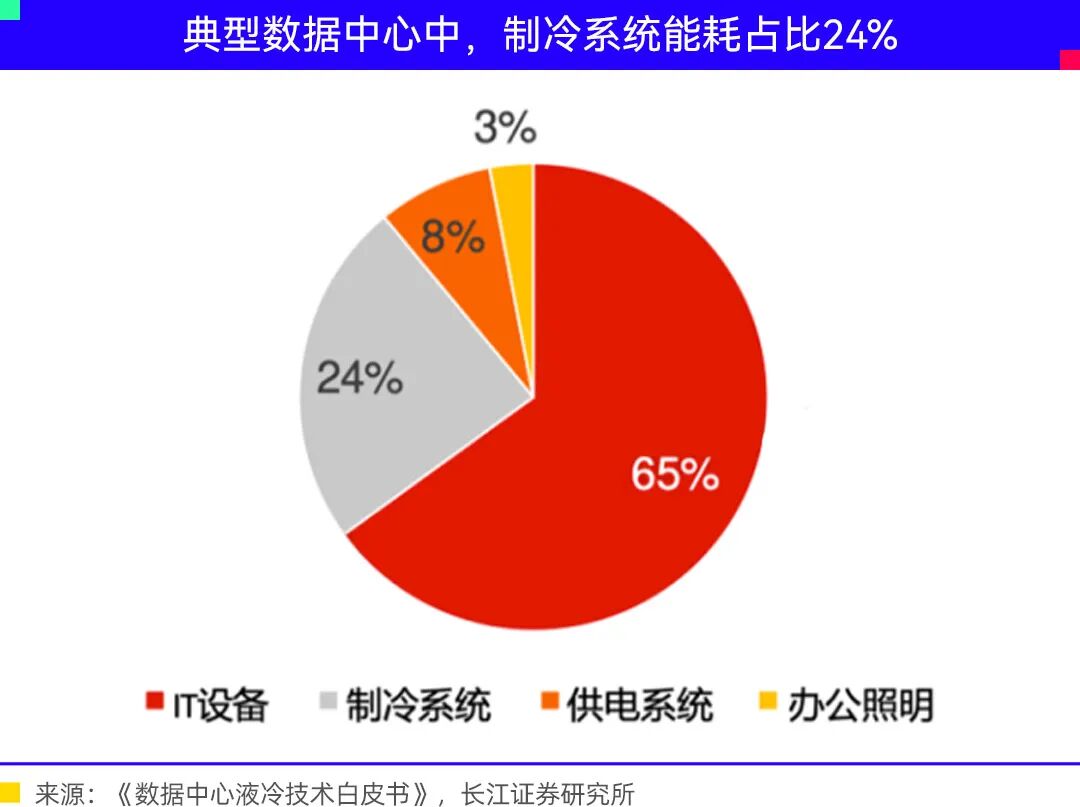
这就使得AIDC成为名副其实的“吞电巨兽”,散热也晋升为仅次于IT设备的第二大电耗项。
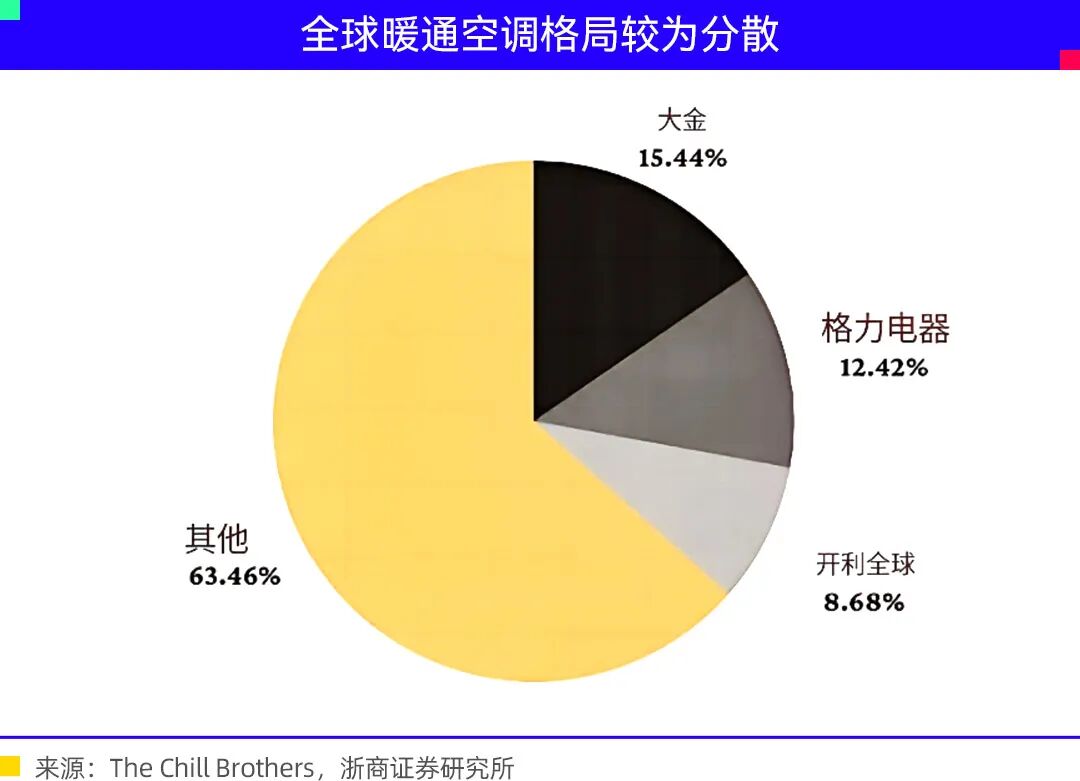
海外市场,包括江森自控、特灵科技、开利全球均已涉足AIDC散热领域;在国内,美的、格力、海尔三个家电巨头也不约而同将目光瞄向这一火爆而又广阔的赛道。
受房地产周期下行影响,传统家电行业已经进入存量厮杀,行业大盘持续收缩,而且铜价的上涨也在持续抽吸着行业利润,甚至是扩大亏损。家电巨头们除了多元化转型之外选择并不多。在这方面,无论是格力的新能源、美的的工业机器人,都难以比肩AI这个历史机遇。
分野
中国家电行业的气候,随着冬季的到来持续转冷。
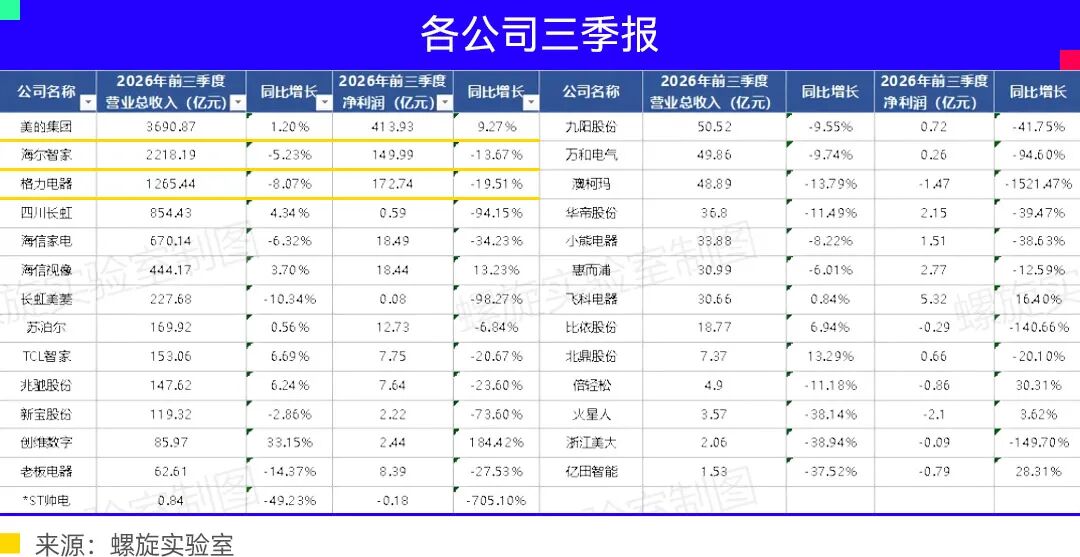
奥维云网(AVC)统计,今年前三季度,国内家电零售额6041亿元,同比萎缩10%。其中企业具体情况分化明显:29家上市家电企业里,盈利且净利正增长的只有4家,白电三巨头业绩普遍承压。
如果再剔除“剃须刀一哥”飞科电器,黑电企业海信视像,以及主要依靠智能终端的创维数字,这份名单中真正实现利润正增长的白电企业,有且仅有美的一家。
仔细拆分美的的业务盘子,会发现前三季度,楼宇科技、机器人与自动化分别贡献收入309亿元和249亿元,同比均增长10%,远超整体1.2%的增幅。
尤其是楼宇科技,已经是除智能家居基本盘外最大的业务板块,而且楼宇科技毛利率接近30%(上半年),是集团内部盈利能力最强的部门。
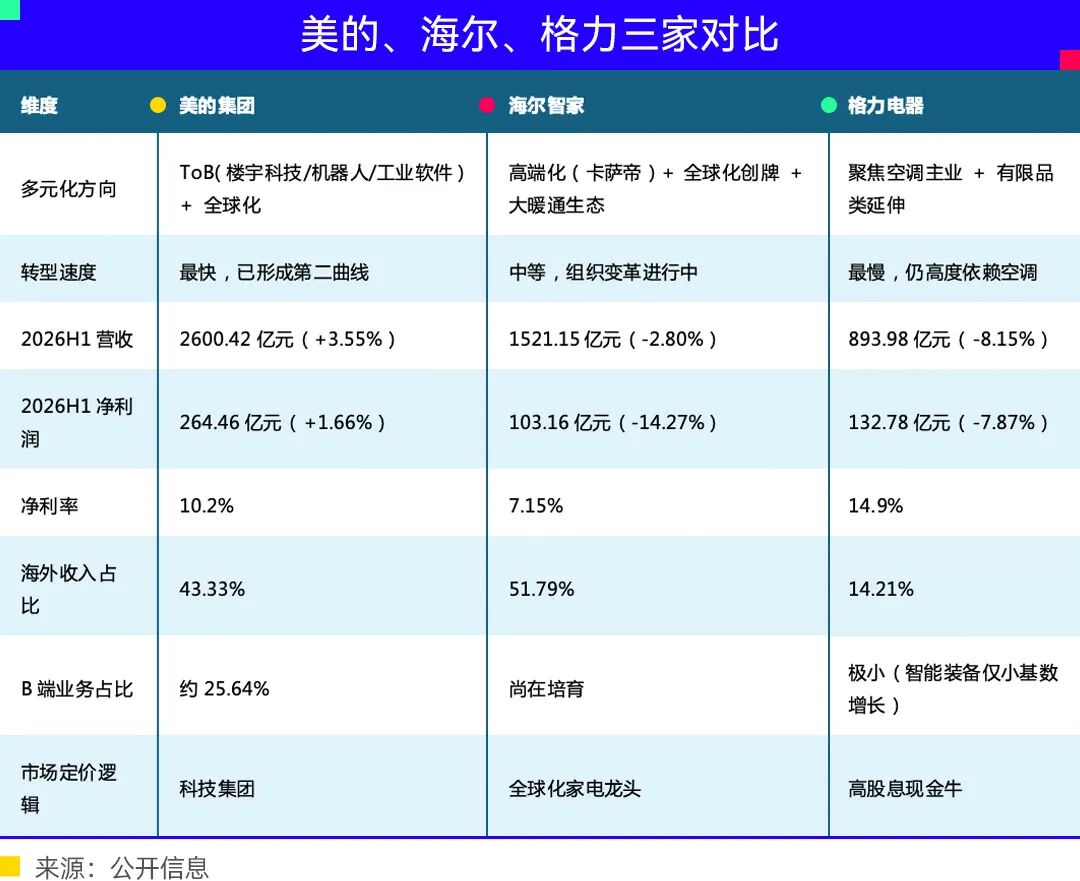
到2026年,家电三巨头经过多年探索,已从同一赛道走向颇为迥异的不同路径,企业业绩分化进一步明显。
方洪波在2026半年度业绩说明会上所强调的已经非常清晰,“ToC业务是当下生存发展的护城河,而ToB业务则是穿越周期的未来保障。”
自从何享健手中接过权杖之后,方洪波就已经开始带领美的从传统家电制造商向多元的全球科技型企业转型。此前收购库卡机器人虽然带来了一定的财务负担,但熬过最难的几年后,这笔交易正逐渐被消化为有价值的新资产。
目前,依赖商业及工业解决方案等ToB业务26.8%(H1)的占比,美的抵御住了白电大盘下滑的风险,并且展现了较强的增长韧性。
相比来看,海尔和格力仍然要更多倚重家电业务。
海尔是三巨头中全球化创牌与高端化、生态化共振的打法,其海外占比已高达52%,这一比例为三家企业中最高。通过收购三洋家电、通用电气家电等国际品牌以及自建的高端品牌卡萨帝,构建七大全球化高端家电品牌,形成长期高壁垒竞争力。
格力电器方面在完成管理层收购之后,暖通仍是绝对核心,上半年消费电器的收入占比高达83%,且海外贡献率仅14%,空调业务贡献了绝大部分收入。格力多年来一直在谋求多元化转型,有的大张旗鼓,有的精心布局,但大多未能真正起势。
二级市场市场多年来都将格力视为“高股息、高壁垒但低增长”的现金牛股票,对其增长实际上没有太多期待。
但如今AI基建大爆发,给以格力为代表的暖通企业带来了史诗级机遇。温控已成为数据中心里仅次于IT设备的第二大能耗项。随着算力基建扩张,这一环节的投资价值已经开始被重新审视。
中金公司预测,今年全球智算中心液冷市场规模约1147亿元,同比增长273%;东吴证券测算明年全球液冷市场规模接近1500亿元。作为对照,传统空调设备行业的年复合增速仅4%。
温控系统本身就是暖通企业的优势所在,如今,家电三巨头又一次来到了同一个门口。
路径
和三家企业转型的思路一样,白电三巨头进军AIDC温控领域也走了不同的路径。
美的依托自有产能+全栈自研+生态绑定,迅速成为赛道内强有力的玩家。在今年的OCP全球峰会上,美的楼宇科技旗下Clivet凭借新一代磁悬浮离心压缩机,以及全链路液冷解决方案,获得优秀技术分享奖。
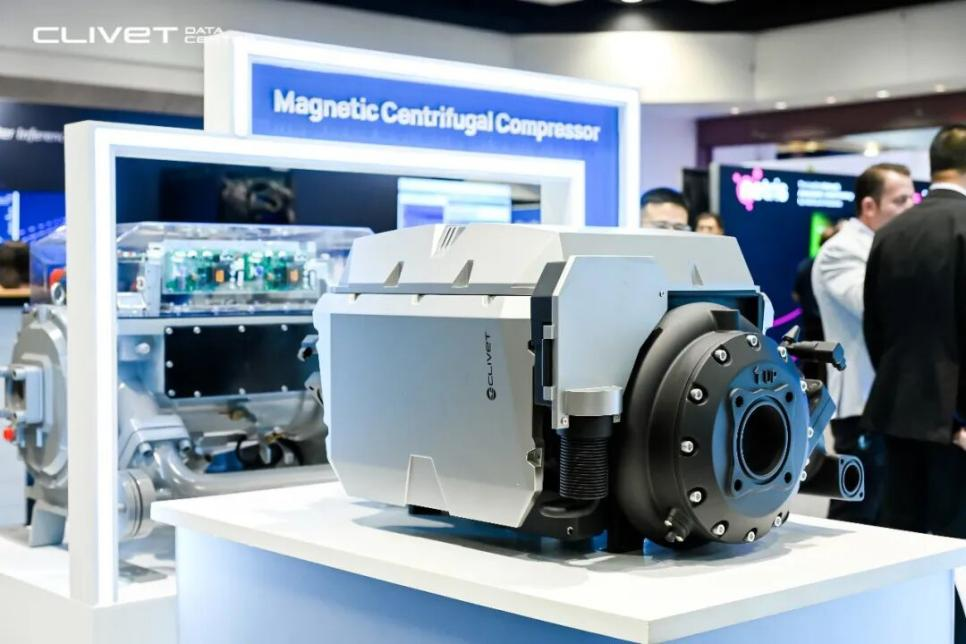
美的由此同步进入英伟达Vera Rubin平台生态合作伙伴名录,温控方案纳入英伟达下一代 AI超算参考架构。
这意味着,美的AIDC方案获得英伟达“背书”,设备在经过认证后,稍加改造就能作为标准模块嵌入英伟达下一代AI基地。这种标准能力比单台设备的参数领先可能更有价值。
资质认证背后是大规模产能的助攻。总投资超10亿元的顺德液冷智造基地已于3月正式启动,锚定磁悬浮主机与全系列CDU(冷量分配单元)核心部件;美的楼宇科技在国内的四条液冷链(顺德、重庆、合肥、龙岩),CDU、磁悬浮冷源、储能空调、风墙等设备总年产能达10万台。
下游客户已经送上不少订单,美的超2亿元中标了中国联通通信机房空调集采,入围中国移动新一轮低压冷水机组集采项目70%的份额;还联手阿里云研发AI集群液冷温控方案,中国电信粤港澳大湾区液冷智算项目中也有美的的身影。
格力选择通过资本联姻的方式,切入液冷赛道。
今年初,格力与光环新网成立合资公司“格安数据信息科技(昆山)有限公司”,此举旨在推进格力绿算设备生产基地,聚焦液冷系统、高性能算力冷却设施等。
光环新网是国内老牌AIDC运营商,目前智算规模突破4000P,2026年目标是扩容至10000P。格力和其共研液冷方案,可以跳过漫长的客户认证,直接把下游采购需求接进合资公司。
格力在暖通领域的地位和技术优势显而易见,深耕制冷与热管理领域多年,其已掌握冷板式液冷系统、相变冷却系统等关键技术,全栈冷却方案可实现PUE≤1.15的节能目标,此前已成功交付中国联通长三角智算中心、乌兰察布等智算中心等多个重点项目。
海尔则是全球出击,5月在泰国罗勇工业园投资超10亿元,布局磁悬浮冷源、CDU、智能风墙等数据中心设备。同时整合旗下雷神算力、纳晖新能源与大暖通,形成“算-电-冷”全链出海态势。

三季度,海尔风冷磁悬浮已经在北美实现突破,马来西亚、新加坡的数据中心均采用了海尔的风冷方案。
数据中心作为一个新兴的业务板块,发展势头迅猛。有资料显示,该部门第三季度的销售额是上年同期的近5倍,这还是在上半年50%的增速之后的再度抬升。
为此,海尔智家制定了“全年预计增长150%、三年创百亿”的目标。足见这一赛道的增长空间。
同归
尽管发展路径有所迥异,但白电三巨头均“重仓”同一个技术底座——磁悬浮。
1993,澳大利亚墨尔本Turbocor团队启动磁悬浮无油离心压缩机研发,开启了这一技术的商业落地历程。到2004,丹佛斯先整合后全资收购Turbocor,成为这一赛道无可争议的霸主。
时至今日,丹佛斯独霸全球磁悬浮压缩机70%的市场份额,累计出货超16万台,国内压缩机份额也接近一半。
然而,由于AI需求爆发,丹佛斯产能吃紧,而且其仅为压缩机供应商,并非整机厂商。国内家电三巨头则凭借自研磁悬浮压缩机和全栈技术迎头赶上。
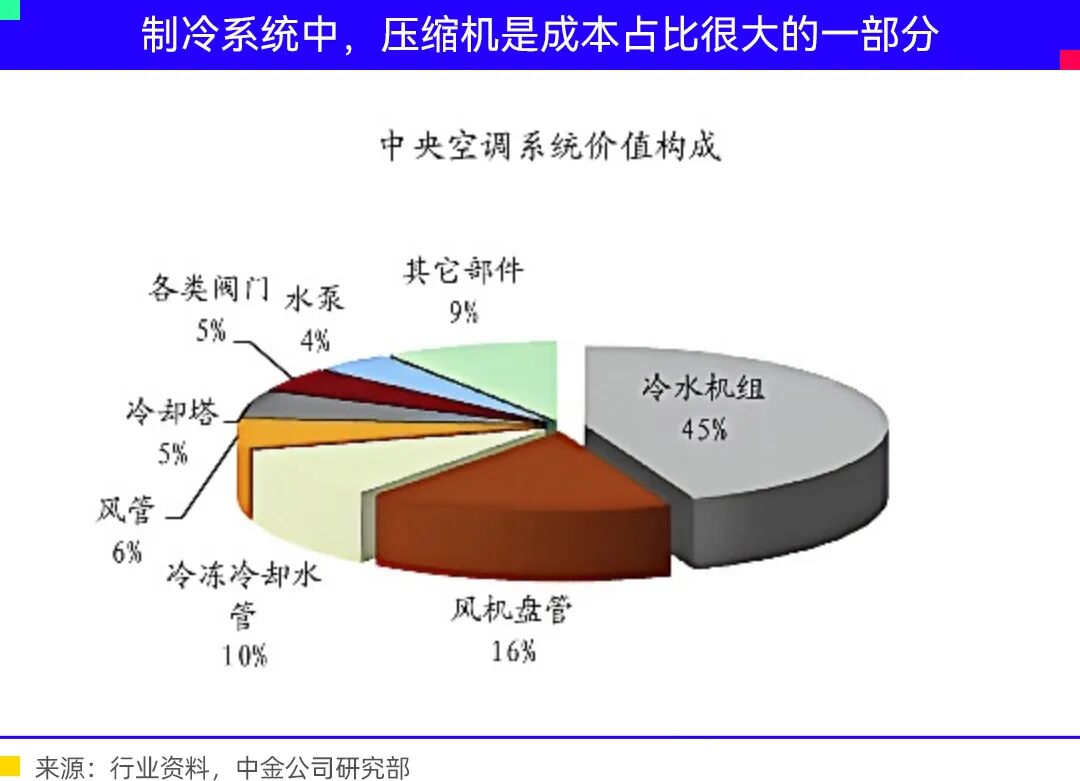
要知道,压缩机是驱动制冷系统的唯一能量来源,其运行效率决定整个体系的效能输出。有数据显示,制冷压缩机成本约占冷水机组的一半。
压缩机也就成为一次侧冷源中价值量和技术壁垒最高的一环,家电巨头以磁悬浮为技术底座进而构建全栈能力,可以铸造厚实的护城河。
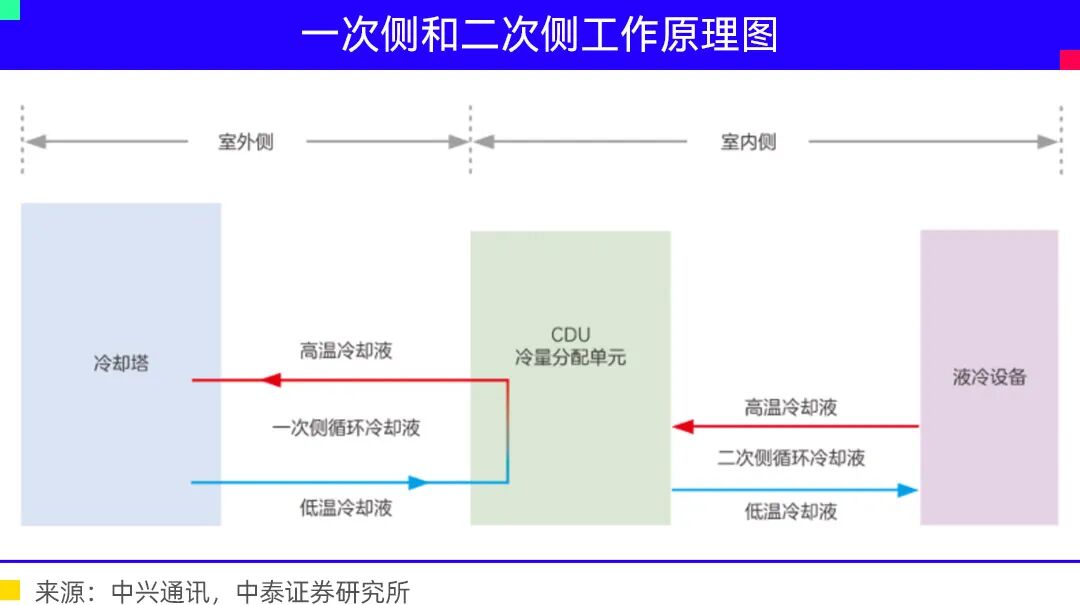
制冷系统可分为一次侧和二次侧,一次侧是冷源大环路,靠磁悬浮冷水机组、冷却塔制冷,负责把热量最终排到室外;二次侧则是贴近GPU的机柜环路,经CDU换热隔离。
目前,国内厂商扎堆二次侧末端部件,比如英维克、申菱环境、高澜股份等,主要聚焦CDU、连接器、快接头等。
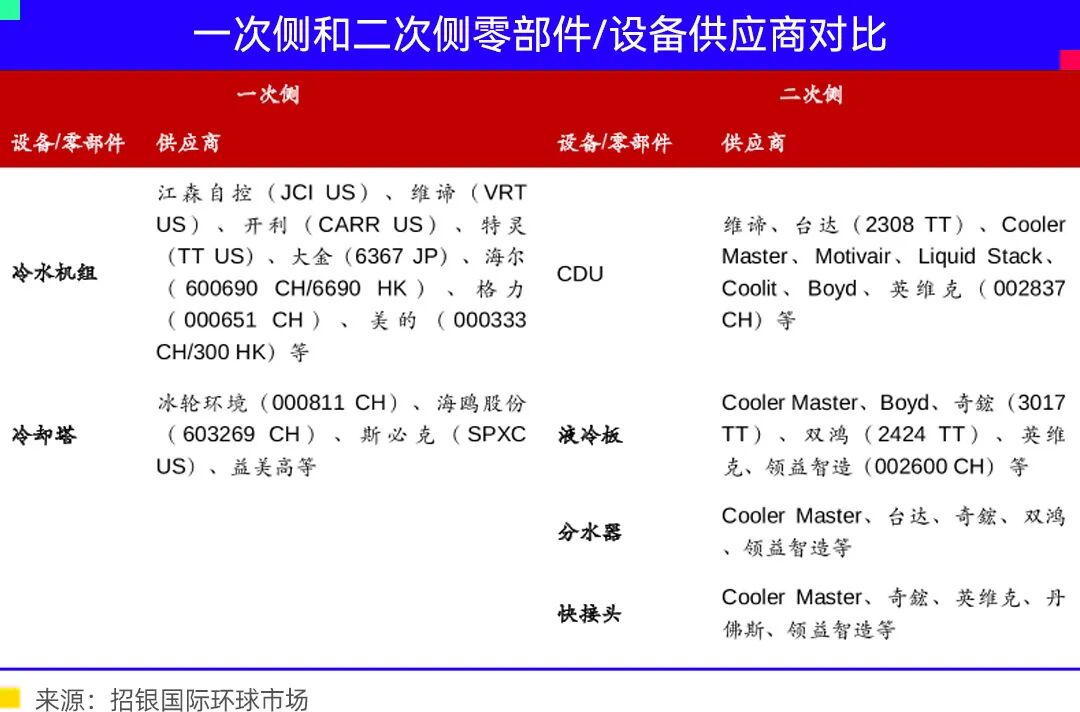
而三巨头则拥有一次侧冷源能力,从冷源核心切入,跳出单一品类竞争的红海厮杀,扼住AIDC效率的“命门”。
如海尔牵头编制国内首个无油悬浮离心式冷水机组国家标准,与头部互联网公司共研的CDU补冷磁悬浮产品落地,在某国家级超算中心,27台海尔磁悬浮机组帮助整体PUE低于1.2。
美的则在近期推出新一代双转子异速磁悬浮技术,跳出传统空调的设计框架,专门针对数据中心工况场景研发。
供应链上,格力联合盾安环境打通零部件和系统集成,AIDC风冷磁悬浮机组已于10月批量下线,此前还发布了“冰立方”磁悬浮一体式CDU。
和家庭或商业中心建成后安装空调不同,AIDC的温控方案是一套极为精密且复杂的系统,甚至需要供应商从设计初期就开始参与。
并且不同区域的地理环境、水资源、电价、绿电、政策等等因素都对制冷方案有所不同。因此,提供商的竞争维度已从“单一设备、单个参数的比拼”上升到“综合能力+体系适配+工程交付”的综合竞赛。
暖通企业此前积累的体系交付优势,在这个时期已经开始凸显。
写在最后
在存量中寻找增量,是家电企业近些年来案头上最重要的命题。
在此之前,不论是智能家居还是全球市场,都为家电企业提供了一定的增量,但对于三家行业内规模最大的巨无霸,这些市场空间还是不够大,不够多。
AI算力基础设施建设的爆发,为这些家电企业奉上了一个新的时代机遇。基于这些企业天然的技术优势,制造规模的庞大壁垒、过往综合能力的复用,家电三巨头核心能力与AI产业的发展,迎来了一次历史性交汇。
这样的战略卡位,并非简单意义上的业务多元化,更是由需求端的涌现和供给端的能力迁移、以及商业端的巨大增量共同决定的必然。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
原文出处:钛媒体 (本文由聚合程序自动采集,版权归原作者所有)