超过美国之后,中国医疗设备在巴西的第一能保持多久?
本文来自微信公众号: 好望角view ,作者:好望角出海编辑部在巴西,靠公共医疗体系SUS看病的人,做磁共振的机会大约只有私人保险用户的十三分之一。这个数字来自巴西放射学会的《2025巴西放射学图谱》。2023年,私人保险用户的人均磁共振检查量是SUS用户的13.13倍,在所有影像检查里差距最大。巴西有1.6亿人主要靠…
本文来自微信公众号: 好望角view ,作者:好望角出海编辑部
在巴西,靠公共医疗体系SUS看病的人,做磁共振的机会大约只有私人保险用户的十三分之一。
这个数字来自巴西放射学会的《2025巴西放射学图谱》。2023年,私人保险用户的人均磁共振检查量是SUS用户的13.13倍,在所有影像检查里差距最大。巴西有1.6亿人主要靠SUS看病,这个差距落到每个人身上,就是更长的排队和更远的路。
缺口这几年正在一点点填上。填进去的设备,越来越多来自中国。
9月22日,巴西创新医疗产业联盟ABIIS发布2026年上半年行业报告。巴西从中国进口医疗器械6.965亿美元,占全部进口额的21%,超过美国的20%和德国的12%。
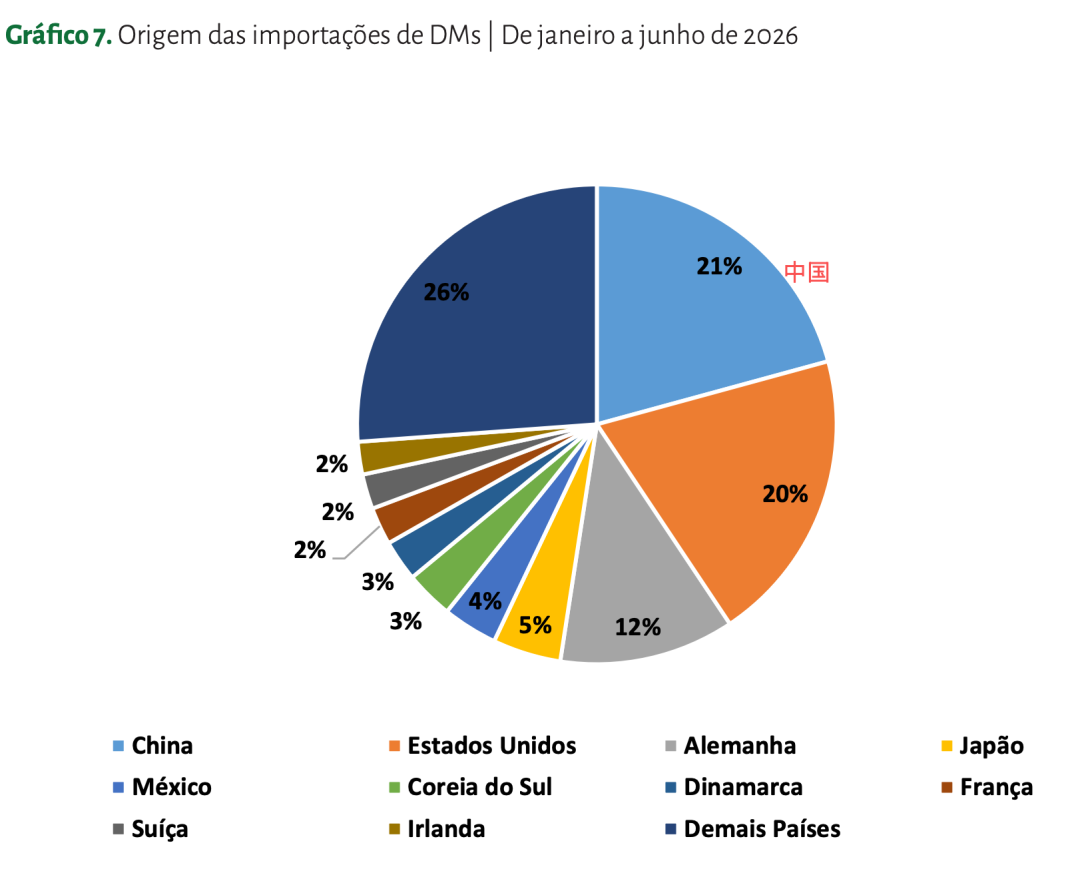
图注:2026年1—6月巴西医疗器械进口来源国份额。来源:ABIIS、Comex Stat。
中国成为巴西医疗器械第一大进口来源国。
2025年的时候,美国还以17.1%的份额排名第一,德国为14.9%,中国只有12.4%,位列第三。2026年上半年,中国的进口额份额跃居榜首。
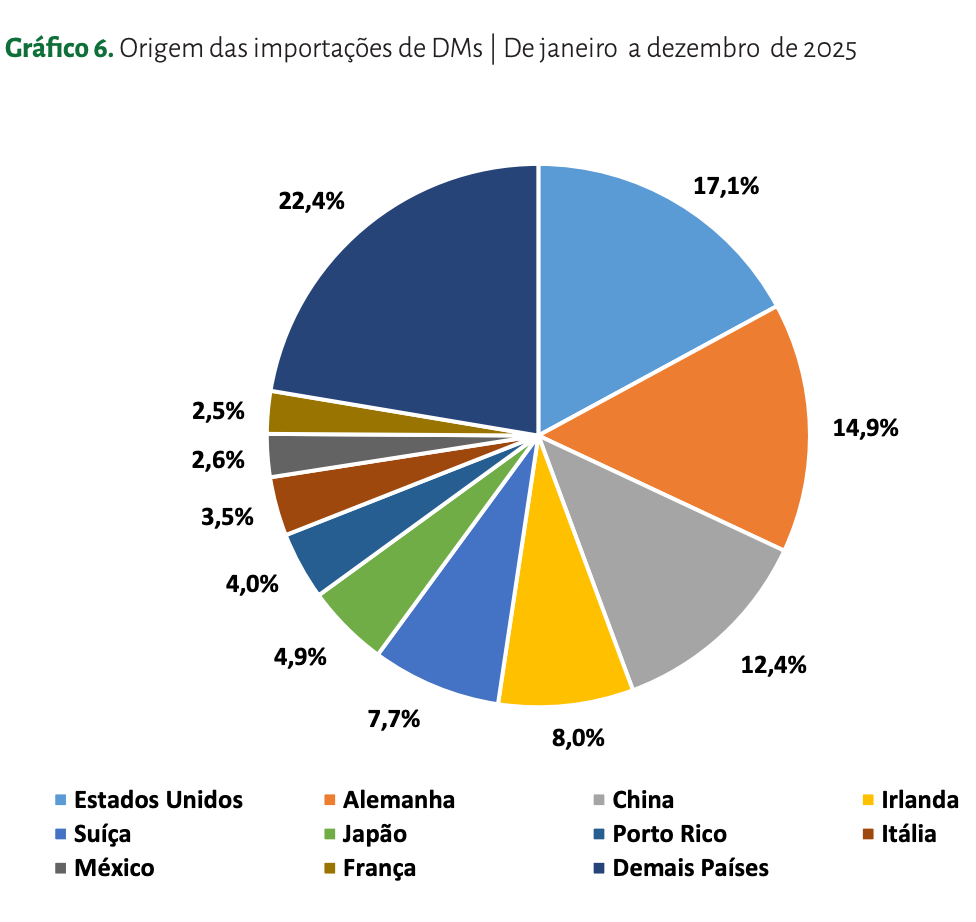
图注:2025年巴西医疗器械进口来源国结构。来源:ABIIS、Comex Stat。
公立医院里,迈瑞去年底中标巴西卫生部的PAC Saúde集中采购,一次供应978台麻醉机、监护仪、内镜和便携超声。私立医院里,联影的磁共振进入了圣保罗的爱因斯坦医院,今年10月联影又宣布在圣卡塔琳娜州的若因维利建厂。
这个第一是怎么来的,巴西医院为什么愿意买中国设备,中国厂商又凭什么接得住,是这篇文章想讲清楚的三件事。还有第四件:这个第一,很可能会被中国企业自己的下一步改写。
一、两次第一,两种生意
中国上一次在这张榜单上排第一,是2020年上半年。那半年巴西从中国进口医疗器械8.19亿美元,占26%,其中3.15亿美元是口罩、防护服这类个人防护用品。巴西96%的防护用品进口来自中国。
2025年全年,中国退到第三,份额12.4%,美国17.1%,德国14.9%。
2026年的第一,换了一批产品撑着。ABIIS一季度的细分数据里,中国份额最高的几个品类是这样的:
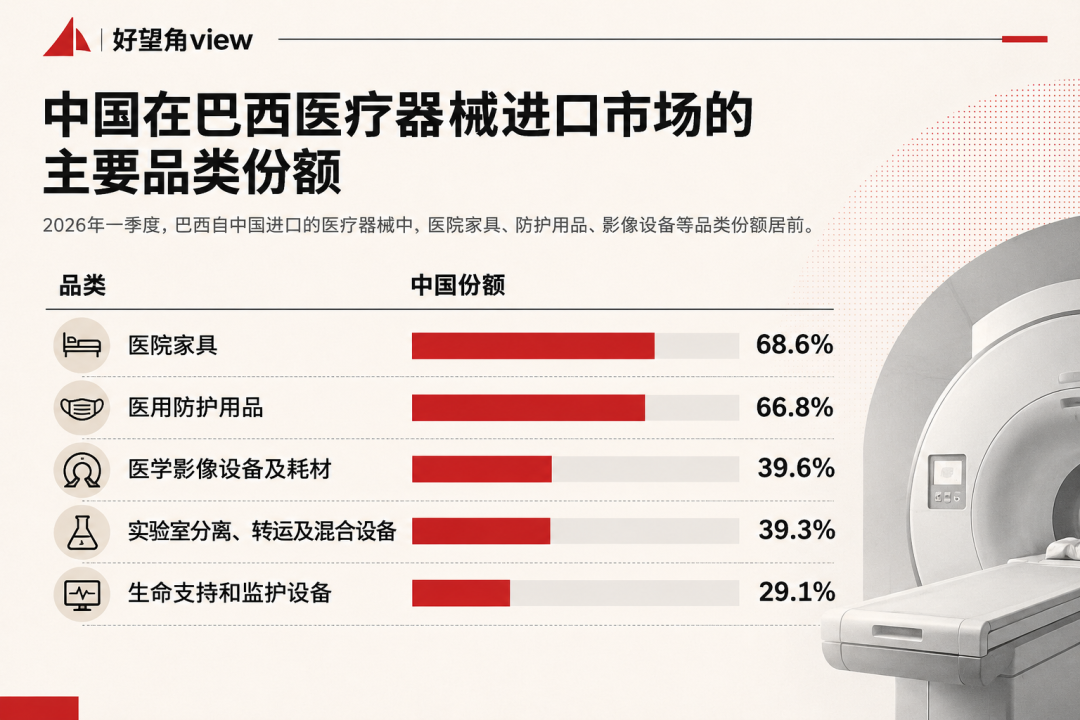
医院家具和防护用品是中国的传统强项,其中医学影像设备及耗材,中国份额39.6%,一季度进口额约7000万美元,排在所有来源国第一;生命支持和监护设备,中国占到29.1%。
影像和监护是医院的固定资产。一台设备要用十年左右,安装、培训、维修、软件升级都绑在同一家供应商身上。医院换一个品牌,后面十年的服务合同、备件和医生的操作习惯都要跟着换。
所以两次第一,是两种生意。
2020年那次来自一场突发需求,需求退了,份额也就退了。2026年这次来自医院的设备采购,装进去的每一台,都会在接下来十年里持续带来服务和耗材的订单。
二、一台磁共振在巴西怎么回本
要理解中国设备为什么卖得动,得先看一台磁共振在巴西是怎么被买下来的。
巴西的磁共振一直偏少。按巴西国家卫生机构登记系统CNES 2024年的数据,全国一共3459台磁共振,每百万人约17台。德国是34台,美国40台,日本55台。
地区差距也很大:中西部每百万人23台,北部12台,东北部11台,亚马孙州只有7台。
设备的归属上,3459台里有52%在私立机构手里。巴西只有约四分之一的人有私人医疗保险,其余1.6亿人靠SUS。
于是形成了一种分工:SUS出钱买检查,私立影像中心出设备做检查。
这让一个价格变得关键:SUS为一次检查付多少钱。在SUS的收费目录里,一次头颅磁共振的门诊支付标准是268.75雷亚尔。
今年6月,巴西卫生部扩大“Agora Tem Especialistas”计划,参与机构做头颅、脊柱、腹部磁共振,可以在目录价之外再拿86%的奖励。按目录价粗算,单次收入接近500雷亚尔。
上半年,SUS磁共振检查量同比增长16.7%,是全部门诊检查增速的四倍多。
一台磁共振在巴西要多少钱?公开报道里的实例大多在400万到600万雷亚尔之间。
2023年,圣卡塔琳娜州里奥多苏尔的一家地区医院采购一台西门子磁共振,设备款约400万雷亚尔,另有约32万的机房改造费。
去年11月,南里奥格兰德州给Tenente Portela的一家医院拨款600万雷亚尔建磁共振,预计一年做3000次检查。
把这几个数字放进一个算式,政策的分量就出来了。以Tenente Portela那台为例,按目录价,一年3000次检查收入约80万雷亚尔,600万的投入要七年多才能收回。拿到86%的奖励后,一年收入约150万,回本时间缩到四年左右。这里只算了设备款,人员、电费和维护另算。
这个算式里,分子是支付标准和检查量,由政府和患者决定。分母是设备价格、停机时间和服务费,由设备厂商决定。
按一年150万的收入算,设备每便宜100万雷亚尔,回本就能提前大约8个月。
巴西的高利率让分母的分量更重。ABIIS在今年的报告里专门分析过,医疗器械的研发、认证、设备更新都很重,长期高利率压住了本土企业的扩产。买设备的一方也一样,资金成本高,初始投资每低一点,利息就少付一点。
公立医院走的是另一条路,集中招标。巴西卫生部11月10日披露,Novo PAC Saúde通过标准化和集中采购,预计节约33.7亿雷亚尔,其中设备和车辆节约20.7亿。
开头提到的那次PAC招标,卫生部披露中标报价比竞争对手最多低49.6%。
私立机构算回收期,公立医院比招标价。两类买家的逻辑不同,最后都落到同一个问题上:同样的临床能力,谁的总成本更低。
三、中国厂商为什么接得住
总成本能压下来,靠的是三层产业基础叠在一起。
最底下一层是电子产业链。监护仪、麻醉机、便携超声的物料大部分是显示屏、芯片、传感器、电池和电路板,和手机、电脑共用一套供应链。
中国是全球最大的消费电子制造基地,采购规模由整个电子行业撑起来,医疗厂商拿到的是消费电子量级的价格。
新一代屏幕和芯片上市,医疗设备也能很快跟进。中国在巴西监护品类拿到29.1%的份额,底子在这里。
影像设备的降本来源换成了核心部件。磁共振的成本集中在超导磁体、梯度、射频和谱仪,外购这些部件的厂商,价格底线由上游决定。
中国头部影像厂商已经把它们做到自研,同样的场强可以报出更低的价格,也可以按客户预算切出多个配置档。放回上一节那个算式里,这就是分母。
往上一层是国内的分级医疗,它提前练出了巴西需要的产品线。中国医院分三级。
过去十年,县域医共体建设和国产设备采购政策,让国产厂商同时面对两种客户:三甲医院看重性能,县级医院看重性价比、好操作和跟得上的服务。
巴西的需求结构几乎是同一张图。
一端是圣保罗、巴西利亚的顶级医院,联邦区每百万人有46台磁共振,已经超过德国。
另一端是北部和东北部,每百万人十一二台,放射科医生也稀缺:东南部每10万人有13.18名放射科医生,北部少于5名。
巴西卫生部去年6月还出资800多万雷亚尔,支持国家能源与材料研究中心CNPEM研发一款紧凑型磁共振,无需液氦,维护成本更低,专门给偏远地区的地区医院和流动医疗车用。
巴西政府自己很清楚,下一批设备要往哪里去,那里的医院需要什么样的设备。
中国厂商在国内两端都做过,产品线覆盖从入门到高端的全部价位。
放到巴西,迈瑞的A9麻醉工作站用在北部阿马帕州的Porto Grande医院,联影的磁共振用在圣保罗的爱因斯坦医院,分别落在金字塔的两端。
最上一层是盈利方式。大型医疗设备的生命周期在十年以上,维护、校准、软件升级、备件和试剂会持续产生收入,利润率高于设备本身。
头部厂商半年报里,影像设备服务业务的毛利率在60%以上;体外诊断的分析仪装进实验室之后,后面是多年的试剂订单。
这让中国厂商可以用有竞争力的设备价格先拿下装机。一家医院的监护、麻醉、超声出自同一家,采购、培训和维修都只对接一个供应商,一个科室用顺了,相邻科室会优先考虑同一个品牌。
体外诊断是巴西上半年增长最快的板块,表观消费量增长12.5%,美国在这个品类的进口份额约三成。
中国设备已经进入巴西的手术室和影像科,同一批医院的检验科是下一个科室。
四、这个第一,会被自己改写
中国现在的第一,几乎全部是从中国工厂直接发货拿到的。接下来,巴西市场会把越来越多的生意推向本地制造。
推力首先来自注册。巴西国家卫生监督局ANVISA按RDC 751/2022把医疗器械分成四类,III类和IV类要做产品注册,部分医用电气设备还要通过巴西认可的符合性认证,外国厂商必须由巴西本地的持证主体出面办理。
每个型号都是一笔固定投入,在巴西卖得越多、待得越久,摊到每台设备上的成本越低。
更大的推力来自公立招标。今年7月,巴西立法把医疗产业的本地研发和制造确定为长期政策。
在指定的PAC项目采购里,本地制造的设备可以享受10%的价格优惠幅度,满足本地研发条件的再加10个百分点。
一台500万雷亚尔的磁共振,20个百分点就是100万,放回前面的算式,是接近八个月的回本时间。本地生产还能接入巴西国家开发银行BNDES的设备融资,在高利率的巴西,便宜的贷款直接就是买家的购买力。
欧美厂商很早就走过这一步。GE医疗2010年在米纳斯吉拉斯州的孔塔任开厂,到2014年,它在巴西卖出的设备已有七成在当地组装。西门子医疗2012年在若因维利投产。
这些设备卖进巴西医院,统计上算作巴西本地产品。
中国企业的本地化也已经开始,路径各有不同。
迈瑞2007年就在圣保罗注册了巴西公司,靠本地团队加代理商网络,一步步进入各州的公立采购。
联影2024年通过代理商进入巴西,两年后决定在若因维利建厂,从磁共振开始,2027年下半年开建。
本地化推进之后,一部分整机进口会变成零部件进口。中国在进口榜上的份额,可能就此走低。欧美厂商在巴西的分量,也一直有很大一部分落在本地工厂里。
到那时,衡量中国设备在巴西走到哪一步,看的会是巴西医院里装了多少台中国设备。那个只有私保用户十三分之一的磁共振机会,会在这个过程里慢慢拉近。
2026年的进口第一,是中国医疗制造靠出口打下的底子,也很可能是这张榜单上中国份额的一个高点。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)