大商必须理解零售
本文来自微信公众号: 新经销 ,作者:张振宇,原文标题:《大商必须理解零售!》今年还在增长的经销商,都在转型“今年生意整体有增长,但服务的系统我是主动收缩了,全靠把系统的服务给做深了。”说这话的是河南一家休食经销商。他说的“做深”,不是让系统多进货,而是替采购把货架重新组合了一遍,哪些品该上、哪些品该收、进多少合适、货…
本文来自微信公众号: 新经销 ,作者:张振宇,原文标题:《大商必须理解零售!》
今年还在增长的经销商,都在转型
“今年生意整体有增长,但服务的系统我是主动收缩了,全靠把系统的服务给做深了。”
说这话的是河南一家休食经销商。他说的“做深”,不是让系统多进货,而是替采购把货架重新组合了一遍,哪些品该上、哪些品该收、进多少合适、货卖不动怎么调整,全都包了。
“还好转型快,不然今年也麻烦。网点覆盖多了服务一旦跟不上,散出去的货就要售后处理,退货率控不到10%以下,肯定赔钱。”
类似的,今年走访市场时已经听到经销商在分享自己的转型之路。多数人抱怨生意难做的时候,确实有一批经销商在悄悄做增长。
增长来自哪里?已经不再靠“送一箱面包、送一箱薯片”把货散出去的物流差价,而是来自整体输出的“趋势货盘”。
洞察区域动销好的新品、爆品和网红品,反向定制货架方案,把高毛利、高适配的单品和一线大牌重新组合,并且把动销责任一肩扛起。
换句话说,它卖的不再是单个商品,是一盘被验证过、能转得动的货。
“这两年渠道的定制开发需求大,我们最开始就尝试着配合选品与落地执行,磨合期很痛苦,花大力气又拿不到结果,但今年看转型绝对是正确的。”
也有经销商走的是另一条路,这是一家上海的休食经销商给我们分享的转型道路。渠道倾斜资源给自有品,那就想清楚怎么帮采购把自有品的开发给做好。
“服务的系统还是这几个,但是采购的要求已经完全发生了变化,定制开发的专业要求也越来越高。”
这两个案例有一个共同点,增长不是来自新开了多少个渠道,而是来自把现有渠道的采购需求挖得更深。客户没换,做的事换了。
这背后是一个正在被验证的结论,下行周期里,真正理解零售需求的经销商,大有生意可做。
经销商这个角色,从来不会消失
听到很多经销商会质疑:这只是少数人的运气,渠道这么折腾,经销商这个角色迟早被干掉。
先说一个客观事实,商品从工厂到零售货架之间,注定有一段必须有人干的服务。
厂家生产的是标准化大货,零售终端要的是分批、按时、按陈列要求送到门口的零散补给,还附带理货、退换、临期处理、账期垫资、促销执行。
这些环节不会凭空消失,零售商自己不可能全干,厂家直供覆盖不了那么多网点。只要零售还是分散的、还需要周转,中间这一层就必然存在。
只是这个中间差价太低,经销商只靠经销职能不再足以维持周转,需要有更多的增值服务,也就逐渐开始向服务商转型。
这件事在海外成熟市场早就被证明过了。
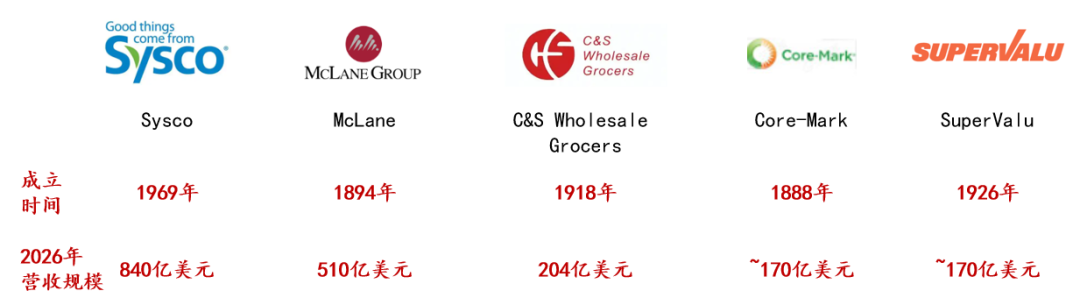
图注:当下美国快消品市场存在的服务商,都是从经销业务开始逐渐转型发展的
北美市场的食品供应链集团Sysco是最好参照。
根据公司官网披露,Sysco在截至2026年6月27日的财年销售额超过840亿美元,在10个国家运营333个配送中心,约7.5万名员工服务67万家客户网点。它做的就是最传统的分销生意——从源头把货搬到超市、餐厅、学校、酒店里。
但真正让它值钱的不是配送车队,而是服务。
Sysco养了200名专业厨师,为客户提供菜单咨询、业务规划和趋势研判,帮客户提升菜单竞争力、优化运营效率。它卖的是货,收的是“帮你把生意做好”的钱。
还有专注杂货与便利店配送的McLane,全年营收约510亿美元,拥有的85个配送中心、1.1万辆自有卡车、2.48万员工、在库周转超5万SKU的商品,构建起了深度覆盖超10万终端的全美最大供应链网络。
但让McLane更有价值的是,其子公司CVP(Consumer Value Products)独立运营自有品牌开发,为连锁渠道提供高性价比的自有品牌开发服务。
这些企业的下游客户,是全美集中度最高、议价能力最强的连锁零售商——连它们都需要专业服务商,说明中间环节的价值不在于“绕不过去”,而在于“做得比别人好”。
所以,经销商这个角色在成熟市场也没有消失,只是在经销职能之外有了更多的增值服务。真正会消失的,是那些只承担搬运功能、不承担服务价值的环节。
渠道在细分,采购的需求也在分化
那么新的问题就变成:什么样的服务,才是有价值的?
答案不在经销商自己手里,在零售企业的采购清单上。
这几年新零售的发展冲击,把市场切得更细分垂直。会员店、精品超市、折扣超市、零食店、新鲜零食、即时零售、便利店,每一种业态的定位泾渭分明,定位不同,对商品的要求自然天差地别。
罗森在2026快消品渠道会上分享的观点简明扼要:全渠道铺货时代已经结束,囤货去会员店、即时用餐去便利店、低价补货去硬折扣、种草尝鲜去内容电商,一套产品打天下的逻辑不再成立。
谁能接住这些不同,谁就有生意。
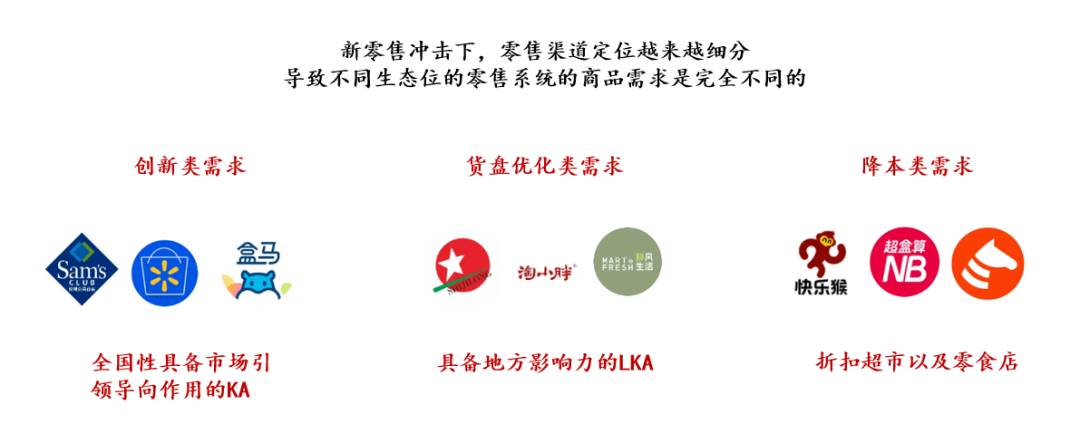
图注:新零售浪潮下,不同渠道对商品的需求已经出现了完全不同的需求
像山姆、沃尔玛、盒马这样以自有品牌立身的玩家,它们的核心需求是产品创新。
盒马自有品牌销售占比已达35%,山姆Member’s Mark稳定在30%以上。它们每年要汰换大量SKU,需要有人能陪着一起做新品。
有意思的是,这里存在一个明显的能力缺口,70%的零售商把“联合研发能力”列为选择制造伙伴的核心价值要素,但只有18%的制造商具备这一优势。
这个落差,就是服务的空间,谁能在中间帮着找资源、调产品、跑打样、控成本,谁就卡住了位置。
还有正在密集调改的区域商超,它们的核心需求是品质好货和整体货盘规划。
这类零售商不缺供应商,缺的是有人能站在它的货架前,帮它想清楚五千种商品里该留哪三千种。
永辉调改时把门店SKU从约1.5万个精简到8000至10000个,生鲜区汰换率高达50%;步步高以“社区生活中心”定位重做货盘…
这种有胖东来帮扶调改的况且需要完全改头换面,那不具备调改能力的LKA呢??
靠零售商自己一个个品去谈是谈不出来的,它需要服务商把品类规划、趋势选品和落地执行配合交付。
另外类似于折扣渠道,它们的需求最朴素,也最硬:降本。
硬折扣的低价本质不是靠谈判压出来的,是靠链路重构省出来的。把从原料到成品,再到仓库、门店的全链路成本都算清楚,只留合理的利润空间,其余全部让利给消费者。
甚至对于有品牌溢价的大公司,把品牌溢价控制在消费者能接受的幅度,降低供货成本,甚至折算进去市场费用,来保证竞争优势。
谁能在区域里帮折扣渠道把这块成本再往下抠一个点,谁就是不可替代的。
把这三类需求摆在一起看,答案已经很清楚了:采购的需求是明确的,也是分化的。你的客户是谁,决定了你该做什么样的服务。
写在最后
客观地说,经销商这一轮的出清是真实的。
以某头部快消品牌为例,其经销商数量从2023年末的76875家,降到2025年末的57609家,两年减少近1.93万家,2026年上半年又减了4288家。
主动被动,品牌方都在类似缩减自己的经销商队伍。
但出清不等于消失,它代表时代对这个角色的能力要求变了。
过去的能力是覆盖,多少车、多少个网点、能垫多少资、能压多少货。这套能力的定价正在归零,因为铺货本身不再稀缺。
新的能力是理解,理解你服务的那家零售企业到底在打什么仗,它的客群是谁、货架缺什么、成本卡在哪、采购今年最头疼的需求是什么。
商品从工厂到货架之间那点路,永远需要有人走。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)