美股崩了,英伟达暴跌超14%
本文来自微信公众号: 芯智讯 ,编辑:芯智讯-浪客剑,作者:芯智讯-浪客剑,原文标题:《美股崩了,英伟达暴跌超14%!》当地时间11月20日,美股三大股指集体大幅下跌,其中纳斯达克指数暴跌5.28%,标普500指数下跌3.7%,道琼斯工业平均指数下跌1.93%。随着连续下跌,标普500指数和道琼斯指数均跌入技术性回调区…
本文来自微信公众号: 芯智讯 ,编辑:芯智讯-浪客剑,作者:芯智讯-浪客剑,原文标题:《美股崩了,英伟达暴跌超14%!》
当地时间11月20日,美股三大股指集体大幅下跌,其中纳斯达克指数暴跌5.28%,标普500指数下跌3.7%,道琼斯工业平均指数下跌1.93%。随着连续下跌,标普500指数和道琼斯指数均跌入技术性回调区间,纳斯达克指数则彻底抹去了2026年以来的全部涨幅。
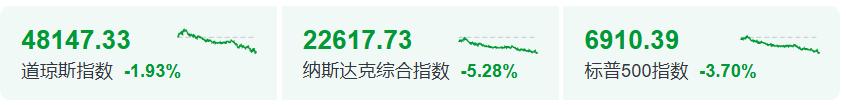
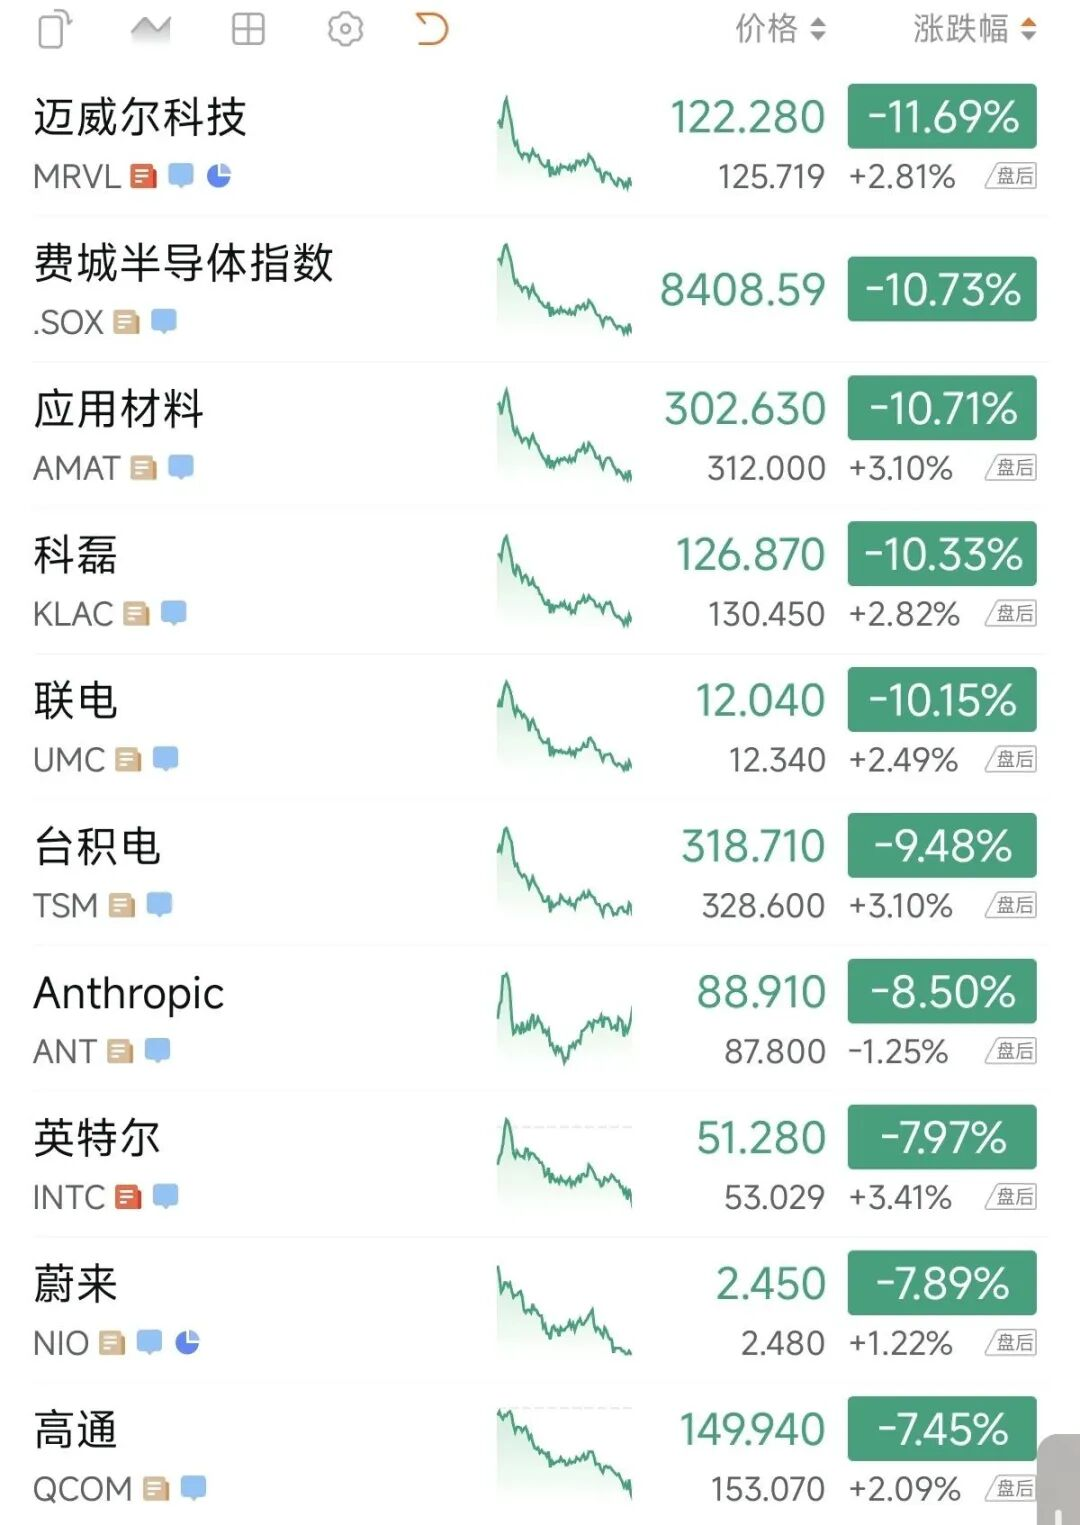
此次抛售潮中,人工智能(AI)及半导体板块首当其冲。整个费城半导体指数更是暴跌约10.7%。
从个股表现来看,AI芯片大厂英伟达股价单日暴跌14.1%,处理器大厂AMD暴跌13.25%、英特尔大跌7.97%、高通大跌7.45%,半导体IP及服务器芯片大厂Arm暴跌14.09%,网络及定制芯片大厂博通暴跌12.9%、Marvell暴跌11.69%。
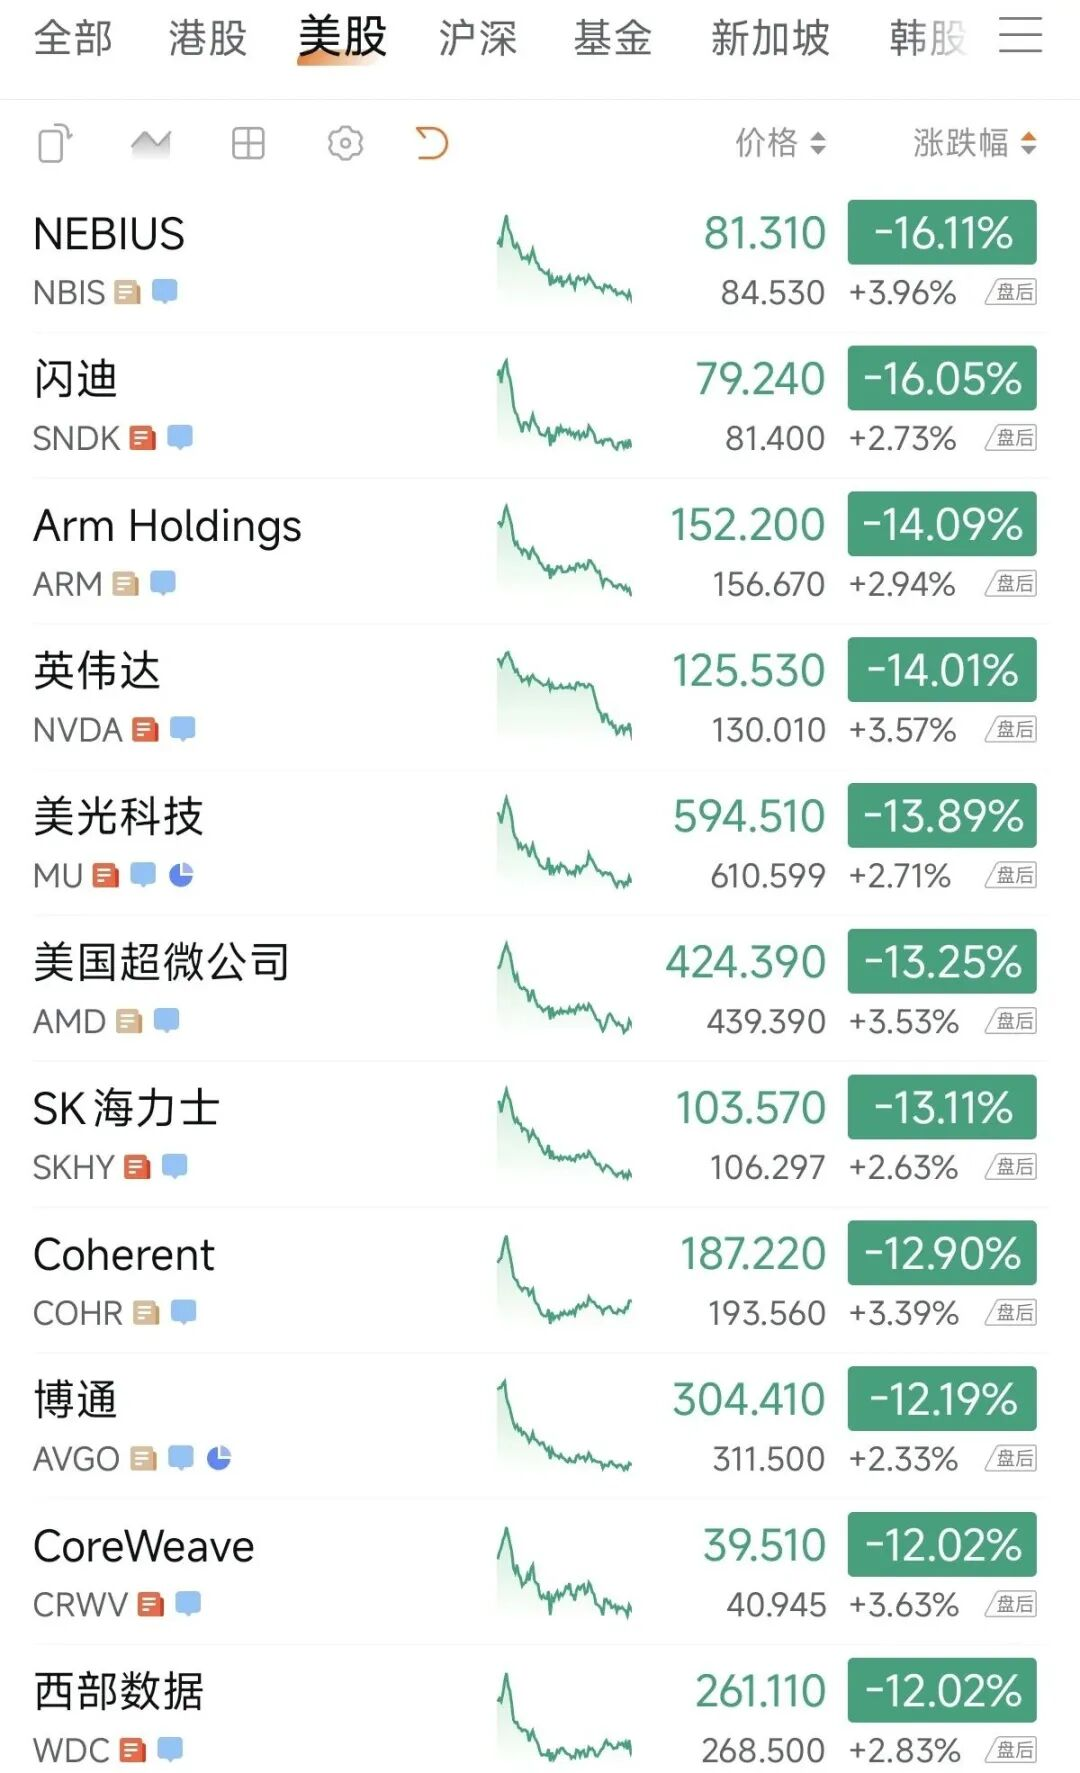
在半导体板块当中,存储芯片个股跌幅更是居前。其中,闪迪暴跌16.05%、美光暴跌13.89%、SK海力士暴跌13.11%。
在美上市的亚洲晶圆代工企业同步大跌。台积电ADR大跌9.48%,联电ADR跌幅更是达到了10.15%。
美股半导体设备板块同样遭遇大跌。ASML大跌6.63%,应用材料暴跌10.71%、科磊暴跌10.33%。
此外,AI技术及云服务板块也是跌幅不小。AI大模型公司Anthropic上市第二个交易大跌8.5%、Nebius暴跌16.11%、CoreWeave暴跌12.2%、Oracle大跌8.48%。
这场暴跌背后,既有AI概念股前期估值过高、市场对巨额AI基础设施投资回报产生疑虑的因素,也受到美国通胀压力、市场对美联储进一步加息预期,以及英伟达遭遇美国证券交易委员会(SEC)会计问题调查等多重因素影响。
英伟达遭SEC会计问题调查,AI投资风险担忧升温
此次AI及半导体股票集体暴跌,并非单一因素造成。其中,英伟达遭遇美国SEC调查的消息,进一步加剧了市场对AI龙头企业的担忧。
11月20日,路透社独家报道称,美国证券交易委员会(SEC)正在调查英伟达可能存在的会计问题。
路透社援引两名了解相关情况的人士透露,SEC执法部门正在审查英伟达潜在的会计问题。不过,目前SEC尚未公布调查启动时间、具体范围及所涉及的事项,英伟达方面也没有立即对此作出回应。
需要强调的是,监管调查并不意味着企业已经存在违规行为,最终是否存在会计问题,仍有待监管机构进一步调查确认。但这一消息无疑进一步打击了投资者信心。
此前,英伟达已经因为AI芯片出口、客户融资安排及部分商业交易等问题面临越来越多的外部关注。此次SEC将调查重点指向会计问题,更是令市场开始重新审视其收入质量、客户关系及复杂的AI产业融资安排。
与此同时,英伟达此前公布的业绩虽然仍然强劲,但投资者对其未来增长的预期已经变得更加谨慎。
作为AI算力产业链的核心企业,英伟达的股价表现一直是市场判断AI产业景气度的重要风向标。当这一龙头企业遭遇监管调查、股价连续大幅下跌时,市场对于整个AI产业链的风险偏好也随之下降。
相关文章:《英伟达全员大会细节曝光!联合创始人:黄仁勋背叛公司价值观!》
AI巨额资本开支能否持续?市场开始重新审视投资回报
除了英伟达自身面临的监管压力之外,更深层次的原因在于,市场开始重新审视当前AI基础设施建设热潮背后的投资回报问题。
过去两年,生成式AI快速发展,推动全球云计算巨头大幅增加数据中心、AI服务器、GPU、HBM高带宽内存、先进封装以及高速光通信等领域的资本开支。
这也成为英伟达、AMD、博通、美光、SK海力士以及台积电等半导体企业股价持续上涨的重要驱动力。
然而,随着AI基础设施投资规模不断扩大,投资者开始担忧:如此庞大的资本开支究竟能够带来多大的商业回报?AI应用收入能否持续增长,以覆盖数据中心建设、芯片采购、电力及运营等巨额成本?
尤其是在AI数据中心融资成本上升、部分AI项目资金来源受到关注的情况下,市场对于未来AI基础设施建设速度是否能够持续,也出现了分歧。
路透社在11月20日的市场报道中援引多位投资机构人士的观点指出,当前市场正在经历一轮AI资产重新定价(AI Repricing)。投资者开始担忧数据中心建设速度可能放缓、AI相关项目融资渠道收紧,以及科技企业未来盈利增长速度可能低于此前预期。
此外,Anthropic上市首日的强劲表现也未能改善市场情绪。部分投资者认为,Anthropic的IPO并没有为整个AI产业带来新的资金增量,反而可能促使部分投资者出售其他AI相关股票,以筹集资金参与新股交易。博通与Anthropic之间的商业及融资联系,也成为市场关注的焦点。
根据Anthropic IPO招股文件披露的信息,博通同意向Anthropic提供最高420亿美元的融资支持,并参与了约10亿美元的IPO相关私募投资。这意味着,AI芯片供应商与AI模型企业之间已经形成了越来越复杂的资本和商业联系。
美联储加息预期升温,进一步打击高估值科技股
除了AI产业自身的估值与投资回报担忧,美国宏观经济及货币政策环境也在给科技股带来压力。
近期,美国通胀压力仍然存在,市场对于美联储未来货币政策的预期开始发生变化,投资者越来越担心美联储可能在12月甚至2027年初进一步加息。
对于英伟达、AMD等高成长科技企业而言,估值很大程度上建立在未来多年持续增长的预期之上。当市场利率上升时,未来现金流的折现价值将随之下降,高估值成长股往往会受到更大冲击。
路透社援引市场人士观点指出,投资者目前不仅担心AI产业估值过高,也在重新评估利率上升对科技股估值的影响。
在这一背景下,资金开始从此前涨幅较大的AI及科技股中撤出,转向医疗保健、能源、公用事业等相对防御性的行业。
值得注意的是,11月20日美股大幅下跌期间,美国10年期国债收益率反而下降12个基点,降至4.93%,反映出部分资金正在从股票市场转向美国国债等避险资产。这也说明,当前市场已经出现明显的风险偏好下降。
AI产业基本面是否已经发生逆转?
尽管11月20日美股市场出现了猛烈抛售,但这并不意味着AI产业的基本面已经发生逆转。
事实上,当前全球AI算力需求仍然保持增长,云计算巨头对AI基础设施的投入也尚未出现全面收缩的明确信号。
Wedbush证券分析师丹·艾夫斯(Dan Ives)认为,此次AI概念股下跌更多属于市场恐慌情绪驱动的抛售,而非意味着科技行业基本面已经出现根本性恶化。
他预计,全球大型科技企业2027年的资本开支规模可能达到约1.5万亿美元,短期市场波动并不会立即改变这些企业的长期AI基础设施投资计划。
路透社采访的部分市场人士也认为,当前AI产业仍然具有长期增长潜力,此轮调整更多是投资者对估值、融资成本及盈利预期进行重新评估,而不一定意味着AI投资热潮已经结束。
不过,对于半导体企业而言,市场估值体系正在发生变化已经是不争的事实。
此前,投资者更多关注AI算力需求增长、GPU出货量、HBM供应缺口以及数据中心资本开支规模;而在经历这一轮暴跌之后,市场可能会更加关注AI投资的实际回报、客户资金来源、数据中心建设进度,以及半导体企业能否将订单增长真正转化为持续的利润和现金流。
换句话说,AI产业仍然可能处于长期增长周期,但资本市场对于AI企业的定价逻辑,正在从单纯追逐增长预期,逐步转向更加严格地审视盈利能力和投资回报。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)