逃不出的AI泡沫
本文来自微信公众号: 商隐社 ,作者:浩然一个AI投资者至少要在一定程度上准确预判:技术的演进、算力需求、竞争格局、技术受益者、融资可得性,以及上述所有事项发生的时间点,而评估这些关键要素异常困难。但可以确定的是,每一轮颠覆性技术的诞生,未必会给投资者带来回报,甚至大多数人都在技术泡沫中损失惨重。技术终能落地,但多数投…
本文来自微信公众号: 商隐社 ,作者:浩然
一个AI投资者至少要在一定程度上准确预判:技术的演进、算力需求、竞争格局、技术受益者、融资可得性,以及上述所有事项发生的时间点,而评估这些关键要素异常困难。
但可以确定的是,每一轮颠覆性技术的诞生,未必会给投资者带来回报,甚至大多数人都在技术泡沫中损失惨重。
技术终能落地,但多数投资者难逃泡沫。
本文为商隐社原创文章,转载请联系后台

“黑色星期五”
最近全球股市同步走弱,科技股尤其承压,周五美股更是迎来了“黑色星期五”,三大指数都遭遇重挫,本周科技股市值蒸发逾4万亿美元。
道指和标普已较高点累计回落近10%,科技股纯度更高的纳指较高点更是跌去了近18%,抹去了今年以来的全部涨幅,触及熊市门槛。
从企业来看,AI相关的英伟达、费城半导体、闪迪、美光科技、博通、迈威尔科技等新兴云计算和芯片企业普遍出现两位数跌幅。英伟达相较10月初,股价已接近腰斩。
有“恐慌指数”之称的芝加哥期权交易所波动率指数(VIX)一度触及40,创下2025年4月关税风波以来最高水平。
这是由一系列不利因素交织造成的:市场对AI投资回报的质疑不断升温;作为AI“旗帜和信仰”的英伟达遭遇强监管;美联储持续释放加息信号;主张放缓AI发展的民主党在中期选举中大胜。
投资者原本希望本周上市的AI明星企业Anthropic能重振科技股交易的热情,结果Anthropic在经历短暂上涨后股价一度跌超10%,反而加速了股市下跌。
与全球科技股的连日阴雨相对应的是,今年下半年以来对AI热潮的预警也越来越多。
近日公布的美联储会议纪要显示,几乎每一位美联储官员都在担心同一个问题:如果AI热潮让投资者失望,金融系统会出什么事?
此外,据财联社报道,欧洲央行决策者在近期发布的报告中指出,全球由债务驱动的人工智能投资热潮,与近二十年前引发全球金融危机的次贷泡沫存在“相似之处”。
桥水基金创始人瑞·达利欧警告称,目前大量债务资金正被用于支持AI领域的投资。而随着利率持续上升,融资成本不断增加,市场将逐渐逼近泡沫开始破裂的关键时刻。
美国证券交易委员会(SEC)前主席根斯勒警告,AI热潮已形成泡沫,可能在2028年11月美国总统选举前破裂,并引发经济衰退。
……
AI泡沫究竟何时会破裂?
这很难做出预判,如橡树资本联合创始人霍华德·马克斯在最近的访谈中所说,一个AI投资者至少要在一定程度上准确预判:技术的演进、算力需求、竞争格局、技术受益者、融资可得性,以及上述所有事项发生的时间点,而评估这些关键要素异常困难。
但可以确定的是,每一轮颠覆性技术的诞生,未必会给投资者带来回报,甚至大多数人都在技术泡沫中损失惨重。
技术终能落地,但多数人难逃泡沫。
三次科技泡沫破裂启示录
“泡沫”是个中性词,本身不是什么坏事,凡是技术创新就必然伴随着投资冲动、企业家冲动,正是这些最初看似“天马行空”的冲动才推动了产业进步。
但当越来越多人参与进来,对技术创新过度乐观,技术变革从小规模试验走向大规模推广,很容易脱离实际。这样,越吹越大的泡沫逐渐演化成无法规避的系统性风险,就会深藏危机。
每次重大的颠覆式创新几乎必然伴随泡沫和崩盘,技术是大获成功了,但背后却挤满了资产灰飞烟灭的投资者。
蒸汽时代有运河泡沫、铁路泡沫。
18世纪英国开启工业革命后,起初承担大宗运输任务是货船,于是英国掀起了开凿运河狂潮,投入巨量资金和人力,运河股的价格指数急剧飙升,运河也成为一项需要经过漫长经营周期才能收回成本的高风险投资。
当时陷入狂潮中的人们都没想到铁路替代运河的极快速度,最终运河股价格崩塌。
跟运河投资类似,铁路出现后也被吹成了新工业时代的“血管命脉”,大量资金涌入,很多人加杠杆投资,结果铁路线被铺得到处都是,包括没有商业能力支撑的穷乡僻壤,全行业收益率不断递减,产生的收入仅为建设者预期的四分之一,奇高的股价再难支撑,加之利率从宽松转为紧缩,这场投机运动戛然而止。
到了电气时代,航空、汽车、电力设施等的投资热也都引发过局部危机,相当多的投资者在这些技术变革中损失惨重,因为一项技术从出现到大范围铺开,在技术路线、商业模式等方面都要经历漫长的探索,一般人很难把握其中的机会,却很容易踩坑。
比如汽车产业,早期阶段技术路线都无法确定下来,形成了包括改进版的蒸汽机、电动机和汽油机在内的三种动力路线。
我们现在都知道最后汽油汽车取得了胜利。但站在当时其实很难看清,技术更成熟的蒸汽动力和看起来更有发展前景的电动机还占据着绝大多数市场份额。
即便你当时认准了汽油汽车,打算投资这一类的公司,可能依然会投资失败——巅峰时期美国汽车制造企业有几百家,其中一多半都活不过6年。
即便你从这么多公司中找到了日后大获成功的通用、福特,也需要及时买进并在适当的时候卖出——通用汽车曾在20世纪初两次濒临破产,很多人过早放弃了,没有等来它柳暗花明之时。到了大萧条期间,包括通用汽车在内的汽车股又出现了大幅暴跌,让不少人又踩了坑。
所以在投资科技股的路上,总有一个坑等着你。
信息时代则吹爆了一个史无前例的大泡沫,这个大泡沫在2000年前后破裂后,大多数股票市场至少耗尽了十几年光景才走出昔日亏损阴霾。
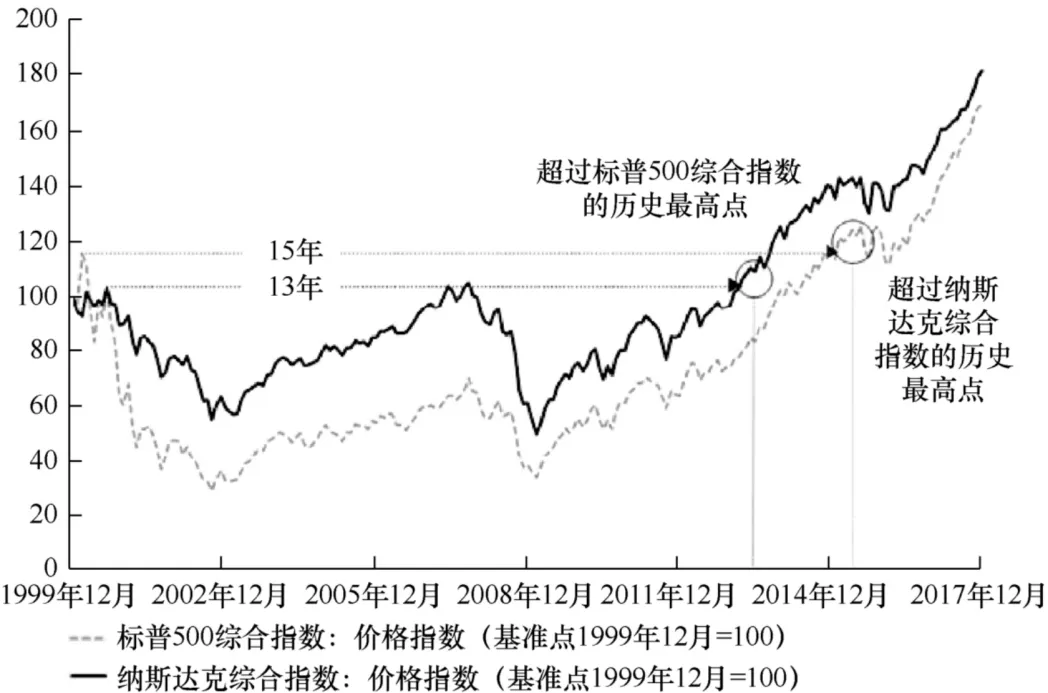
为什么这次造成的破坏如此之大?
投资者对互联网短期内的颠覆力量估计得过分乐观,坚信互联网将彻底颠覆传统商业模式。
问题在于,互联网确实颠覆,但那是后面又过了好多年才慢慢找到的,当时并没有靠谱的商业模式,依靠销售浏览器许可证盈利的网景、门户网站雅虎被拿来当成标杆企业,股价飞上天。
一些还没有成型业务的新兴企业也能获得高估值,甚至一份商业计划书,前面有个“e-”,后面来个“.com”,就能换取到几千万美元的真金白银。
而且,当时美国在全球经济中一枝独秀,苏联已解体,日本经济陷入低迷,亚洲爆发了金融危机,只有美国经济在增长,这些都被看作是美国股市的超级利好因素。投资美股正如前些年投资房地产,成为很多人心中“稳赚不赔”的信条,市场有着充裕的流动性。
互联网股票一股难求,华尔街源源不断启动IPO项目,满足公众对互联网股票的需求。
股市泡沫似乎没有嘶嘶作响的过程,而是一次性破裂。
2000年3月10日纳斯达克触及历史最高点,没过几天各大互联网企业的财报出炉,纷纷不及预期,投资者开始惶恐不安。当时有一篇报道指出,200多家互联网企业中,71%利润为负,51家的现金会在一年内烧完,这篇报道题为《烧光》。
美联储也感觉到泡沫太大了,开始加息;一些曾经暴涨但缺乏盈利模式的明星企业开始被勒令退市。到了2002年10月,纳斯达克指数跌得只剩巅峰时期的四分之一。
当时媒体预测,5万亿美元财富在这次泡沫破裂中化为乌有。
泡沫破裂的本质
科技泡沫的破裂,本质上是金融资本与生产资本的分裂造成的。
生产资本就是用来买原料、设备以及雇佣劳动力,直接参与商品生产和流通过程的资本;金融资本是通过投资、借贷、证券交易等间接进入生产领域。
生产资本搞得是实体,要买机器、研发技术、招聘和培训人才、开辟市场、做好售后等等。而金融资本玩的是虚拟,通过发现和投资好项目来实现“钱生钱”。这也就决定了通过生产资本获得收益的周期更长,而金融资本更短。
从这个角度去观察就不难看出,三次科技泡沫造成危害的程度取决于金融资本与生产资本的分离程度。
电气时代汽车、飞机等产业产生的只是局部泡沫,相比铁路泡沫、互联网泡沫危害程度要小得多,就是因为金融资本没有过度脱离生产资本,这有点像今天的新能源汽车产业,虽然也是几十个品牌竞争,也有泡沫,但更多被视为行业内卷与过度竞争的表现。
而铁路泡沫、互联网泡沫完全就进入到了严重脱离现金流,由金融资本主导的狂热阶段,金融资本此时相信自己完全有能力通过自身行动创造财富,生产资本只是金融资本操纵和投机的对象而已,造成了账面财富与真实财富,真实利润或红利与资本收益之间的比例失调,最终在崩溃中完结。
经济学家卡萝塔·佩蕾丝在《技术革命与金融资本》一书中介绍了金融资本与生产资本在不同阶段的关系,两者严重分化的阶段就是泡沫被吹爆之时,也是科技变革破坏性最大的时期。
但与此同时,新技术也在此阶段利用充足的资金疯狂试错,铺设新的基础设施,通过短期造富来普及新技术和新产业,使利用新技术来做事成为一种“常识”。
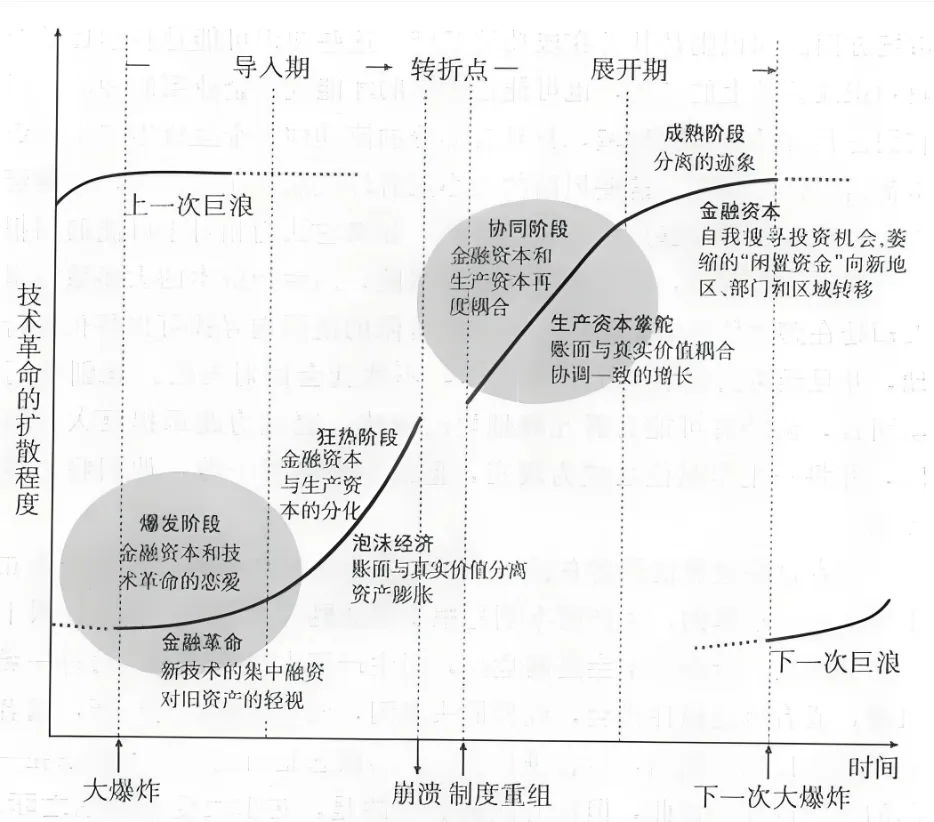
泡沫破裂后两者的协同阶段才是技术真正改造产业的“黄金时期”。金融资本重新回归现实,被新规则和制度约束起来,重新服务于生产资本,大多数产业也开始广泛运用新技术,由生产资本重新掌舵,创造出真实的增长和红利。
这点在现实中也得到了印证,“铁路泡沫”时股价在1850年左右被高预期推高,1857年因恐慌而崩盘,真正的生产红利则在全国路网完成后的1860年代初才显现。
同样,互联网泡沫破裂后,真正的红利在21世纪头10年真正兑现,开始改造各行各业。
所以,金融资本充当了提前消化不确定性的角色,生产资本则需要时间建设基础设施,改造组织形态,最终的财富增长还是要靠真实的产出。
泡沫的不可知
对于泡沫的预警,《泡沫与崩溃:技术创新的繁荣与萧条》一书提到了一个关键规律:技术本身不会催生泡沫,唯有“高不确定性+强叙事+可交易承载者”三者共振,才会引爆投机热潮。
不确定性维度
不确定性主要有技术路线、市场竞争、商业模式与价值链以及市场需求的不确定。这些因素里不确定的越多,暴涨暴跌的可能性就越大,相反,如果这些都变得清晰,泡沫出现的可能性将会减弱。
叙事维度
“在一家公司真正成气候之前,它其实只是一个关于‘想象中的未来’的故事”,这就是说每一种“技术叙事”背后都代表着人们对未来的各种预期与猜测——本质上就是人们对未来走向的“赌注”。
“技术叙事”强不强一是取决于想象空间,一项技术能支持的人们对未来的想象场景越多,那它就更容易受到更多人追捧。
比如当初的铁路泡沫,铁路不仅是大宗货物运输的血管,还关系到城市扩张,如果修到每个人的家门口,还有利于人们日常出行,对国际贸易升级大有裨益,于是吸引了更多人的投资。
互联网最初也是给人创造了对衣食住行各方面改造的美好愿景,吸纳了不同阶层的人来为未来投资。
再是取决于解决时间的长短,越是长期无法验证的叙事,出现泡沫的可能性就越大,运河、铁路、电力、互联网、AI都需要很长时间去铺设基础设施,这期间就会滋生大量投机行为。
最后还有叙事的理解门槛,技术一般都很复杂,如果把某项复杂技术讲得极其贴近普通生活,投资门槛又比较低,就会更有传播力,传播更广追捧的人就更多。
可交易承载者
其实就是与某项技术高度绑定、承载该技术叙事的公司,投资者把他们作为技术得以实现的探索者,通过买入他们的股票买入“技术叙事”。
比如特斯拉就是作为新能源汽车的符号出现,而马斯克也是话题人物,时常能吸引大众眼球,但特斯拉终究兑现了它故事中的承诺,但那波新能源造车浪潮不光有特斯拉,还有Fisker、Dyson、Bright、Coda等一连串飞速闪过的名字,他们也都承载起这个叙事,吸引了一些投资者。
AI投资就是云计算、芯片、大模型等产业链相关企业。当这些承载者太多且大多数没有实际业绩支撑时,只能靠故事炒作推动估值,泡沫就会越吹越大,就像互联网泡沫时期,200多家互联网企业中70%多利润为负,已经是极其危险的信号。
如果把上面三点细化,其实就能对科技泡沫有一定认知,比如可以去验证不确定性有关的那些关键点,技术上有无突破,量产的数量,竞争壁垒有没有形成,盈利模式的情况;还有某项技术或企业的核心叙事是否还稳固,是逐步坍塌还是更稳固;参与企业真实的业绩情况,会不会存在现金流断裂风险。
但正如前文所说,评估这些关键要素都异常困难,困难到大多数人根本做不到,所以还是难以逃出AI泡沫。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)