中小银行出险与市场竞争的关系
本文来自微信公众号: 王剑的角度 ,作者:王剑的角度,原文标题:《【随笔】中小银行出险与市场竞争的关系》一、中小银行风险杂史中小银行风险近几年受到各方关注。从历史上看,这并不是我国第一次中小银行(含类似的存款类金融机构,为行文简洁,下文统称“中小银行”)风险周期。我国自民国开始就设立较多的中小银行,其背后的依据后来被称…
本文来自微信公众号: 王剑的角度 ,作者:王剑的角度,原文标题:《【随笔】中小银行出险与市场竞争的关系》
一、中小银行风险杂史
中小银行风险近几年受到各方关注。从历史上看,这并不是我国第一次中小银行(含类似的存款类金融机构,为行文简洁,下文统称“中小银行”)风险周期。
我国自民国开始就设立较多的中小银行,其背后的依据后来被称为“小银行优势理论”,即:中小银行能够填补大行的服务空白,满足一些普惠客户群体的金融服务需求。但中小银行数量众多,经营水平参差不齐,里面鱼龙混杂,最后里面总会出一大批经营失败者。根据市场化原则,这些风险银行应该正常处置。
多读史书,就会发现天底下确实没什么新鲜事。中小银行成立与倒闭的风潮早在民国就发生过。1917–1923年和1928–1935年两个时段,我国先后成立了数量众多的中小银行。1917–1923年是我国历史上第一批现代意义的中小银行试水,那一批最后快死光了,主要死因是公债投机、管理薄弱等,和市场竞争没啥关系。1928–1935年的那一批经营水平提升,再加上经济发展(所谓的民国经济“黄金十年”),中小银行淘汰率显著下降了。
建国后,将民国旧银行收编为大一统的银行,但农村却继续实施中小银行政策,开设了数量众多的农村信用社,把广大农民从高利贷中解放出来。改革开放后,城镇也开始开办城市信用社,满足正在崛起的中小微企业、市民的金融服务需求。从效果上看,这次改革积极意义是巨大的,让广大城乡拥有了正规金融服务,并促进了经济增长。
但在后来的大约1990年代之后,因多种原因(国企改革、管理问题等),整个银行业遭遇了建国以来的第一次风险周期。不过这次风险周期和银行规模无关,大行小行外资行全部沦陷。显然,这次风险和银行竞争几乎没有直接关系,那时银行业竞争根本不激烈。
较为明确与竞争较为相关的银行风险案例,是中国台湾1990年代的那次,集中爆发是1997亚洲金融危机之后。中国台湾1980年代放开民营银行之后,银行数量激增并陷入恶性竞争,信贷利率卷到极低,而且为了保盈利开始降低信贷标准,投放关联贷款,最终酿成全行业的风险。但如果按此探究,当地银行很多风险来自于股东的关联贷款,根子上还是公司治理问题。然后恶性竞争加剧了这一问题。
其他国家和地区也类似案例。
事实上,自现代商业银行问世以来,中小银行批量开设与出险之后的批量处置,是大部分践行“小银行优势理论”的国家和地区的常态。
二、整体风险水平
首先,从行业数据上看,中小银行风险高是事实。人民银行《中国金融稳定报告(2025)》中披露了央行金融机构评级结果,从结果上看,确实有数量较多的中小银行风险较高。
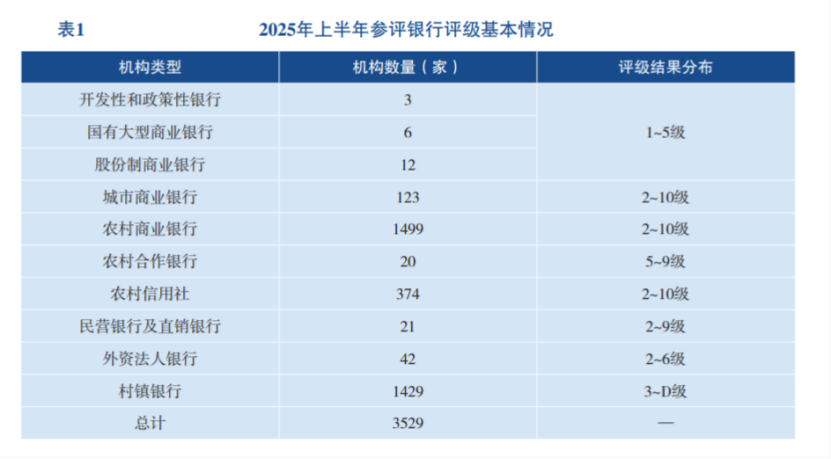
评级结果分10级,另外有一个D级代表机构已完蛋。1-5级为绿区,6-7级为黄区,8-D级为红区。
上图显示,国有大行、股份行全部位于绿区。而城商行、农商行、农信社分布于2-10级,村镇银行则分布于3-D级。中小银行中确实存在大量风险银行。其中,城商行中,68%的机构分布于绿区,还是好机构占比多。而农村金融机构(农商行、农合行、农信社、村行)位于红区的银行总资产占全部参评银行的比例不到1%,数量虽多但规模较小。
央行评级样本较为全面。如果换一个不那么全面但数据更详细的样本,就是收集公开发行过证券(股权、债券、CD等)的银行的财务报表(数据来源:WIND),观察它们的盈利水平。我们用ROA代表盈利水平。从披露2025年ROA的1000多家银行来看,大部分银行的ROA处于0-1%之间,超过1%的中小银行也不少,但ROA为负的中小银行也有一些,尤其是村镇银行较多。
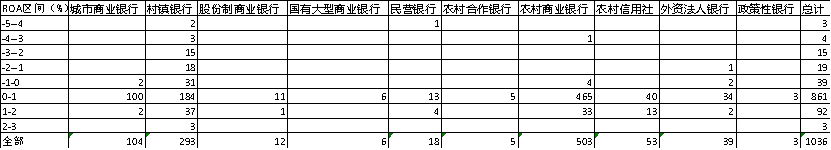
除上述有数据的1000多家银行之外,还有2000多家没披露,即他们近年没发行公开证券。可以推测,那2000多家中的大多数可能数据更差。因此,中小银行里面有优秀者,但其整体上看风险更高,是客观事实。
三、中小银行风险成因
紧接着的问题,就是为中小银行风险进行归因。大量的研究成果和实践情况表明,中小银行的大批量出险,和“小”没有直接关系,和“市场竞争”也没有直接关系(当然,不是完全没关系)。
首先,一个最能直接反驳“中小银行风险来自于市场竞争”的事实证据是,越是行业竞争激烈的发达地区,反而风险中小银行越少。比如以“网点密度”(银行网点数/常住人口数万人)衡量银行业竞争水平,江苏、浙江高达2.0左右,全国水平在1.6左右,西部省区则一般低于1.6。因此,直观上看,竞争并不是风险的主因。
而且,恰恰相反,银行竞争激烈的地方往往是经济好的地方,而这些地方中小银行发展更好。这一结论暂时没有特别完整的数据验证过,但从有限案例上看大致是成立的。沿着此逻辑,出风险的中小银行又可归因至当地发展水平不行了。
可是,如果将上述1000多家银行按ROA排名,排名最前面的银行却是:
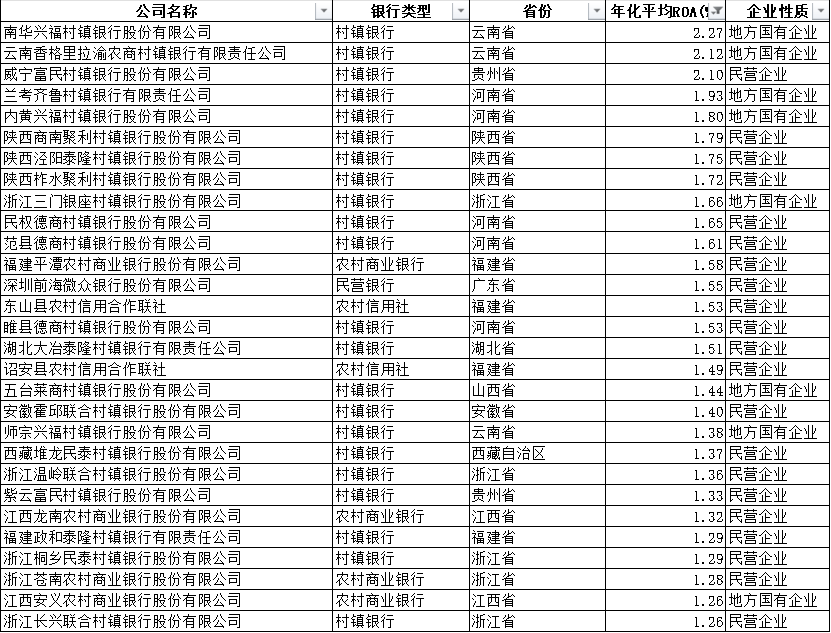
可见,里面存在大量的中西部欠发达地区的银行,很多也是民营银行。当然,仅供一年的ROA不能作为准确判断依据,严谨的分析可以多看几年。但至少说明,中小银行在相对欠发达的中西部地区是能开好的(同样,经济好的地区也有风险银行)。地方经济好,对银行开得好,既非充分条件、也非必要条件,只能说大致上有此统计学现象。
然后,再以包商银行、河南村镇银行等近年较为知名的中小银行风险事件为例,则更能明白地显示和市场竞争没什么关系,而是因为公司治理上的重大缺陷,导致相关人员“掏空”了银行。再举些其他案例情况也是类似。
除了治理问题,中小银行还有其他一些典型的“死法”:
(1)偏离战略初衷,垒大户,甚至涉足房地产、城投项目;
(2)没掌握中小微企业的科学方法,风控失灵。
这些问题主要是业务或技术层面的。
“小”和“市场竞争”不是风险的成因,但会放大风险。比如规模,如果是大型银行,即使在某些业务领域出风险,有较大回旋余地,甚至对全行风险水平影响不大。这也能解释为何上述央行评级中全国性银行均在绿区(但公开新闻显示它们其实也出了不少风险,甚至有重大风险事件)。但中小银行因为一两个金额较大贷款出问题就陷入生存危机。
综上,治理问题、业务问题,归根结底是经营管理的能力。这就引出了“小银行优势理论”实施过程中的一个“悖论”:我们需要这么多小银行,但我们开不好这么多小银行。
因此,千方百计提升中小银行经营管理能力,仍是长久之计。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)