拉美阿里Meli:增长全面降速,放贷越来越“危险”?

本文来自微信公众号: 海豚研究 ,作者:海豚君,原文标题:《拉美阿里 Meli:增长全面降速,放贷越来越 “危险”?》拉美版“阿里”—$拉美商业服务(MELI.US)(后文简称Meli)于美东时间11月4日盘后发布了三季度业绩。整体来看,在高基数下收入增速继续放缓,但大体符合预期;利润则再次不及预期(约7%),导致盘后…
本文来自微信公众号: 海豚研究 ,作者:海豚君,原文标题:《拉美阿里 Meli:增长全面降速,放贷越来越 “危险”?》
拉美版“阿里”—$拉美商业服务(MELI.US)(后文简称Meli)于美东时间11月4日盘后发布了三季度业绩。整体来看,在高基数下收入增速继续放缓,但大体符合预期;利润则再次不及预期(约7%),导致盘后股价下跌约6.5%。具体来看:
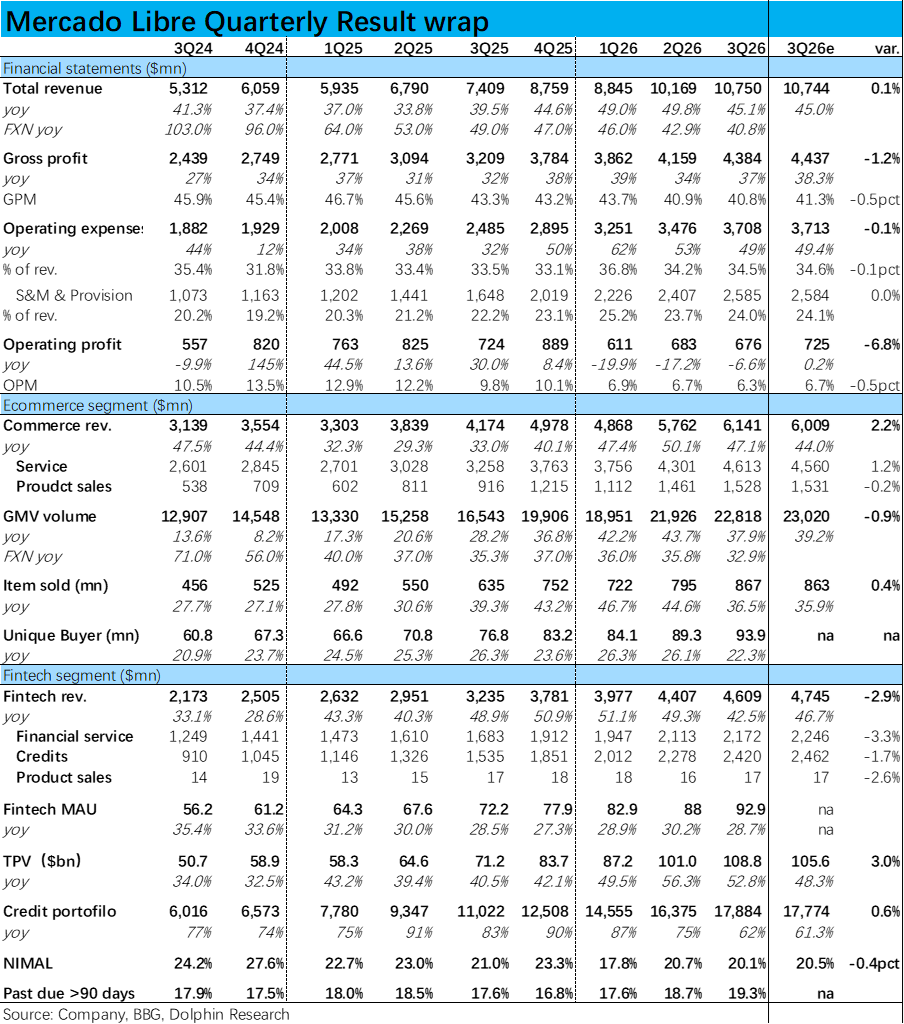
1、整体业绩情况(收入和利润):本季总营收107.5亿美元,同比增长45%,固定汇率下增长41%,较上季分别放缓5pct和约2pct,与一致预期基本持平。其中电商收入比一致预期高约2%,金融收入则低约3%。
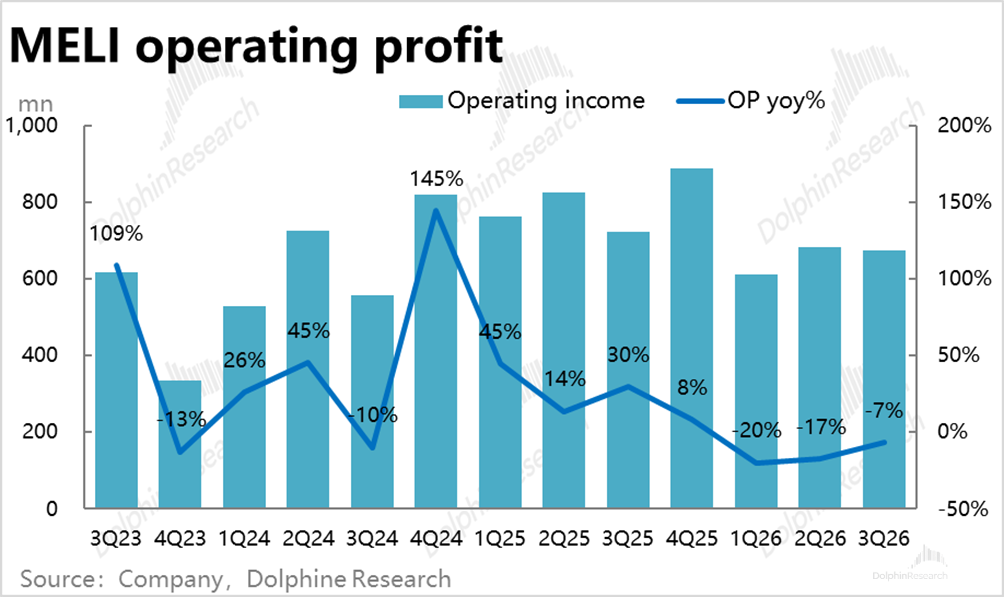
主要缺陷仍在利润上,经营利润6.8亿美元,低于预期约7%,利润率同比收窄3.5pct。主要拖累是毛利率比预期低约0.5pct,费用率仍在环比上升,但基本符合预期。

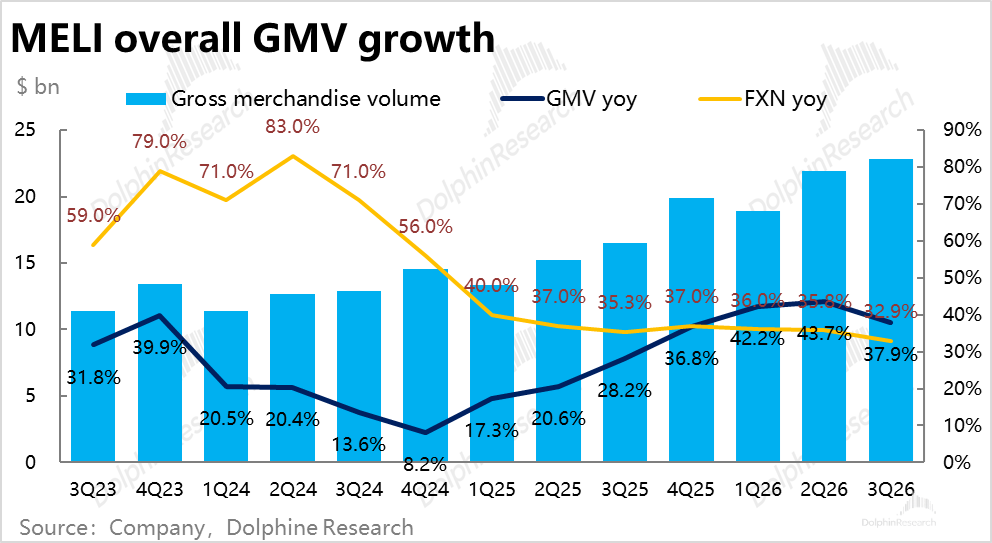
2、电商量的增长全面放缓,件数降速最多:本季GMV同比增长38%,固定汇率下增长33%,较上季分别放缓约6pct和3pct,略低于一致预期,增长降速部分原因是汇率顺风减退。
拆分价量看,件数同比增长36%,较上季放缓约8pct,是放缓最多的指标;独立买家增长22%,放缓约4pct。件数放缓多于GMV,是因为低价商品对客单价的拖累在收窄(固定汇率下客单价同比降幅下降到约3%),但增长仍主要是靠低客单产品推动。
除了基数走高外,电商降速有几个个诱因:巴西已过了去年下调免邮门槛、刺激增长的基数期,件数增速从56%回落到45%;墨西哥受年初税改和消费疲软拖累,固定汇率GMV增速降到21%。
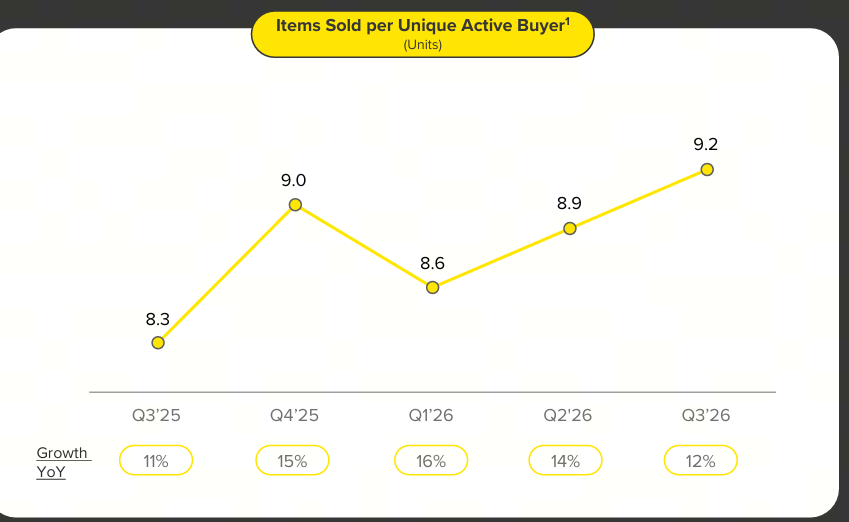
不过公司强调虽然活跃买家数增长在放缓,但用户粘性在走高,近期活跃买家购物件数持续走高,本季度创历史新高。
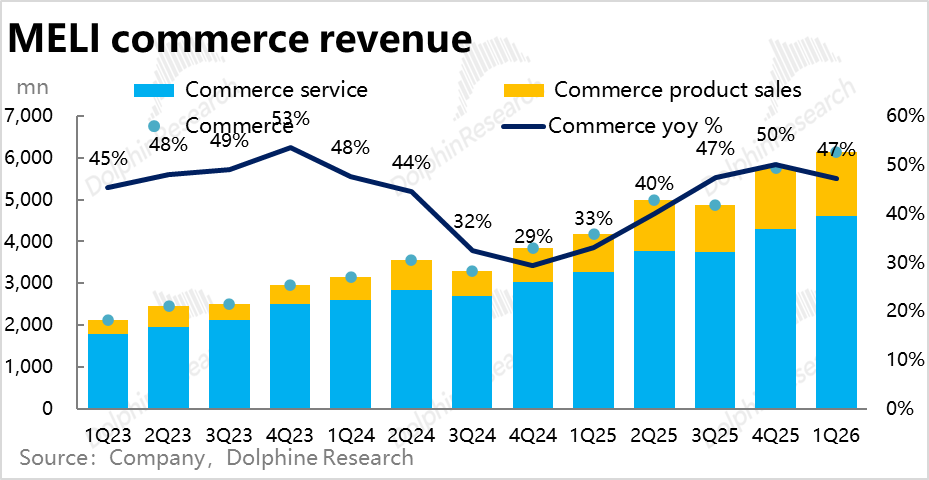
3、电商收入超预期,变现率回升:本季电商收入同比增长47%,较上季只放缓3pct,固定汇率下反而小幅加速到41%,比一致预期高约2%。其中1P自营收入增长67%,3P服务收入增长42%,超预期全部来自3P服务收入。
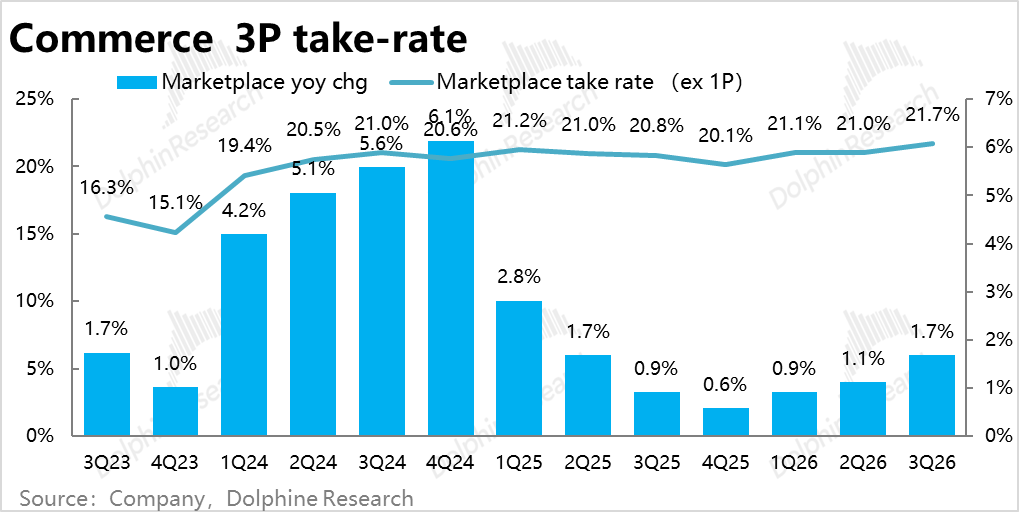
海豚君测算,3P平台变现率为21.7%,同比提升约0.8pct、为近两年的高点。其中本季广告收入占GMV比例接近3%,收入同比增长58%,贡献了变现率同比提升的约一半;据公司,AI提升了广告的匹配效率,广告位也从固定改为按匹配质量动态调整。
变现率另一半以及超预期的部分,则来自运费调整,但未具体解释。
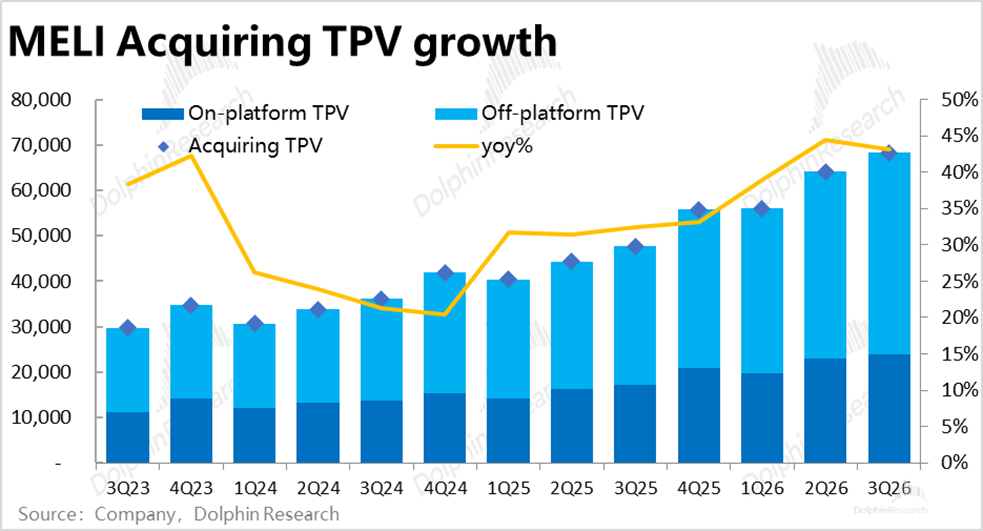
4、支付增长仍快,但变现在下降:本季总支付额(TPV)1,088亿美元,同比增长53%,好于预期。
其中贡献主要收入的收单型支付额同比增长43%,相比上季仅略降速1pct,增长势头仍强。背后推动力仍是平台外业务的快速增长(本季约46%),快于平台内的约38%。
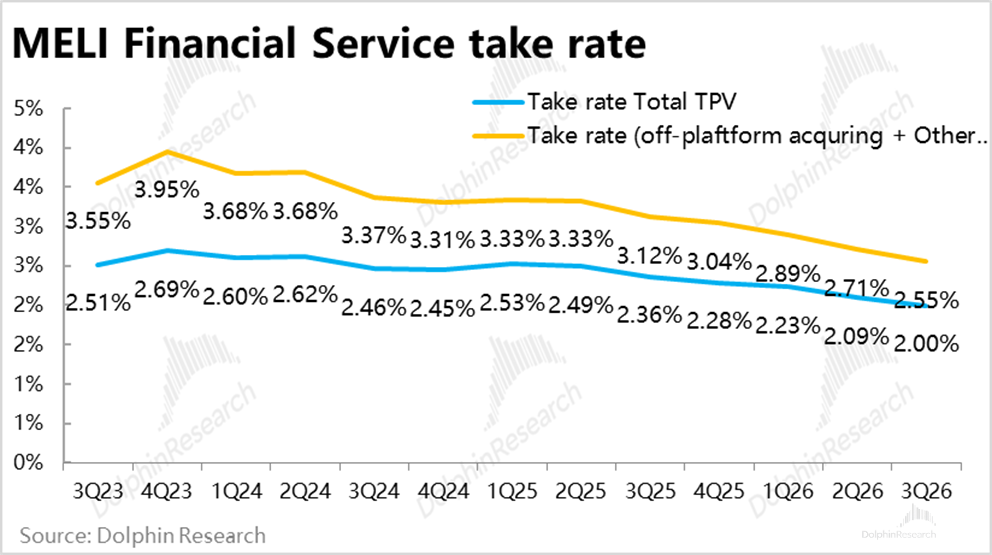
但以支付手续费为主的金融服务收入只增长29%,比一致预期低约3%。金融服务收入与总TPV之比从去年同期的2.4%降到2.0%,支付变现率延续下行。
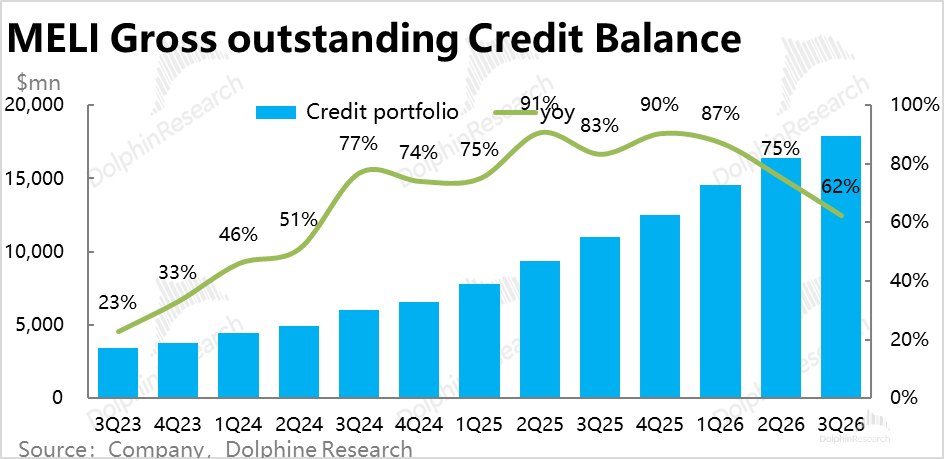
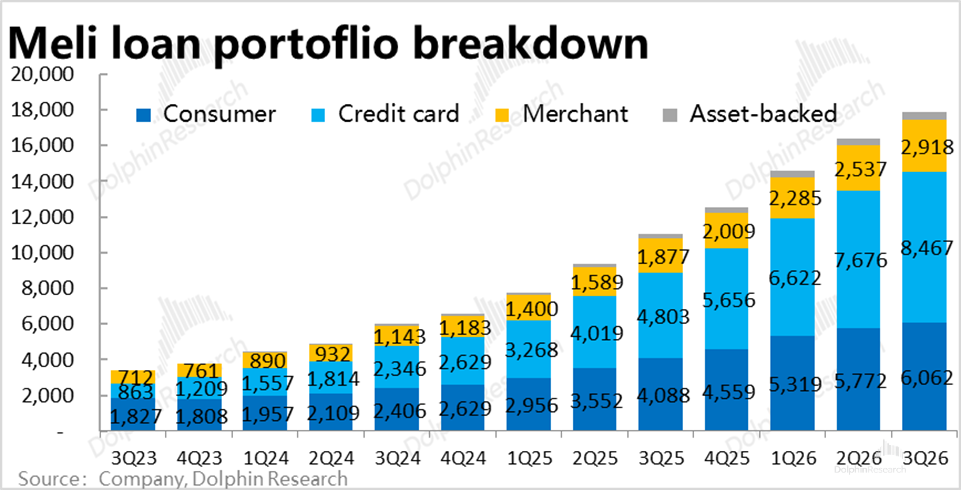
5、信贷余额增速放缓,收入不及预期:季末信贷余额179亿美元,同比增长62%,较上季的75%继续放缓,略高于一致预期。结构上,所有类型贷款的增速都在趋缓,不过信用卡依然是其中增长最快的(+76%),占比升至47%。
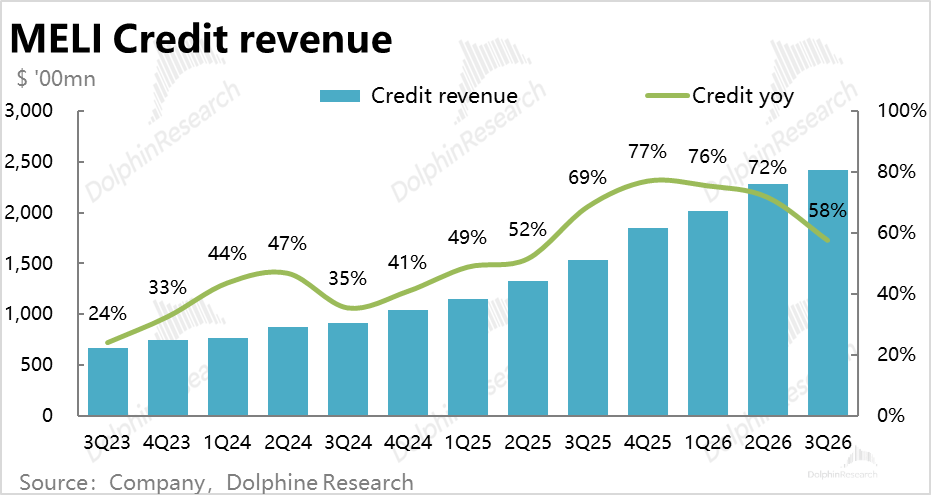
信贷收入的增长放缓幅度则比贷款余额更快,本季同比增长58%,较上季显著放缓14pct,比一致预期低约2%。即公司收取的毛利息率在下降(按收入/贷款余额),一个最直观的原因是信用卡占比走高,而该类贷款的综合利率较低。
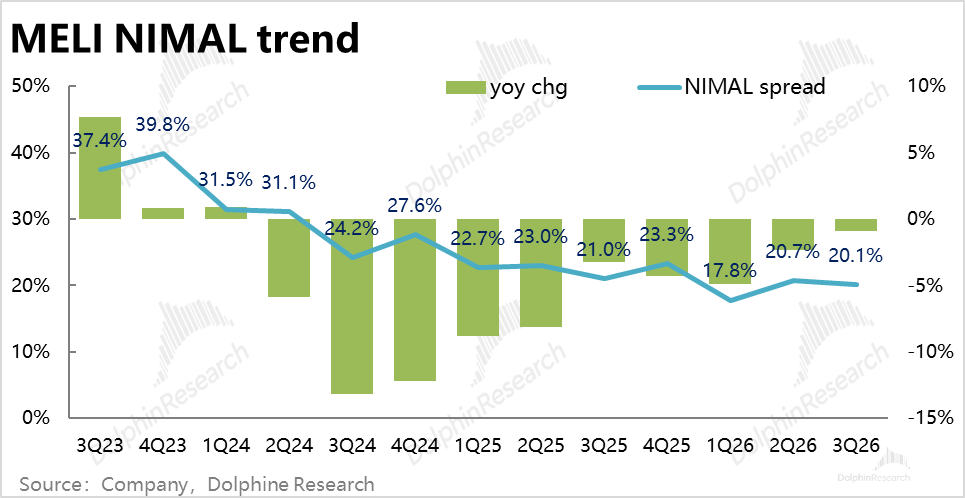
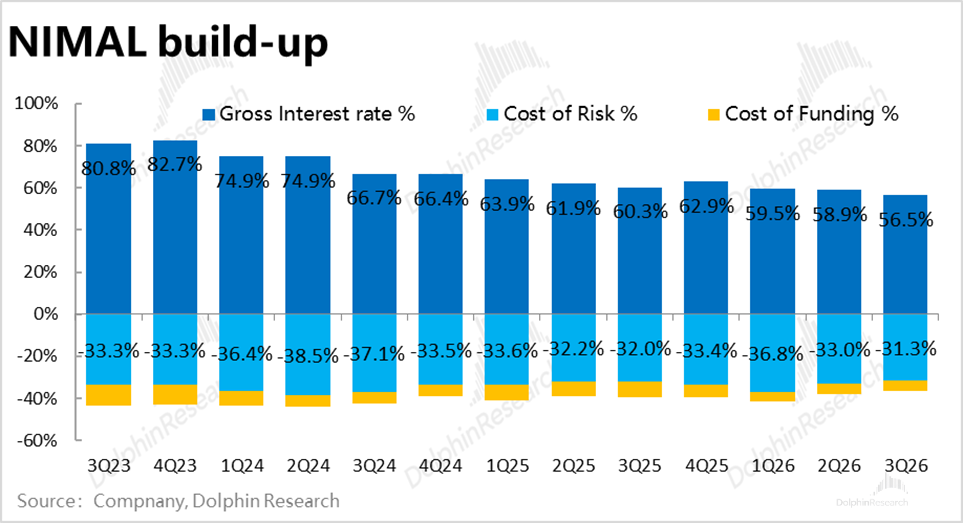
6、NIMAL继续走低,逾期率上行:上季收紧风控后NIMAL回升到20.7%,本季又回落到20.1%,同比降0.9pct、低于一致预期的20.5%。
拆开看(海豚君测算),年化风险成本率(坏账拨备/贷款余额)同比从32.0%降到31.3%,最直接的拖累是信贷收益率,从60.3%降到56.5%。公司的解释是收益率偏低的信用卡占比提升:当持卡人不逾期或不分期,并不产生利息。
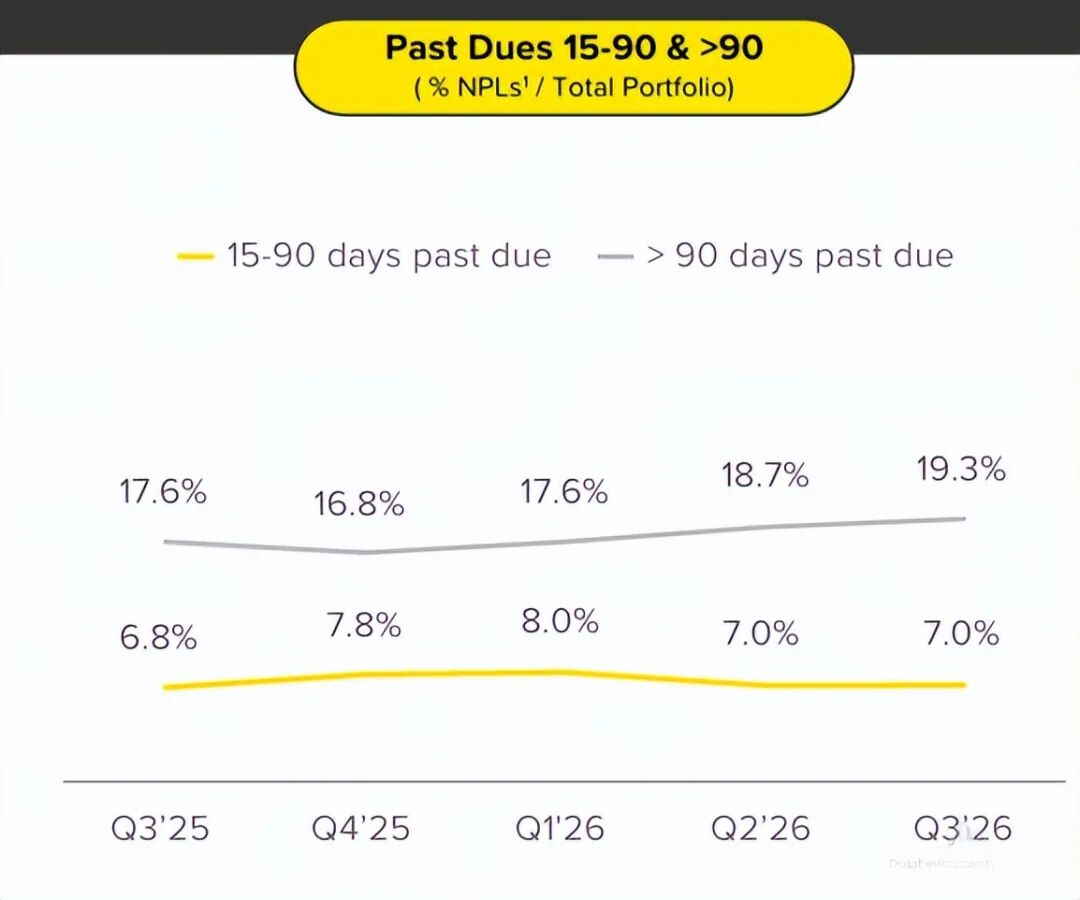
与此同时,近期坏账率在持续走高,90天以上逾期率已连续两个季度上升至19.3%,风险在积累中。
7、利润率继续下滑,物流和营销是主因
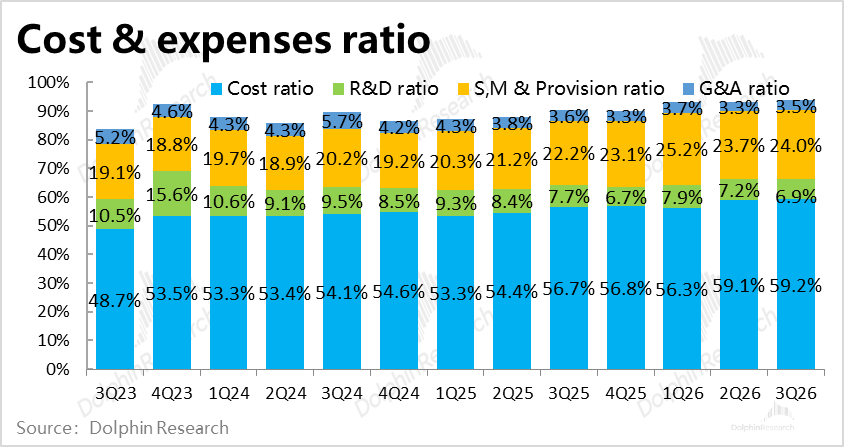
前文已提到,本季利润不及预期,主要是毛利的拖累,同时费用率也在走高。按公司解释,背后主要原因包括:物流投入和营销投入两点。
公司称物流净拖累利润率环比下降0.6pct,其中40基点反应在毛利上,20基点是扩招产生的管理费用:虽然物流收入占收入比重环升了60基点(前文提到的部分物流收费有调整),但油价上涨和旺季前仓储投入,使得物流成本环比上升100基点。
另外公司在巴西加投联盟营销,销售费用率升至11.6%。同比来看,主要是免邮扩大和巴西佣金、PIX折扣压低了毛利率。同时信贷扩张带来的坏账计提上升,也推动了费用率上行。
分地区看,巴西直接利润率从去年同期的11.8%降到8.0%,墨西哥从18.5%降到14.2%,压力主要在这两大市场。
8、财报关键信息一览,电话会纪要请见链接
海豚研究观点:
1、本季业绩的核心信息和信号
①“投入换增长”的性价比有所下降。巴西免邮门槛下调的基数效应消退后,用户、件数、GMV增速全面放缓,墨西哥也受税改和消费疲软拖累;利润率却连续三个季度环比下滑,公司也没有给出见底的时间。
从这个视角看,投入换来的增长减少了,显然观感不佳。不过公司强调投入换来了用户粘性的提升,有助于中长期视角下增长的可见性。
②获客渠道在向社交迁移。销售费用率上升,主要是巴西加投联盟营销。管理层承认社交媒体正在成为新的商品发现入口,这一变化“不以公司意志为转移”,并把联盟营销定性为要持续投入的战略渠道。
竞争方面,对手也在物流时效和社交渠道两个方面发力:Shopee巴西配送中心一年内从16个增至30个;亚马逊新增当日达配送中心;TikTok Shop在巴西注册了自有物流公司。
政策上,巴西9月立法取消50美元以下跨境小包的进口税,9月小包件数同比增长82%,对Shopee、Shein等跨境平台是顺风。南美市场的竞争会越发激烈。
③电商变现回升,是少有的积极信号。公司为吸引卖家下调了部分佣金,但靠广告高增和运费调整,3P变现率(海豚君测算)回到近两年的高位;巴西的单件物流成本也在下降。
④金融这个利润引擎在走弱。规模增长仍快,收入却不及预期:支付端因大商户占比提高,变现率下行;信贷端收益率下滑,90天以上逾期率走高。而信贷贡献了公司绝大部分经营利润,电商“打仗”的底气也来自这里,这是本季需要警惕的变化。
⑤AI代理购物,公司选择“封闭”路线。管理层在电话会上明确,暂不向任何外部平台的AI代理开放商品库,优先在站内打造自有的购物代理,目前已向三大市场的小部分用户开放。公司认为靠选品、定价、物流、金融、会员的完整组合,用户信任建立在购买流程的后段,能保住高比例的直接流量。
2、对后续业绩的展望
电商增长:短期大概率继续放缓,阿根廷是主要变量。巴西已过了免邮的基数效应,四季度又要对比去年同期的高增长,汇率顺风也在减弱,因此GMV增速可能会继续稳步放缓。
但公司强调,巴西按两年复合计算的增速在加快,人均购买件数仍保持双位数增长,公司据此认为用户习惯在沉淀。
可能带来重新加速的催化有三个:一是阿根廷9月下调了MELI+会员的免邮门槛,免邮渗透率已接近巴西,9月购买频次创新高,有望带动阿根廷件数加速;
二是巴西的即时零售仍在试点,管理层认为不久后有望增厚利润率;
三是联盟、社交渠道带来的增量订单,本季联盟渠道订单同比增长240%。广告方面,本季广告收入同比增长58%,公司还在推站外“商务媒体”,2027年初将接入Netflix等联网电视平台。
金融增长:信贷余额增速继续回落,收入增速慢于余额。管理层表示,鉴于巴西、阿根廷信贷环境转弱,已对高风险客群边际收紧,同时继续加速发信用卡。推测信贷余额增速会从高位继续回落。
收益率偏低的信用卡占比还在上升,信贷收入增速会慢于余额增速(本季已是如此)。支付端,管理层称向大商户拓展会拉低变现率,但利润率仍健康。
利润率:公司不给指引,拐点暂不明确。根据电话会,扩产带来的利润率拖累会随四季度产能利用爬坡而部分消退;但能源成本、联盟营销会延续,履约产能每个季度还在新增。
支撑因素是单件物流成本持续下降、研发和管理费用的规模摊薄,以及信用卡老批次逐步转为盈利(巴西2025年批次已接近盈亏平衡);管理层也明确短期没有新的大额投入方向。
一致预期隐含2027年利润率较今年回升约0.5个百分点,能否兑现,取决于产能利用率提升和信用卡新老批次的结构改善。
坏账:短期风险偏向上行。管理层的说法是一切良好:15–90天逾期率持平,阿根廷各产品逾期率接近历史低位,NIMAL下降只是结构原因。
但巴西、阿根廷的信贷环境确实在转弱,90天以上逾期率连续两个季度上升;加上信用卡发卡量创纪录,新批次需要先计提拨备。推测坏账计提占收入的比例短期难以下降。资产质量会是接下来几个季度市场的核心关注点。
3、估值判断和投资建议
按盘后约1,630美元的股价,市值约830亿美元。对应2027年约40亿美元经营利润约21倍,对应2028年经营利润约15倍。考虑到28年相比27年还有30%~40%的利润增长前景,这已不是一个要求很高的估值。
但这一预测隐含明年利润率回升,而本季利润又低于预期约7%,利润率修复可能会比市场预期更慢,后续一致预期有下修风险。资金当前更看重近期可见的业绩,在利润率拐点和信贷质量明朗之前,股价缺乏修复的催化剂。
此外,巴西大选带来的政治风险也需要计入。10月25日巴西大选决选,卢拉胜出后,次日雷亚尔对美元跌超8%,巴西股市大幅下挫,Meli当天也跟跌约8%。随即市场也上调了巴西2026–27年的利率预期,这可能会推升资金成本,也加重巴西家庭的偿债压力,与前文的信贷风险呼应。
整体上海豚君维持此前的判断:短期以观望为主,等待经营利润率企稳、资产质量指标改善的信号;但公司中长期的成长性还是值得期待。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)