相宜本草为什么掉队了?
本文来自微信公众号: 美妆研究所SHOWCASE ,作者:美妆研究所近日,相宜本草研发总负责人顾洁离职的消息,再次引发行业关注。这并非相宜本草第一次出现研发核心人员变动。2025年6月,相宜本草研发副总裁兼首席科学家吕智离职。而现在,接任研发总负责人的顾洁也离开了公司。研发核心岗位接连更迭,加上CEO、销售、供应链等多…
本文来自微信公众号: 美妆研究所SHOWCASE ,作者:美妆研究所
近日,相宜本草研发总负责人顾洁离职的消息,再次引发行业关注。
这并非相宜本草第一次出现研发核心人员变动。2025年6月,相宜本草研发副总裁兼首席科学家吕智离职。而现在,接任研发总负责人的顾洁也离开了公司。
研发核心岗位接连更迭,加上CEO、销售、供应链等多个关键岗位的人事震荡,相宜本草的组织稳定性再度受到考验。
2000年,相宜本草刚创立时,凭借中草药护肤的差异化定位,以及对商超渠道的精准把握,这个品牌一度成为国货护肤市场的佼佼者。
然而,随着时间的推移,行业格局早已发生天翻地覆的变化。
珀莱雅成长为百亿级美妆集团,贝泰妮、巨子生物、上美股份等相继建立起自己的竞争优势,而曾经风光无限的相宜本草,却逐渐淡出了主流市场。
目前的相宜本草仍在调整,但问题在于,留给相宜本草的时间并不多了。
相宜本草并不缺少科研积累,但一方面,研发核心负责人接连更迭,科研团队的稳定性和战略延续性面临考验;另一方面,整个美妆行业的科研竞争环境早已发生变化。曾经依靠本草资源建立的差异化优势,如今已经不足以支撑品牌持续领先。
对于一个以本草护肤为核心定位的品牌来说,研发不仅是产品开发部门,更是品牌建立差异化竞争力的基础。
相宜本草早期能够从一众国货品牌中脱颖而出,很大程度上就是因为它找到了中草药与现代护肤结合的市场切口。
2009年,相宜本草将品牌定位从早期的“面膜专家”调整为“本草护肤专家”,开始围绕中草药成分进行技术开发和产品布局。红景天、龙胆等系列,逐渐成为品牌的重要产品资产。
2014年,吕智加入相宜本草。公开资料显示,他毕业于北京大学化学系,后取得美国宾夕法尼亚大学化学博士学位,此前曾在高露洁、雅芳等企业的研发部门任职。
在相宜本草任职期间,吕智出任研发副总裁兼首席科学家,参与建立研发标准和体系,并主导红景天、龙胆等系列产品的研发。
可以说,吕智是相宜本草从传统本草概念走向现代研发体系的重要参与者。
2025年6月,吕智确认离职。不过,他当时表示,自己仍保留相宜本草股东身份及首席科学家头衔,未来会定期与团队交流。
随后,原本在公司内部成长起来的研发骨干顾洁接任研发总负责人。但如今,顾洁也已离职。
从吕智到顾洁,短时间内两任研发核心负责人先后离开,意味着相宜本草研发管理层再次面临调整。即便此前积累的技术成果和研发体系不会因为人员变动而全部归零,但研发战略能否延续、技术路线是否调整、产品创新节奏是否受到影响,都需要打上一个问号。
更重要的是,相宜本草面临的外部环境,已经与十多年前大不相同。
早期,本草护肤还是一个具有明显差异化的市场定位。品牌只要能够将传统植物资源与护肤产品结合,就有机会建立消费者认知。
但如今,国货美妆的研发竞争已经进入新的阶段。
从珀莱雅持续围绕抗老技术和核心成分进行产品迭代,到贝泰妮深耕皮肤学级护肤,再到巨子生物依托重组胶原蛋白建立原料与品牌优势,头部品牌的竞争早已不再停留于成分故事,而是延伸至原料开发、基础研究、配方技术和功效验证等多个环节。
这也是相宜本草研发体系面临的真正挑战:过去的科研积累能否适应新的竞争环境?传统本草资源又能否转化为新的技术壁垒和产品优势?科研成果如何进一步转化为消费者能够感知的品牌价值?
如果说研发人员更迭反映的是相宜本草内部组织管理的变化,那么科研积累与市场认知之间的距离,则是品牌转型中另一个值得关注的问题。
从发明专利、原料备案到高校合作,相宜本草并非没有科研成果,但品牌端却没有形成同等强度的技术认知,这种落差或许正是相宜本草需要解决的问题。
相宜本草曾经最鲜明的标签就是本草护肤。
在国产护肤市场尚未进入成分竞争时代时,中草药是一个相当有辨识度的品牌故事。相宜本草将传统植物资源与现代护肤结合,既有文化属性,也有产品差异化。
但今天,这个赛道已经不再稀缺。
以植物成分为核心的谷雨,凭借光甘草定等成分建立起美白护肤认知;薇诺娜围绕青刺果、马齿苋等植物资源,深耕敏感肌市场;其他国货品牌也在不断将植物提取物与现代功效研究结合。
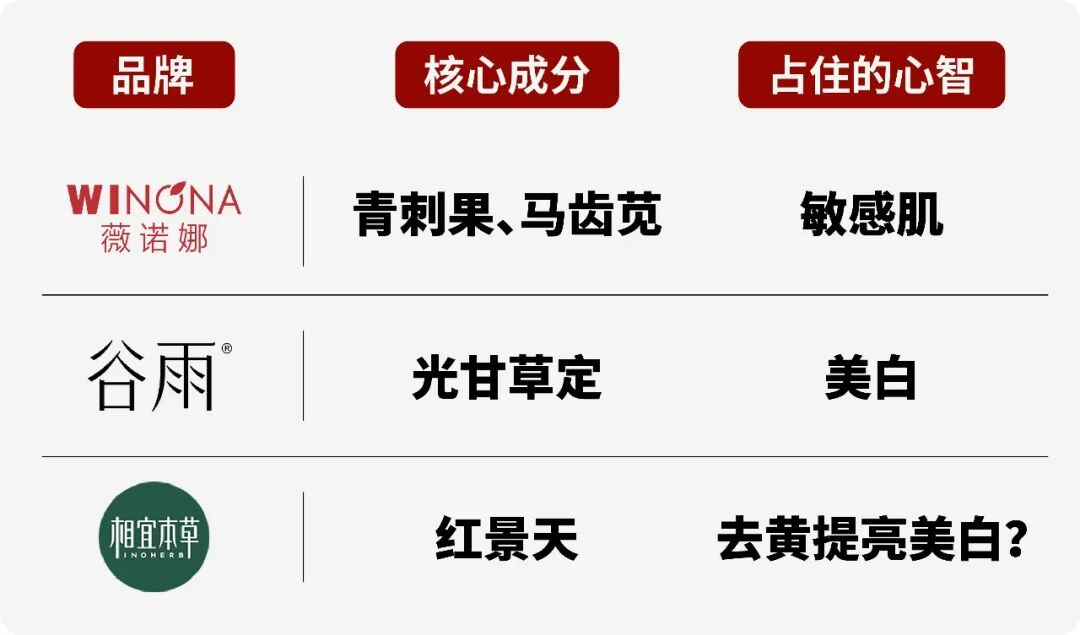
消费者对于本草护肤的要求,也早已不只是天然、温和、传统。他们更关心成分到底有什么作用,配方能否支撑功效,产品是否有足够的实证依据。
这意味着,相宜本草过去的品牌优势,正在变成整个行业都可以讲述的故事。
从产品表现来看,这种压力已经有所体现。
截至发稿前,对比其它品牌天猫旗舰店动辄二三十万的销量,相宜目前销量最高的产品为红景天焕白精华液和面膜,其销量也仅为3万出头。从单品体量来看,相宜本草与部分头部品牌之间仍存在一定差距。
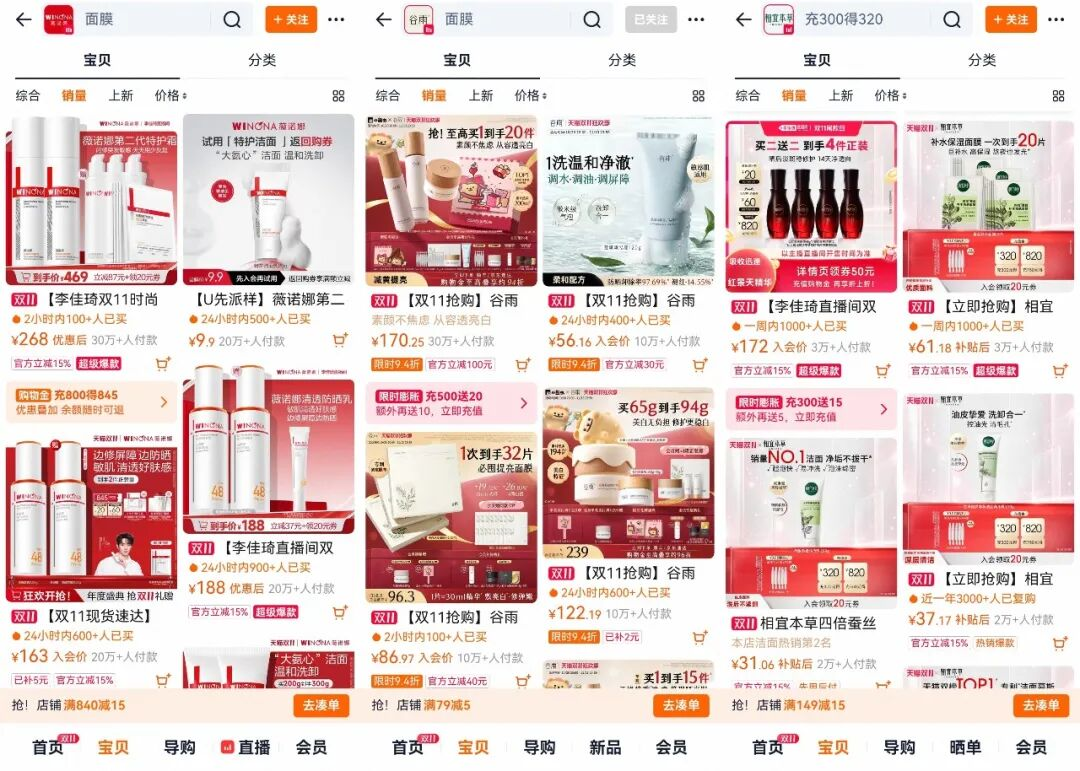
与此同时,相宜本草也在尝试寻找新的品牌表达方式。
近年来,品牌持续强化红景天、龙胆等核心成分,并尝试以现代科研重新解释本草护肤,向“本草科技”方向转型。
这条路并非没有机会。
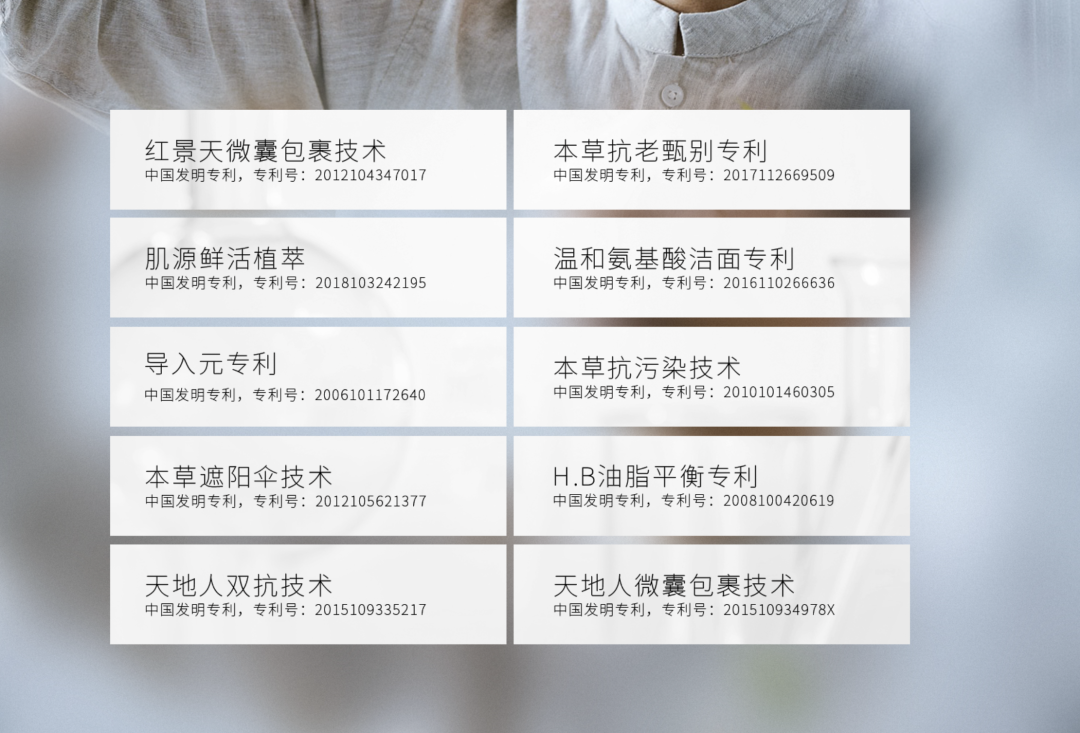
截至2026年4月,公司累计获得44项发明专利;2019年获评全国唯一的"中国轻工业中草药化妆品工程技术研究中心";自2003年起与上海中医药大学合作至今二十三年;建有多个本草种植基地,主张"道地"原料与源头可溯;2026年3月完成首个自主备案新原料"大花红景天愈伤组织溶胞产物滤液",用植物细胞悬浮培养实现红景天原料的可持续量产。
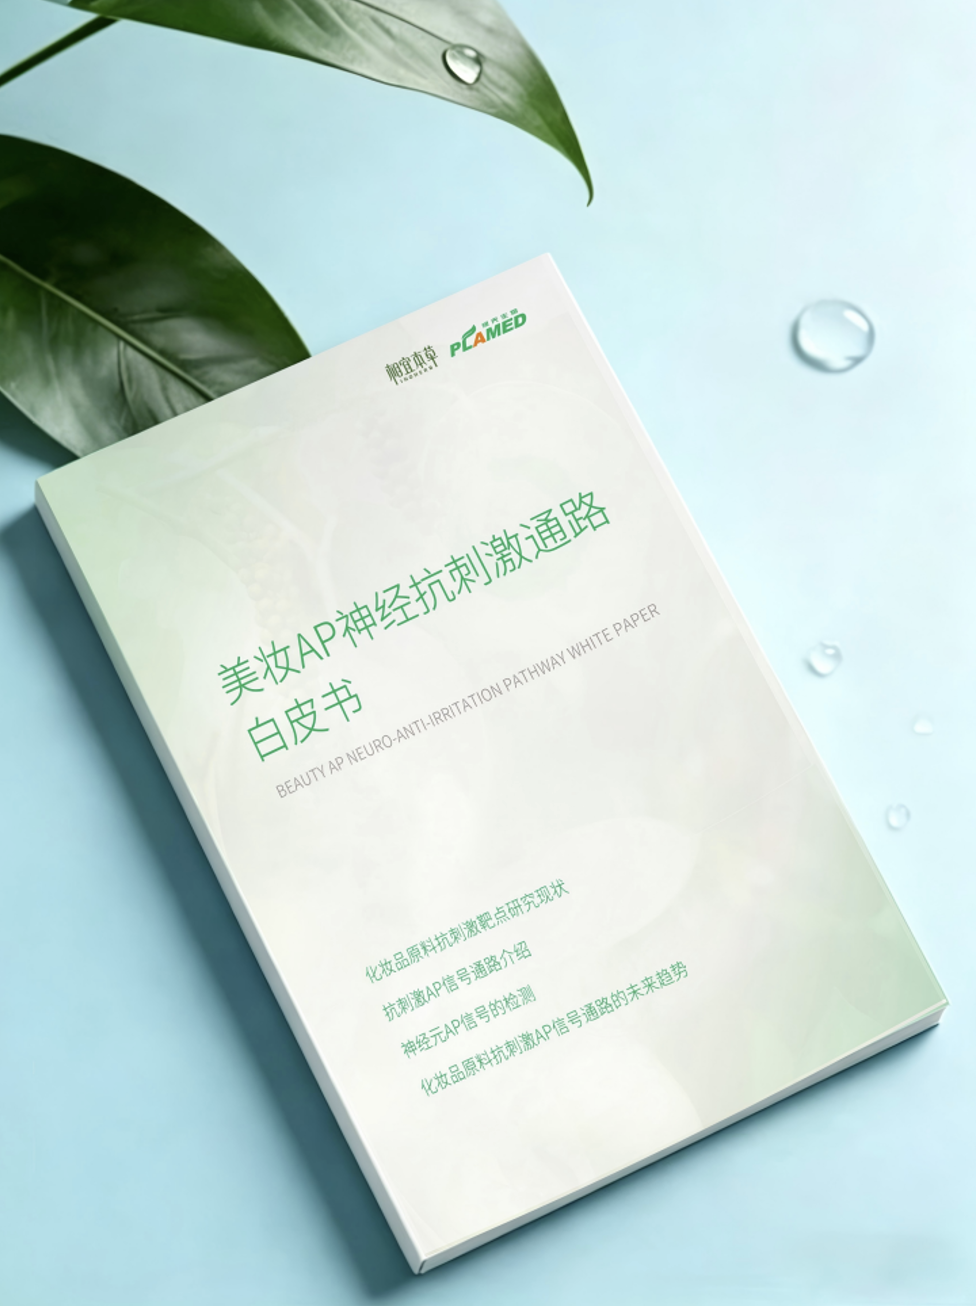
今年5月,相宜本草还发布了行业《美妆AP神经抗刺激通路白皮书》,深耕敏感肌修护底层机理,同时坚守道地本草原料溯源,集中资源打磨龙胆修护霜、红景天美白线等核心大单品。
问题在于,科研积累如何转化为消费者能够感知的产品优势。目前相宜本草技术积累最厚的两个系列——红景天对应美白抗氧、龙胆对应敏感修护,恰好是过去五年竞争最激烈的两条赛道:一条被谷雨、OLAY等挤满,一条被薇诺娜、玉泽等占据。
在这些已经形成成熟消费认知的赛道中,相宜本草不仅要证明自己的科研积累,更需要让消费者看到产品在功效、技术和使用体验上的具体差异。
再加上,相宜本草还面临品牌年轻化的问题。
对于如今的年轻消费者来说,品牌是否还有足够强的吸引力,已经是另一回事。
为此,今年相宜本草签约了常华森为品牌大使,还携手张子墨担任品牌青春代言人,携手张子墨担任品牌青春代言人,试图借助明星合作提升品牌声量,持续触达Z世代群体,进一步拓展用户圈层。
另外,2024年底,相宜本草还曾陷入产品原料争议。针对外界关于产品添加有毒中草药“犁头尖”的举报,品牌发布声明予以否认并报警。后续监管部门介入,但截至目前,公开报道尚未披露最终调查结论。
对于一个强调本草护肤的品牌而言,原料安全和研发透明度本就是消费者信任的重要基础。这类争议也提醒相宜本草,品牌需要的不只是科研故事,还包括更加充分、清晰的产品信息和质量沟通。
相宜本草的掉队,最早可以追溯到2014年前后。
在2013年达到23亿元销售高峰之后,品牌很快遭遇了增长瓶颈。2015年,其销售额已经下滑至约15亿元。
封帅曾在公开交流中坦言,2014年至2016年是相宜本草比较可惜的三年。当时互联网发展迅速,商超渠道逐渐停滞,但公司的反应慢了一拍,也走了一些弯路。
这段自我反思,实际上点出了相宜本草早期掉队的第一个原因:过度依赖原有渠道红利,却没有及时完成渠道和消费人群的迁移。
①多次错过渠道迁移,每一次都慢半拍
相宜本草早期的成功,很大程度上建立在KA渠道之上。
招股书数据说明了一切:2009至2011年,营收3.77亿元、7.5亿元、13.35亿元,几乎每年翻一倍;净利润5221万元、1.16亿元、1.35亿元;毛利率维持在78.65%至80.34%的极高水平。2011年,KA渠道销售额10.18亿元,占比高达76%;CS渠道仅1.19亿元,约9%。
但随着电商兴起、商超渠道增长放缓,原有的渠道优势逐渐变成了经营负担。
相比之下,珀莱雅、韩束等品牌更早调整渠道布局,在电商以及后来的抖音、直播等领域持续寻找增长机会。
相宜本草虽然早在2007年就布局淘宝,但长期依赖外部代运营,直到2020年才收回天猫旗舰店运营权,转向品牌自营。某种程度上,这意味着品牌在电商运营能力上的积累并不充分,逐渐被甩在后面。
2018年以后,相宜本草也曾迎来一轮线上复苏。初代红景天精华、龙胆冻干面膜等产品相继成为线上爆款。2021年,相宜本草销售额同比增长33%,线上渠道同比增长59%;2022年双11,品牌销售额突破2亿元,同比增长88%。
但这轮增长并没有持续太久。
据第三方数据平台统计,2023年至2026年1—9月,相宜本草在主流电商平台(天猫、京东、抖音)的销售额分别为6.01亿元、5.28亿元、4.05亿元和1.64亿元。
从数据来看,2023年开始,相宜本草线上销售规模连续下滑。更值得警惕的是,2026年前九个月的销售额仅为1.64亿元,品牌的线上增长压力仍然没有缓解。
这也说明,相宜本草的问题并不只是渠道切换慢了一步,而是过去依靠渠道和单品实现的阶段性增长,没有转化为持续的品牌竞争力。
②错过了品牌溢价的重建,被自己的货架锁死
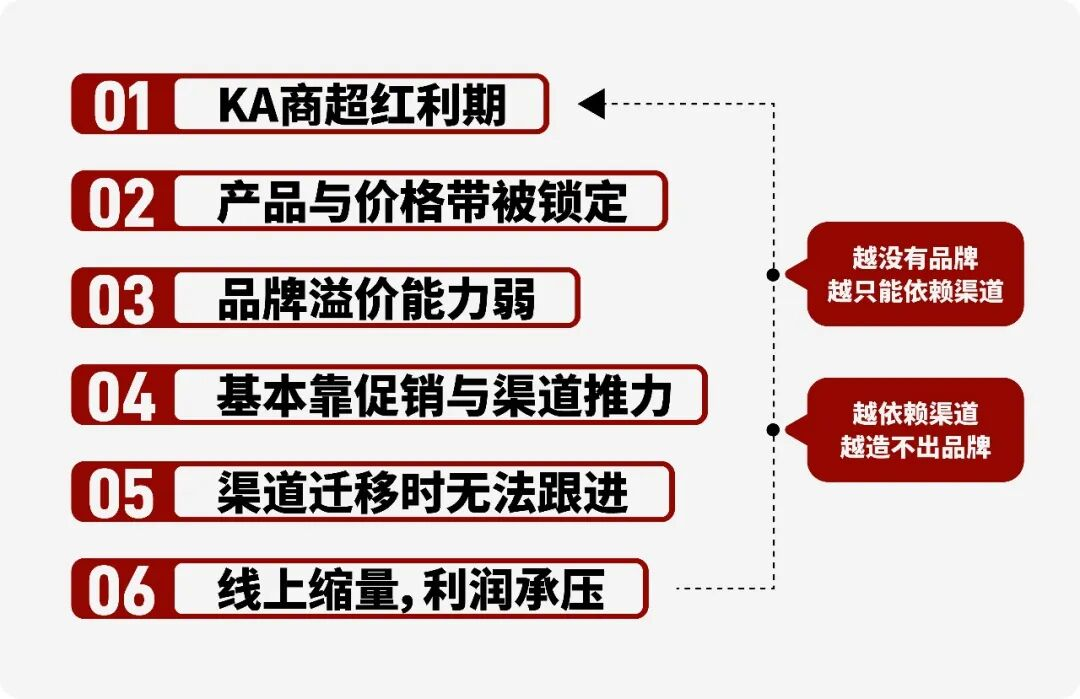
相宜本草最擅长的KA渠道的特性是:大卖场、堆头陈列、导购推荐、低价大促。在这样的终端里活下来,公司必须形成三样能力:产品大规格、单价亲民,以及组织渠道能力和经销商管理。
KA渠道把主力价格带压在百元以下,也让相宜本草错过了增加品牌溢价的重要时机。
2015至2020年是国货美妆集体上移价格带的五年,珀莱雅靠大单品完成了,相宜本草没有。同期它还错过了从"中草药叙事"到"成分叙事"的话语切换。价格带一旦被货架锁定,品牌溢价就只能靠涨价硬推,而涨价在它的渠道结构里几乎不可能。
③两度冲击IPO未果,资本化进程受阻
2012年相宜本草递交招股书、2014年主动撤回;2020年重启、2024年10月终止中金辅导。
第一次募资7亿元写明的用途正是"渠道建设与信息化升级",这意味着,渠道建设、品牌投入和信息化升级,本身就是相宜本草当时希望借助资本市场补强的方向。
错过了资本化的窗口,相宜也就缺少了转型的弹药,无法像其他上市公司那样用募集资金把费用转成品牌资产、用户资产和渠道能力。
回头看,相宜本草并不是没有过机会。
2013年,它曾经站在国货美妆的第一梯队;2018年之后,它也曾依靠红景天、龙胆等产品重新找回线上增长;2022年,它还再次向资本市场发起冲击。
但几轮调整下来,品牌始终没有真正建立起新的增长曲线。
10多年前,本草护肤是差异化;今天,本草只是一个基础标签。相宜本草拥有一定的科研积累,但这些成果能否转化为消费者认知、产品优势和品牌溢价,仍然需要时间和市场检验。
封帅重新掌舵,或许能让相宜本草的决策重新聚焦。但比起换一位负责人、重新调整组织架构,品牌更需要解决的是:如何让已有的科研积累真正走出实验室,成为消费者愿意买单的产品价值。
这或许才是相宜本草重新找回增长的关键。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)