铜陵有色三季报大增背后

本文来自微信公众号: 财经思享汇 ,作者:财经思享汇,编辑:管东生对于铜冶炼企业而言,硫酸的生产成本基本120元至150元每吨的区间内,该项盈利几乎完全依赖价格上涨拉动利润。截至2026年10月末,进口铜精矿粗炼费(TC)价格已经下探至-245美元每吨,持续刷新历史低位。这个价格意味着,冶炼不仅没有加工费,还需要向矿山…
本文来自微信公众号: 财经思享汇 ,作者:财经思享汇,编辑:管东生
对于铜冶炼企业而言,硫酸的生产成本基本120元至150元每吨的区间内,该项盈利几乎完全依赖价格上涨拉动利润。
截至2026年10月末,进口铜精矿粗炼费(TC)价格已经下探至-245美元每吨,持续刷新历史低位。
这个价格意味着,冶炼不仅没有加工费,还需要向矿山倒贴来“抢矿”。这种压力传导到企业,就表现为冶炼产品的利润进一步打薄,铜冶炼行业正在普遍面临矿端转紧带来的资金、业绩压力。
作为国内铜冶炼产能头部企业,铜陵有色(000630.SZ)却在这种情况下交出了一份漂亮的三季报。2026年前三季度营收同比增长51.33%,报1833.63亿元,归母净利润更是同比大增184.75%至50.47亿元,其中仅第三季度就创造超20亿净利润,同比增超500%。
但拆解这份财报不难发现,作为主业的铜冶炼板块并没有表现出逆市场倾向,而是硫酸、贵金属和铜箔支撑起了业绩和毛利。基于这种情况,想要评估铜陵有色的价值,就必须要知道:这样的利润结构能否持续?副业的增长底色几何?
壹|主业低迷的铜陵有色
冶炼行业的困境是从加工费开始的。
过去三年里,全球铜精矿的长单加工费一路俯冲。从2023年88美元每吨的高点,到2025年已经骤降至21.25美元。随后在2026年,这个数字直接归零——2025年6月,智利矿企Antofagasta与中国主要冶炼厂以0美元/吨、0美分/磅的加工费锁定2026年约50%的长单矿量,行业历史上首次出现零加工费长单。
现货市场则更惨烈,铜精矿TC的价格持续下探,已经跌到了-245美元每吨的历史极值。
对于国内冶炼企业而言,受制于国内矿产资源禀赋不足,普遍自给率不到15%,上游的铜矿采选企业把持着稀缺的矿产资源,而下游的冶炼端、加工端受制于市场结构,成本传递的能力相对较弱,“加工费生意”经常会被原料价格波动吃掉部分利润。
而以外购原料冶炼为主的铜陵有色,正是这轮冲击的缩影。
作为国内产业链布局最完备的综合型铜业企业之一,铜陵有色的阴极铜年产能达220万吨,规模位居国内第二,仅次于江西铜业(600362.SH);2024年公司阴极铜产量176.80万吨,对应当年170万吨/年的冶炼产能,产能利用率高达104%。
按照公司半年报披露的商业模式,其外购铜精矿和粗铜的采购价格,是根据阴极铜市场价格扣除议定加工费的方式确定的,这也是公司主要的生产模式。换言之,加工费归零,意味着铜陵有色占绝对比重的主业利润根基被抽掉。
从毛利来看,上游矿产企业普遍毛利在50%以上。以紫金矿业(601899.SH)为例,其披露的三季报称,2026年铜精矿毛利率记70.34%。而与此同时,铜冶炼行业的铜业务毛利率均在5%上下徘徊,铜陵有色在半年报中披露的铜产品毛利仅6.58%,若除去自给铜矿,纯冶炼的毛利会更微薄。这也导致了自给率成为了冶炼企业毛利的重要保障。
但支撑这份庞大冶炼产能的自有矿,规模并不匹配。据其2025年报显示,当年铜陵有色自产铜精矿含铜约19.77万吨,相对195.48万吨的阴极铜产量,折算资源自给率仅约10%。
在铜陵有色境内外矿产资源中,海外的米拉多铜矿是最重要的资源保障,但据其三季报称,该铜矿二期工程自2025年5月基本建成并完成试车后,受厄瓜多尔国内政治局势波动、主管部门人事频繁变动影响,《采矿合同》至今未能签署,正式投产时间无法确定。海外资源放量的预期,被迫一推再推。
在这种情况下,为了维持生产,铜陵有色不得不选择囤货的路线,这也一定程度拖累了现金流表现。据三季报披露,公司存货较年初增长57.23%至483.99亿元;经营活动产生的现金流量净额由正转负,前三季度净流出41.43亿元,同比大幅下降1585.43%。另外,为应对原料备货与价格波动,公司前三季度计提存货跌价准备21.13亿元。至9月末,公司总资产突破1200亿元,较年初增长20.77%,资产负债率已升至58.7%左右。
于是,这家冶炼巨头呈现出一种奇特的分裂:主炼环节深陷负加工费的泥潭,业绩却节节攀高。拆解其财报,化工及其他产品(以硫酸为主)毛利率高达75.61%,黄金等副产品收入同比增长近90%,铜箔加工费亦稳步上行。“主炼亏损、副产盈利”的行业格局,同样写进了铜陵有色的利润表。
贰|铜陵有色的突围路线
进一步分析铜陵有色的财报,我们不难发现,其硫酸业务对利润的支撑已经成为盈利的主要来源。在主业的铜冶炼贴钱运转的情况下,主要的盈利实际上就来自每吨铜冶炼后3.5~4吨的副产品硫酸。
但硫酸业务成本可变幅度较小,对于铜冶炼企业而言,硫酸的生产成本基本在120元至150元每吨的区间内,该项盈利几乎完全依赖价格上涨拉动利润。从2025年开始的硫磺吃紧让硫酸价格一路冲高到2000元每吨。
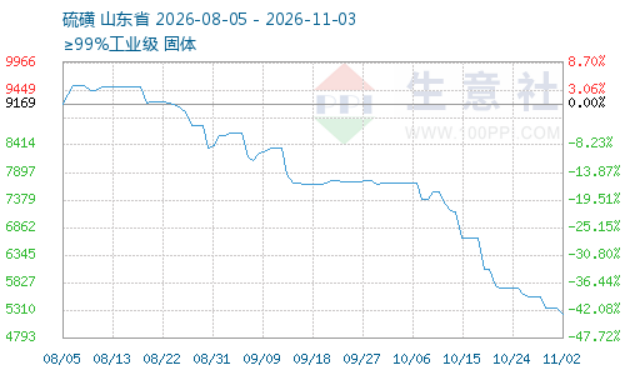
生意社99%硫磺基准价变动(来源:生意社)
这也为冶炼厂的持续运行提供了盈利空间,但随着硫磺价格在进入四季度后开始回落,硫酸价格也已一路回落至1500元/吨的价位。
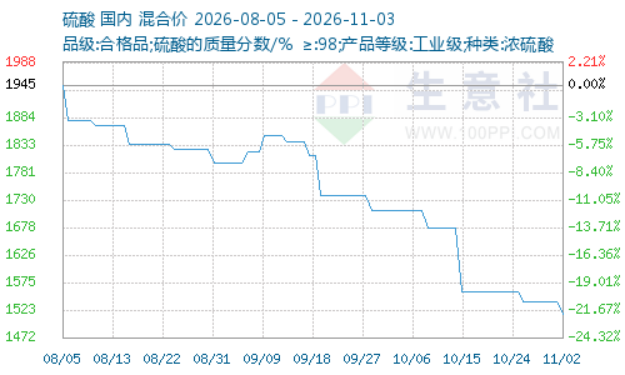
生意社98%硫酸基准价变动(来源:生意社)
多家机构研报已经表示,短期来看,北半球用肥淡季叠加供给端多元化,硫酸价格或有进一步的下挫。卓创资讯预计四季度国内酸价运行区间在1500—1600元/吨之间,跌势为主;山东地区98%酸主流接货价已跌至1300元/吨左右,不排除跌至1000元/吨以内;CRU亦判断全球酸价已于2026年三季度见顶,四季度回落。
作为支撑铜陵有色乃至整个铜冶炼行业的重要业绩来源,硫磺和硫酸的价格下挫,意味着靠这项业务支撑的利润也会越来越薄。
值得注意的是,据中国硫酸工业协会报告,2025年冶炼酸的供应量同比增长7.7%,达到5231.7万吨,首次超过硫磺酸成为硫酸供应的第一大品类。这一结构叠加今年5月1日起至12月31日暂停普通工业硫酸和冶炼副产硫酸出口的禁令,形成了一种可能性:当硫酸需求走弱导致价格下挫时,可能导致铜冶炼利润缩减,进而减产的连锁反应。
倘若要摆脱对酸价的依赖,铜陵有色必须回到资源本身,而这一进程几乎只和米拉多铜矿二期的落地情况与铜矿端的获取成本挂钩。
据公司披露,米拉多二期工程设计年处理矿石量2620万吨,投产后矿区总处理能力将达4620万吨/年,一期、二期合计将形成约20万吨/年的铜精矿含铜量。华安证券测算,2026年、2027年公司铜精矿含铜产量将分别达到23万吨、27万吨,资源自给率相应提升至12.0%、13.8%,较2024年不足10%的水平再上一个台阶。
问题在于,这台"印钞机"的开关握在厄瓜多尔政府手里。公司在投资者关系活动中表示,正通过中铁建铜冠和厄瓜多尔科里安特公司与当地主管部门保持定期、不定期沟通,推动合同签署落地,但具体的情况目前仍然是未知数。
另一条突围路线在资本市场里。
2026年9月1日,铜陵有色公告筹划发行H股并在香港联交所主板上市。据其公告称,目前发行规模、募资用途、时间表均未确定,尚需董事会、股东会审议及中国证监会、香港联交所、香港证监会等多重备案与批准,公司自己也在公告中提示"具有较大不确定性"。
但这一步的战略意图是清晰的。中国铜资源对外依存度长期超过70%,资源安全是行业的头号命题,H股上市本质上是为进口搭建资本通道,港股募得的港元或美元资金可直接用于海外矿山并购、国际产能布局,规避汇率与跨境资金约束;同时对接国际机构投资者,倒逼信息披露与公司治理对标全球标准,并在港股建立全球定价锚,反向强化A股核心资产的定价权。
从硫酸到米拉多,再到H股,铜陵有色的突围路线是一条清晰的传导链:用副产品的超额利润熬过负加工费的寒冬,用海外矿山改善自给率,进一步改善主业的毛利情况,再用国际化的资本平台为下一轮全球资源配置进行储备。
对于铜冶炼行业,联合资信在研报中给出了穿越周期的答案:向上游矿端布局掌握话语权、维持副产品利润空间、通过技术与管理将成本控制做到极致、灵活运用金融工具与市场策略,铜陵有色几乎每一步都已落子。
剩下的问题是,时间站在哪一边。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)