华新110亿买巴西第二大水泥厂
本文来自微信公众号: 青眼商评 ,作者:啸清,编辑:封飚掏出约110亿元人民币,去买一家去年只赚两千多万美元、今年上半年还在账面亏损的巴西水泥厂,华新建材把中国水泥行业少见的一笔跨洲并购落在了纸面上。2026年11月7日,华新与巴西国家钢铁公司(CSN)签署股权收购协议,收购巴西第二大水泥生产商CSN Cimentos…
本文来自微信公众号: 青眼商评 ,作者:啸清,编辑:封飚
掏出约110亿元人民币,去买一家去年只赚两千多万美元、今年上半年还在账面亏损的巴西水泥厂,华新建材把中国水泥行业少见的一笔跨洲并购落在了纸面上。
2026年11月7日,华新与巴西国家钢铁公司(CSN)签署股权收购协议,收购巴西第二大水泥生产商CSN Cimentos 99.99%股权。
从7月底批准约束性报价,到10月底签下10天排他性协议,再到11月初董事会批准正式方案并签约,这笔交易推进了三个多月。
协定企业价值127亿雷亚尔,扣除目标净债务后,股权对价约16.42亿美元,折合约110亿元人民币。
这笔交易的分量,落在金额之外。
过去十年,华新在尼日利亚、坦桑尼亚、赞比亚、南非、莫桑比克等地一路并购,去年海外水泥及熟料销量超过两千万吨;巴西是它第一次进入南美最大经济体的水泥市场,也是中国水泥企业第一次进入巴西水泥市场。
标的的稀缺性在于位置和资源。
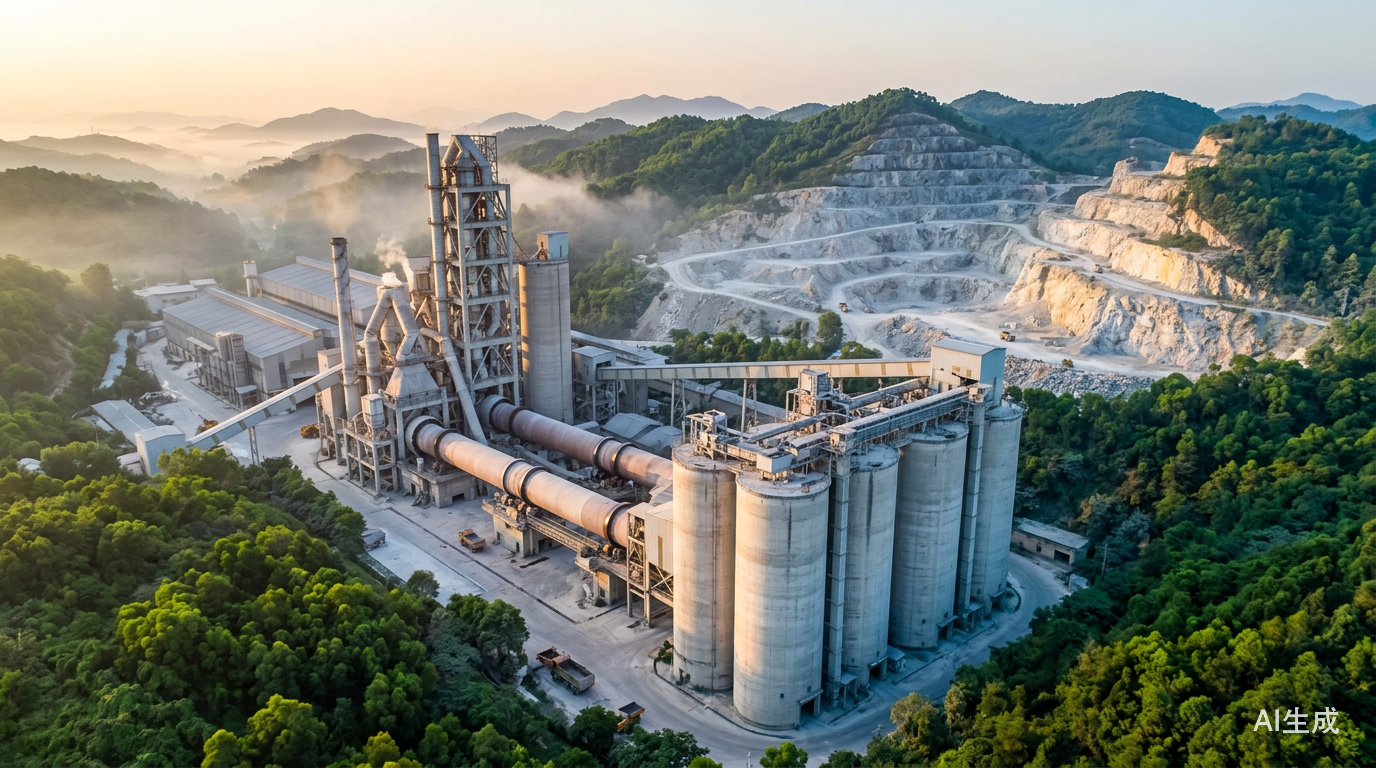
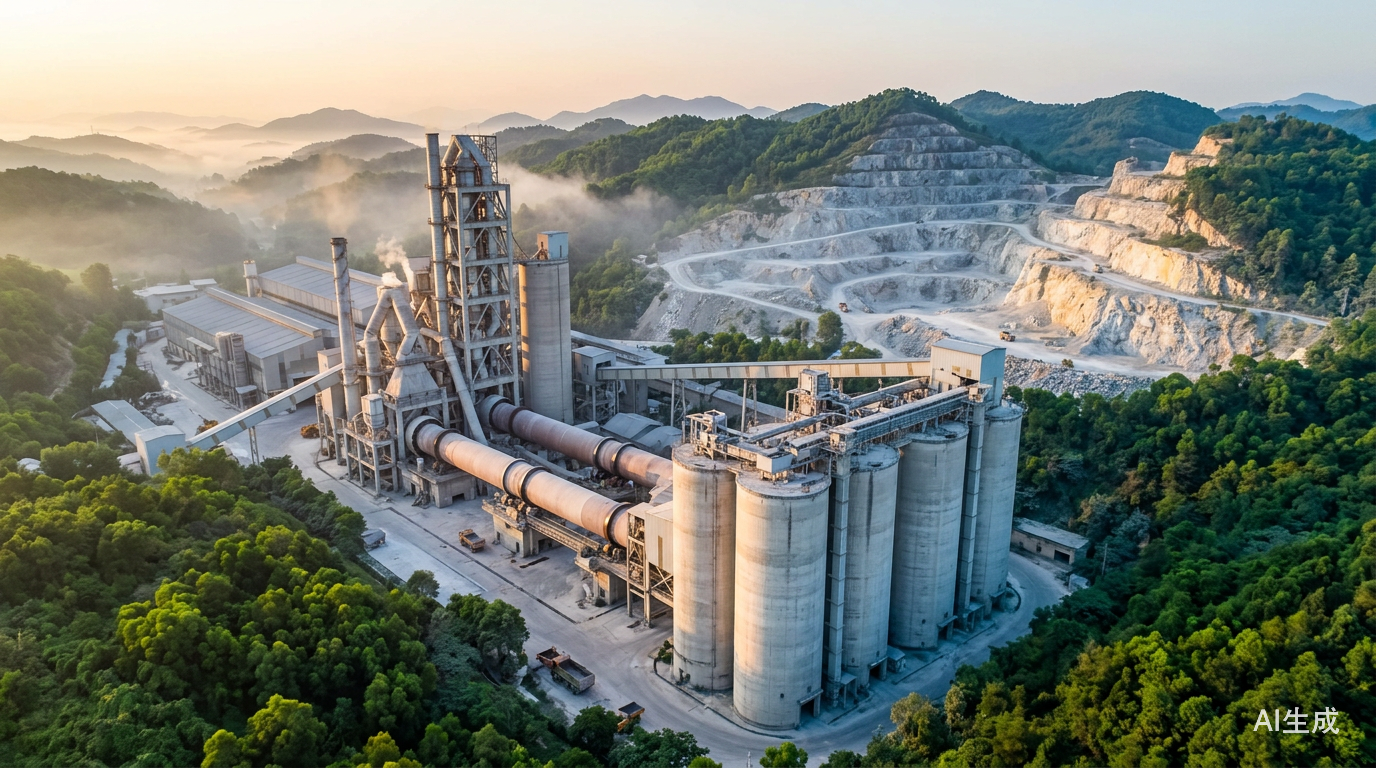
它拥有七家窑线工厂、六家粉磨站,水泥年产能1700万吨,占巴西约21%市场份额,石灰石储量约二十二亿吨,主要服务巴西东北和东南两大市场。
对一家想在南美落子的水泥企业来说,现成的窑线、矿山和渠道,比从零新建省时间。
账面利润却很薄。
去年标的净收入接近九亿美元、息税折旧摊销前利润(EBITDA)超过两亿美元,净利润只有2414万美元;今年上半年净收入超过五亿美元,净亏1181万美元。
对价较去年末账面净资产溢价三成半,相当于每100元净资产出价134元。
110亿元真金白银换来的,是一张微利甚至亏损的利润表。
这笔买卖贵不贵,华新靠什么把钱赚回来?
单吨高溢价买的是现成现金流
华新在公告里拿国际同行并购做参照。
可比交易EV/EBITDA(企业价值除以息税折旧摊销前利润)中位数9.4倍,并称按标的公司最新财务信息,本次交易低于中位数。
EV/EBITDA的好处是不受负债结构影响,便于把不同国家的水泥资产放在同一把尺子上;但它对用哪一段利润很敏感。
可比交易样本来自巴西水泥行业过去十年的并购,和跨国巨头之间的交易不完全同质;中位数只能当参照。
把不同期间的报表拆开,结论会发生一些变化。
按去年全年审计数,企业价值除以EBITDA,EV/EBITDA是9.85倍,高于9.4倍中位数;按今年上半年EBITDA简单年化,倍数回落到七倍出头,才低于中位数。
9.85倍和7.26倍之间,隔的是利润率改善的预期。
用股权对价除以去年净利润,静态市盈率(P/E)是68倍。
若盈利结构不变,华新靠账面净利润要几十年才能收回股权成本。
P/E和EV/EBITDA的差距,正好说明问题不在经营,而在资本结构:股东拿到的是扣掉利息和税之后的利润,债权人先拿走了利息。
但水泥主业本身赚钱。
去年EBITDA率超过两成六,今年上半年升到三成以上;每一美元收入,扣除利息、税和折旧摊销前能留下二十六到三十一美分。
利润薄是主业下面的利息太重。
拿巴西和菲律宾对照,价格差异更清楚。
今年8月华新收购菲律宾HPI,企业价值7.8亿美元、900万吨产能,EV/吨86.67美元;巴西标的EV/吨135.79美元,贵出五成以上。
HPI去年净亏,估值顾问只能用吨产能作价,价格落在可比区间的低位;巴西标的去年盈利,136美元/吨买的是现成份额和正EBITDA。
两笔交易的估值方法不同,单看吨价容易误判。真正可比的是每吨产能背后的盈利能力和市场地位。
低息贷款置换才是真正的胜负手
既然EBITDA每年两亿多美元,为什么净利润只剩2414万美元,今年上半年还转亏?
去年EBITDA 2.3446亿美元,税前利润只有2690万美元,中间超过两亿美元的差额主要是折旧摊销和财务费用。
公告写了:标的原控股集团财务困境、标的融资成本较高,导致净利润偏少;交割后华新拟置换标的高息银行贷款。
公告没有单独披露利息和折旧。按今年6月末净债务约七亿美元、假设年折旧摊销六千万到八千万美元倒推,年利息约1.3到1.5亿美元,对应利率18%到21%。
这是估算,不是披露值,但量级说明标的债务成本是两位数。折旧假设每变动一千万美元,倒推利率就变动一个多百分点;真正精确的数字,要等交割后的债务明细。
对照华新今年10月发行的一笔3年期中期票据,票面利率1.63%。
一边是18%到21%的雷亚尔旧债,一边是1.63%的人民币新钱,利差超过15个百分点。
华新的融资成本,和标的完全不在一个量级。
如果置换成功,利润表会变。
假设税率三成四,债务成本降到6%,静态净利从2414万美元升到8600万美元上下,P/E从68倍降到18.9倍;只降到15%,P/E仍有三十六倍出头。
利差每收窄一档,估值就下一级台阶。
对华新来说,置换的难点在借钱之外:跨境资金能不能合规、低成本地进入巴西,当地银行愿不愿意提前还款。
置换不是白捡的。
跨境资金出境、巴西预提税、雷亚尔汇率、国际银团实际利率都会吃掉一部分利差;华新已批准不超过企业价值一半的外汇套保。
套保能锁住购汇价格,锁不住经营和监管的不确定性。
真正的置换节奏,取决于标的现有银行贷款的到期结构、提前还款条款和巴西当地的外汇管制。
百亿举债后的杠杆商誉与五道审批
华新此时重注巴西,是因为利润结构已经变了。
去年境外收入增长近五成、毛利率超过四成;今年上半年海外水泥收入已是国内的近两倍。
国内水泥需求还在收缩,海外高毛利资产成了华新维持利润增长的主要来源,这也是它愿意在巴西出高价的底气。
更能说明问题的是分部利润。
今年上半年,境外利润总额占华新合并利润总额94.66%。
每100元税前利润,约95元来自海外。
一家公司把自己九成以上的利润来源押在海外,继续在海外买资产,是顺着既有路径走,不是临时起意。
但资产负债表要承压。
董事会批准不超过企业价值70%的并购贷款,按上限静态测算,企业价值中约三成由自有资金承担,其余转化为新增有息负债。
今年9月末华新净有息负债已经超过150亿元,交易后静态升到两百六十亿元上下,净负债除以去年EBITDA约2.76倍。
这个杠杆不算失控,但已经没有太多再犯错的余地。
华新过去几年的海外并购已经让净有息负债保持在较高水平,经营现金流在增长,说明它还有腾挪空间;但巴西这笔交易同时叠加菲律宾项目,资本开支和并购贷款会一起推高负债,财务弹性比单看一笔交易更紧。
商誉也会膨胀。股权对价减标的去年末净资产,粗算新增商誉约二十八亿元;华新去年末商誉已因海外并购增至四十三亿元出头,交易后接近70亿元。
巴西宏观、水泥需求或雷亚尔一旦恶化,商誉会变成利润表上的减值风险,不再只是资产负债表上的静态数字。
海外并购做得越多,这道减值口子越大。
交割前还有五道审批:巴西CADE、ANEEL,中国发改委、商务部、外汇局。
长停日期定在2027年11月,任何一方过错导致未按期交割,要付7.5亿雷亚尔终止费。
CADE关注的是市场份额和竞争格局,ANEEL关注的是标的的电力资产;两道巴西审批加上中国三道备案,任何一道卡住,交易都可能在长停日前完不成。
对华新来说,真正的考验在签约之后:未来一年把审批、融资、置换、整合四件事同时做成。
从7月底保密报价到11月签约,华新用110亿元叩开巴西市场。
这笔68倍P/E的买卖最终是现金牛还是债务与商誉包袱,先看五道审批能否放行,然后看交割后能否用低成本资金砍掉那座吃掉九成利润的高息雷亚尔债山。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)