观察|美国封了中国机器人,却放过了车间里的机械臂
本文来自微信公众号: 斯凯碎碎侃 ,作者:斯凯,原文标题:《观察|美国封了中国机器人,却放过了车间里的机械臂》2026年7月28日,美国联邦通信委员会发布DA26-786通告,把外国生产的先进机器人设备列入涵盖清单。第二天的新闻标题大多写成“美国禁了中国机器人”。但这份通告真正有意思的地方,不在它禁了什么,在它没禁什么…
本文来自微信公众号: 斯凯碎碎侃 ,作者:斯凯,原文标题:《观察|美国封了中国机器人,却放过了车间里的机械臂》
2026年7月28日,美国联邦通信委员会发布DA26-786通告,把外国生产的先进机器人设备列入涵盖清单。第二天的新闻标题大多写成“美国禁了中国机器人”。
但这份通告真正有意思的地方,不在它禁了什么,在它没禁什么。
美国放过了什么
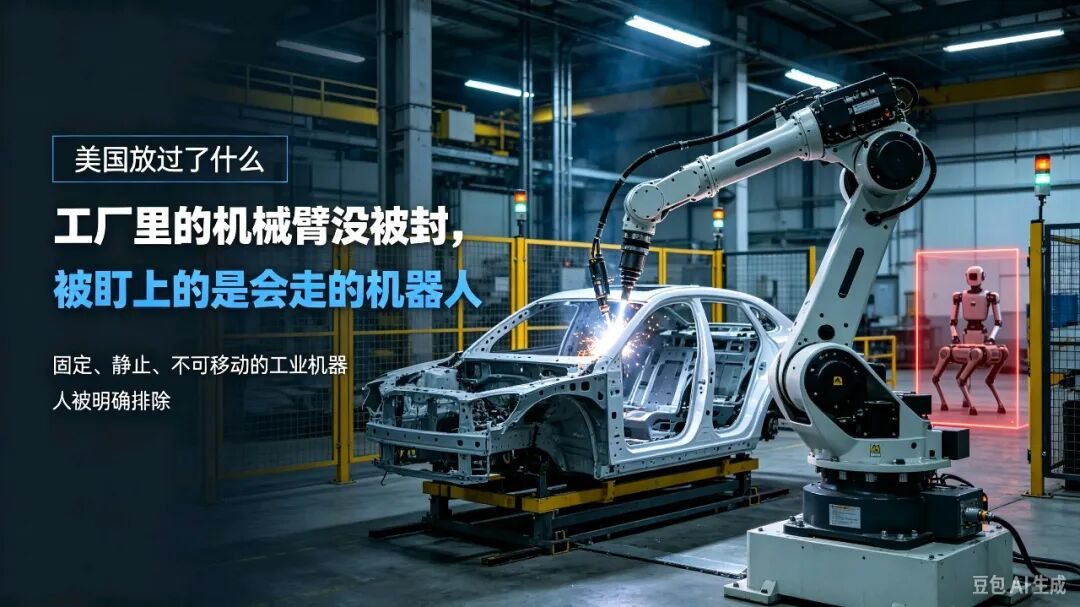
被明确排除在管制之外的,有这么几类:网联汽车,不论总重;仅限于轨道运行的车辆;无人驾驶航空器,也就是无人机,另按无人机清单单独管;无人水下航行器;按《联邦食品、药品和化妆品法》归为“器械”的物品,包括手术机器人、假肢及其组件、助行器、轮椅;以及,这一条最关键——**用于工业或医疗场景的固定、静止、不可移动的机器人,包括关节型、并联/Delta、笛卡尔/龙门及SCARA机械臂**。
换句话说,工厂里那些被围栏圈起来、焊在基座上、一次装夹干八小时的六轴机械臂,一台都没被禁。被禁的是人形、四足、自主移动底盘,FCC给的定义是同时满足四项:能自主移动、能感知环境、能本地做AI运算、能联网。
这道线画得极精确。它管的不是“机器人”,是“会走的机器人”。
把这份排除清单和禁令放在一起读,能读出两层意思。第一层是产业上的:固定式工业机器人,发那科、安川、库卡、ABB四家仍占着高端,美国本土产线和墨西哥工厂离不开,封了会先伤自己。第二层是安全叙事上的,也是更根本的:固定式机械臂的危险半径是物理的,画一圈黄线、装一道光栅,人和机器就分开了;移动机器人的危险半径是软件的,它自己决定往哪走、看什么、把数据传回哪里。前者的边界可以画在车间地面上,后者的边界只能画在代码里。
而监管者对“画在代码里的边界”,是不信任的。
这一点在大西洋另一边有几乎同构的表达。欧盟新版机械法规(EU Regulation 2023/1230)2027年1月20日强制适用,把“以机器学习实现安全功能、具有完全或部分自我进化行为”的安全部件,以及嵌入这类部件的机械,列入必须由公告机构做第三方评估的高风险类别。两个体系用了两种手段处理同一种不信任:欧洲说,你得让第三方来证明你可靠;美国说,我不管你可不可靠,我只看你在哪儿造。
一个管能力,一个管出身。指向的是同一个东西。
65%,一条比关税更硬的线
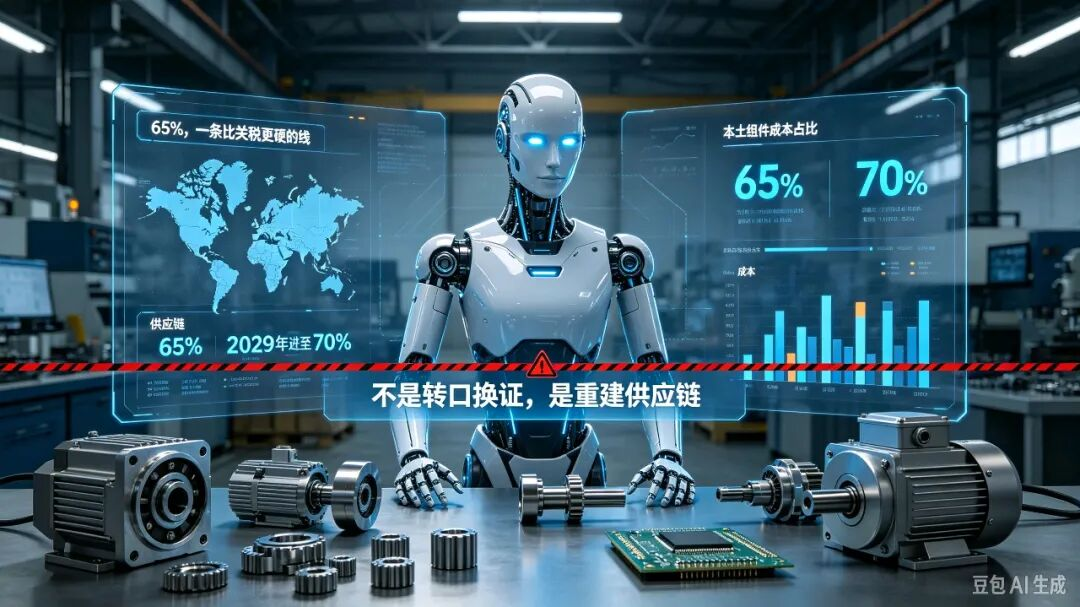
FCC这套规则的判定标准,不看企业国籍,不看品牌,只看两件事:生产地,以及美国本土组件的成本占比。门槛是65%,2029年提高到70%。
这一条比禁令本身更难绕。传统的规避路径是转口:把总装搬到越南、墨西哥,换个原产地证。但这套规则把这条路堵死了——它要的不是“在第三国组装”,是“65%的零部件成本来自美国本土”。对一台BOM里伺服电机、谐波减速器、激光雷达、电池模组几乎全部来自中国的机器人来说,这不是调整供应链,这是重建供应链。
四川省商务厅在8月的一份分析里写得很直白:新规“彻底封死贴牌转口、第三国规避等灰色通道”。这句话不是评论,是判断。
时间安排上也留了余地,但余地不大。已经拿到FCC认证的存量型号可以继续销售、可以修复固件,不过FCC保留撤销权;所有新机型必须取得国防部或国土安全部的有条件批准,否则不予准入。对一个靠每年迭代新款吃饭的行业来说,“禁新品”三个字的分量,比“禁销售”重得多——存量可以清库存,新品被卡住,等于把未来冻住了。
还有一层容易被忽略的执行细节:判定是“能力导向、逐一叠加”的。有公司进口一台不含移动能力的设备,但预留了在美加装底盘、让它动起来的接口——这类产品不能当然排除在外。规则防的就是这种“先进去再长腿”的做法。
阶梯的第二级
把这条线放回产业语境,它的位置就很清楚了。
德勤在11月6日进博会发布的《中国具身智能产业出海报告》里,给中国具身智能画了一条阶梯式路径:从成熟的功能型机器人起步,逐步拓展到人形、四足智能仿生产品,最终输出软硬件一体化的行业解决方案。短期靠制造、物流这些确定性强的工业场景落地,中期让人形、四足在高购买力市场完成商业验证,长期把竞争焦点从零部件和整机转向方案与运维。
这是一条升级路径,也是一条能力递进的路径。而FCC这条线,恰好横在第二级。
第一级是通的。2025年中国工业机器人出口16.7亿美元,首次实现贸易顺差,2026年上半年10.1亿美元——这些数字能成立,正因为它们属于第一级,属于那类被明确排除在管制之外的固定式设备。第二级被封住了。而据环球时报援引美方数据,美国去年还是中国制造人形机器人的最大出口目的地。
于是出现一个很别扭的结构:中国机器人出海正在爬一条三级阶梯,爬得最稳的那一级没人管,最想爬上去的那一级,门关着。而关门的方式不是加税——加税可以用价格消化,65%的产地要求只能用产能消化。
三条路,都是取舍
对企业来说,摆在面前的是三条路,没有一条是“解法”。
第一条是搬家。把总装、把核心部件的产线搬到美国,把本土组件占比做到65%以上。这条路技术上可行,账上很难算:一台人形机器人的BOM成本优势,本来有一半来自中国供应链的密度,搬走之后这个优势会削掉一大块。而且65%是成本占比,不是数量占比,意味着高价值的电机、减速器、算力模组都得在北美采购或制造。这不是设一个组装厂能解决的,是重建一条链。
第二条是降级。既然管的是“自主移动+环境感知+AI运算+联网”四项叠加,那就把其中一项拿掉。把自主导航换成磁条或轨道,把边缘算力换成上位机,把联网做成选配——产品退回传统AGV的形态,就不落入“先进机器人设备”的定义。这条路合规上成立,战略上等于自废武功:你为了进一个市场,把“具身智能”这四个字从产品上摘掉了。而摘掉之后,它就不再是那个能卖溢价的品类。
第三条是换市场。欧洲、日本、中东、东南亚。但每个市场都有自己的墙:欧洲是CE、机械法规、AI法案、GDPR四层叠加,一套工业级全域认证要8个月、上百万元;日本是极其保守的采购体系和本地集成商网络;中东是标杆项目驱动,能拿单但难以规模化;东南亚是价格敏感,且本地服务网络要从零建。没有哪个市场是“美国的低门槛替代品”,它们只是门槛的形状不同。
三条路指向同一个事实:FCC没有让中国机器人“卖不出去”,它让中国机器人“在美国只能以某一种方式存在”——要么你在美国造,要么你把智能拿掉,要么你不来。
真正的损失不是订单
短期看,这条禁令的直接冲击有限。人形机器人在美国的真实出货量本来就不大,刚需场景还没到,2025年全球人形机器人出货里超过八成流向文娱、科研、导览,真正进制造和仓储的不到两成。禁了,损失的是未来的可能性,不是当下的收入。
但有一个损失是当下的,而且被低估了:研发社群。
中国机器人目前最大的海外买家,是高校和实验室。它们买的不是产能,是研究样本;它们的论文里出现哪家的本体,哪家的本体就进入了全球具身智能的研究回路。宇树2025年前九个月境外销售占比39.20%,客户里相当一部分是这一类。新型号拿不到FCC认证,意味着这些实验室下一轮采购时买不到新款,论文里的本体型号会停在旧版本,中国机器人会被慢慢移出核心研究圈。
这个损失不会反映在任何一季度的出口数据里。它要在三五年后,当模型架构、数据格式、评测基准都由别人定义完了,才会显现出来。订单丢的是钱,社群丢的是定义权。
阿克套那台机器狗
最后说一个看起来和这份通告无关的场景。
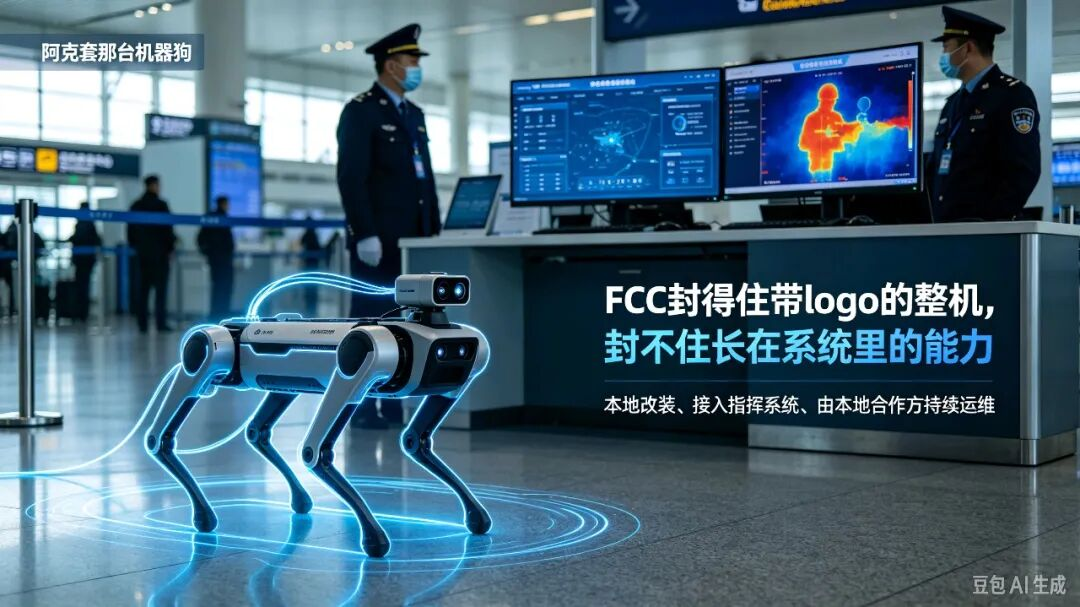
哈萨克斯坦阿克套机场的安检口,有一台机器狗。它最值得注意的细节不是来自宇树,而是它的品牌标识被隐去了,额头和后背上加装了本地采购的传感器,画面接进了当地警方的行动指挥中心,日常运维由本地合作方负责。它出现在那里的原因,也不是便宜——哈萨克斯坦2025年9月定下“三年建成全面数字化国家”,2026年6月又签了国家AI战略,警务系统需要一个能落地的安防自动化方案,而这台机器恰好嵌进了那个位置。
这个形态,恰好绕开了FCC那类规则的所有判定要件:没有以中国品牌整机的身份报关,没有以“先进机器人设备”的品类申请认证,它是作为一套本地安防系统的一个部件存在的。
我不认为这是一条“规避”的路子,恰恰相反,它是更难的那条路。因为它要求企业放弃“把整机卖出去”这个最省事的动作,转而去理解别人的流程、接别人的系统、接受自己在价值链上不再是那个贴logo的人。这条路走通了,才叫方案输出;走不通,就只是给别人做代工。
FCC封的是带着logo进来的整机,封不住长在别人系统里的能力。但它同时也说明了一件事:当规则开始按产地划线,一家企业真正的护城河,不是它能造出多好的机器人,而是它能在多少个地方把机器人造出来、把方案交付进去。
被划掉的那一级,短期看是市场,长期看是选择权。
规则只会越来越细化,硬件整机的出海红利正在消退,方案本地化的能力红利才刚刚开启。FCC划的是产地红线,也提前划定了具身智能未来三年的竞争格局。
推荐阅读
观察|短剧出海持续火爆,是文化输出,还是模式输出?
观察|登月的胜负手,不在火箭点火那一刻
热点|公司喊“太贵了”,资本回“我不听”:宇树科技一周两次自泼冷水,股价照涨65%
观察|AI产业上演生死时速:商业化的速度,能不能追得上泡沫破裂的速度?
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)