钠电池的短板,被宁德时代交给了换电站
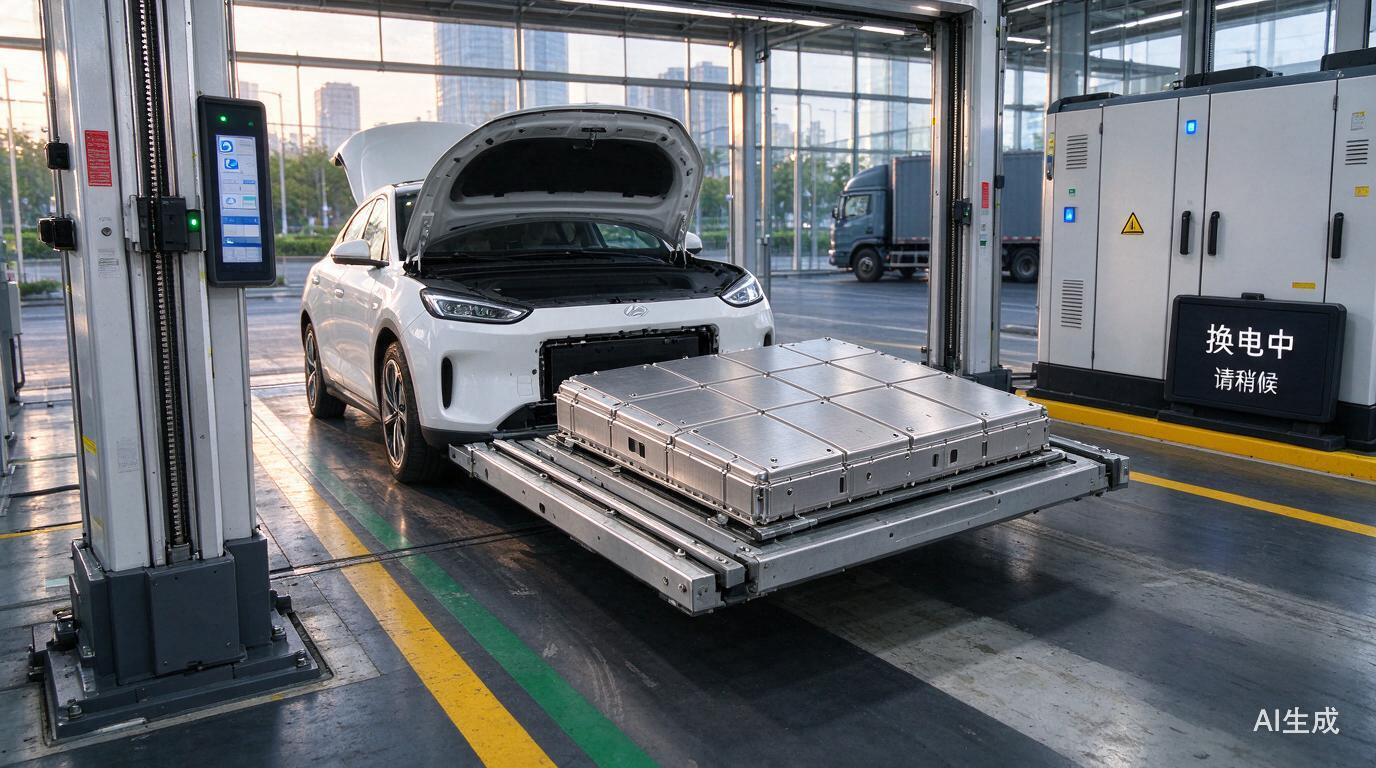
本文来自微信公众号: 汽车财报 ,作者:汽车财报工作室换电站已经建了2500多座,宁德时代今年钠电池汽车的推广目标,只有1万至2万辆。11月10日,宁德时代董事长曾毓群在上海谈到钠电池的下一步:借助覆盖约200座城市的巧克力换电网络,加快钠电池进入乘用车市场。到年底,换电站数量将超过3000座。钠电池眼下仍然比磷酸铁锂…
本文来自微信公众号: 汽车财报 ,作者:汽车财报工作室
换电站已经建了2500多座,宁德时代今年钠电池汽车的推广目标,只有1万至2万辆。
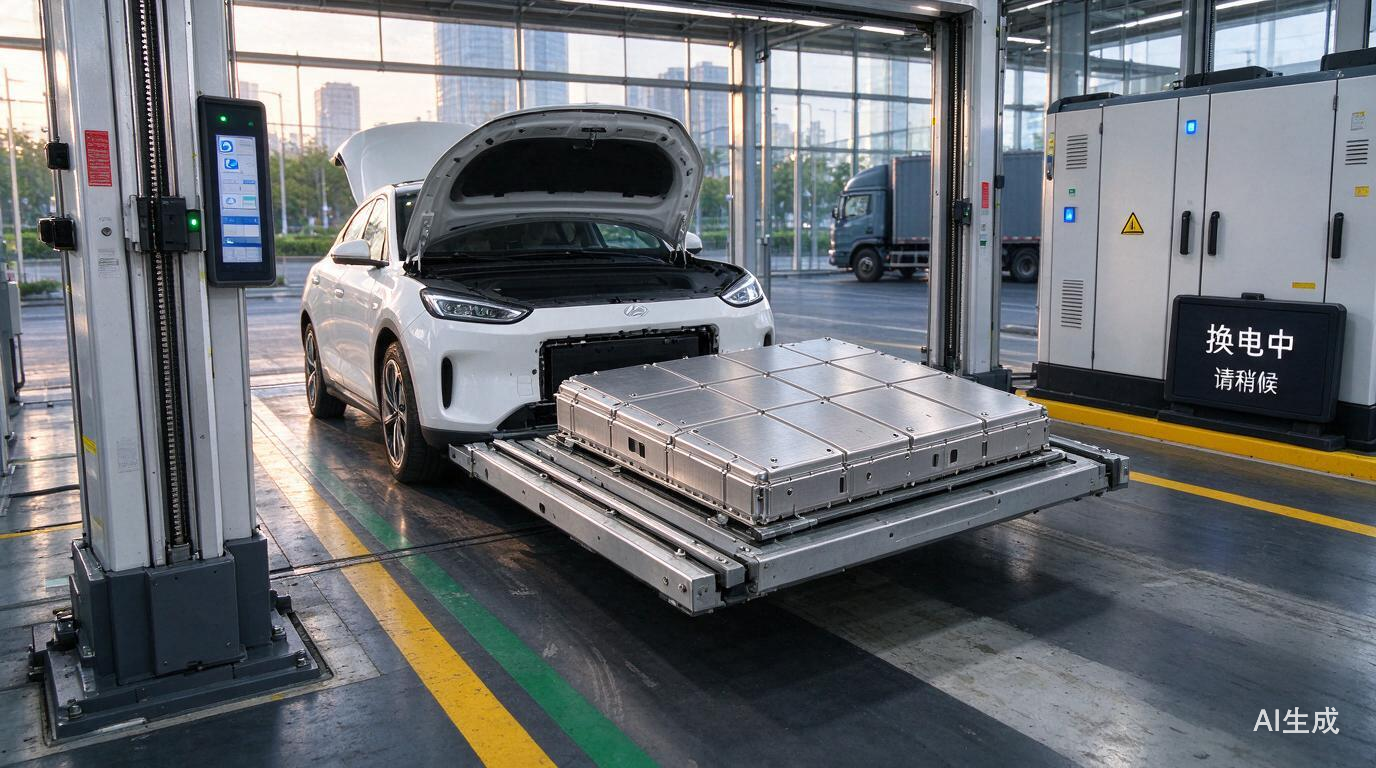
11月10日,宁德时代董事长曾毓群在上海谈到钠电池的下一步:借助覆盖约200座城市的巧克力换电网络,加快钠电池进入乘用车市场。到年底,换电站数量将超过3000座。
钠电池眼下仍然比磷酸铁锂贵。中信建投今年4月测算,头部钠电厂商的电芯成本约0.47元/Wh,磷酸铁锂约0.38元/Wh,相差近24%。一块45kWh的电池,仅电芯环节,钠电池就要多出约4050元。
锂也在变便宜。11月10日,Mysteel统计的电池级碳酸锂现货均价约9.19万元/吨,比2022年接近60万元/吨的高点回落了八成多。
一块更贵的新电池,碰上一个越来越便宜的老对手。车企很难有动力为它多付钱。
宁德时代的做法,是先把需求组织起来。通过换电网络,它可以直接参与决定电池的规格、采购和使用。在钠电池成本最高的阶段,宁德时代在给自己的新产品当第一个买家。
一、五年前的第一次尝试
2021年7月29日,宁德时代发布第一代钠离子电池。电芯能量密度160Wh/kg,常温下15分钟可充至80%电量,同时提出锂钠混搭电池包方案。
发布时机还是很重要的。2020年底,碳酸锂价格还在每吨4万元附近,此后一路上涨,2022年下半年逼近60万元/吨。对电池厂来说,一种能减少锂用量的技术,突然有了很强的商业吸引力。
2023年4月,宁德时代与奇瑞推出ENER-Q电池品牌,宣布钠电池率先落地奇瑞车型。
市场随后转向。2022年底开始,锂矿供应增加,碳酸锂价格持续回落。钠电池最容易向客户解释的卖点是成本,这个卖点随锂价一起缩小了。
难点在于从元素到电池的那段距离。
钠很便宜,但要经过正极材料、硬碳负极、电解液和电芯制造,才能变成一块动力电池。硬碳负极的制造成本和良率,长期制约着钠电产业化。
磷酸铁锂则有成熟的石墨负极供应链和庞大的生产规模。便宜的原料,做出了更贵的产品。
宁德时代用了几年时间补这段距离。2025年4月,第二代钠电品牌“钠新”发布,电芯能量密度提高到175Wh/kg。
今年2月,长安汽车与宁德时代在内蒙古牙克石发布钠电乘用车方案,续航超过400公里,并计划推广至长安多个品牌。
4月,宁德时代首席科学家吴凯披露,公司已实现钠电池GWh级产业化,解决了水分控制、硬碳产气、铝箔附着等制造难题。
技术推进到这一步,下一个瓶颈落在需求上。
二、规模先从储能来
钠电池的降本路径很清楚。中信建投测算,材料规模化可降低每Wh约6至7分钱,良率提升再降1至2分钱,产能利用率提高还能摊薄折旧、人工和能源费用。要追上0.38元/Wh,钠电池需要再降价约19%。
Wood Mackenzie在11月5日的报告中预计,中国钠电产业2026年至2035年的学习率约为18%至20%。累计产量每翻一倍,单位成本下降接近两成。
降本靠产量,产量靠订单。面对价格更低的磷酸铁锂,车企采购钠电池会很谨慎。磷酸铁锂自己也在继续降本,钠电池追赶的是一条移动的曲线。
宁德时代先在储能找到了量。今年4月27日,它与海博思创签下三年60GWh的储能钠电合作协议,平均每年20GWh。
把这个数字和汽车放在一起看,差距很大。按每辆车45kWh估算,1万至2万辆钠电乘用车,对应约0.45至0.9GWh。今年乘用车的钠电需求,大约相当于这份储能协议年均规模的2%至5%。
储能负责把产线跑起来、把成本压下去。乘用车的意义在另一处:它决定钠电池能否进入规模最大的电池市场,以及由谁来制定进入的规则。
推动这件事的工具,是换电。
三、换电改变了谁来买电池
传统模式下,电池厂把电池卖给车企,车企决定规格、数量和供应商,消费者买下整车。钠电池要上车,车企得自己消化成本溢价,还要承担消费者接受度的风险。
换电把这条决策链拆开了。曾毓群11月10日表示,宁德时代在建设换电站,并向消费者出租电池。消费者买车身,电池由运营体系持有和管理,车主按月付租金。
北汽极狐贝塔S3换电版是一个现成的例子。535 PLUS版本选择电池租赁时,车身限时价5.98万元;含电池整车价8.98万元;家庭电池租赁优惠价399元/月。3万元差价,约等于75个月的租金。
在这套模式里,决定买哪种电池的,变成了电池运营方。运营方关心的是一块电池六年、八年甚至更久的收入和成本:采购、充电、维修、折旧、残值和融资费用。电池从一次性卖出的零部件,变成持续产生现金流的资产。
宁德时代在这条链上同时站在两端。它研发、制造钠电池,也参与制定巧克力换电的电池规格、配置和服务规则。哪类车、哪座城市用钠电池,宁德时代可以在换电网络里直接安排。
钠电池的早期溢价,也因此从购车环节挪到了电池运营环节,通过租金、使用寿命和资产管理效率逐步摊薄。
车企犹豫的时候,宁德时代先下了单。
四、换电恰好补上了钠电池的短板
钠电池和换电放在一起,背后还有一套更底层的技术逻辑。钠电池的几个短板,在私家车模式下很难解决,放进换电网络,就有了解法。
先看能量密度。国际能源署的技术比较显示,先进钠电芯约175Wh/kg,先进磷酸铁锂约205Wh/kg。同样重量,钠电池少装约15%的电。
私家车只有一块电池,这块电池得按一年里最极端的那几天来配:春节返乡的长途,冬天最冷的早晨,高速上满载开空调。车主平时每天开几十公里,却要为一年几次长途,常年背着一块大电池。电池容量的设计标准,由使用强度最高的少数日子决定。
换电改写了这个标准。车上的电池,只需要覆盖从一座站到下一座站的距离。曾毓群11月10日讲的正是这层意思:钠电池满足日常城市出行,周末长途的续航顾虑,交给换电网络。
换电网络在用站点密度,替代一部分电池能量密度。
钠电池最大的短板,被搬到网络层面解决。
站越密,单块电池要承担的续航越短,钠电池能进入的车型和场景就越多。这也解释了宁德时代的节奏:先把站建到3000座,再推钠电车上路。
再看低温。磷酸铁锂在低温下放电能力下降,充电前往往要先给电池加热,加热本身消耗电量和时间。宁德时代公布的数据显示,钠新电池零下40摄氏度时容量保持率超过90%,零下30摄氏度时放电功率接近同类磷酸铁锂的三倍。
私家车车主买车时只能选一种电池。广州车主为冬天性能多付钱,很难划算。
换电站的电池池子可以按地区、按季节调配:东北和内蒙古的站点多放钠电池,华南的站点多放磷酸铁锂。
同一块钠电池,在池子里可以被派到最能发挥优势的地方。长安和宁德时代把钠电车发布会放在呼伦贝尔的牙克石,用意也在这里。
另外还有电池包。巧克力换电采用标准化的电池包外形和接口。外形、接口和电池管理协议统一之后,包里装锂电芯还是钠电芯,就成了运营方可以调整的配置。
这让钠电池的选择权有了落地方式。锂价上涨时,运营方提高池子里钠电池的比例;锂价回落时,再多配磷酸铁锂。车主几乎感受不到切换,车企也用不着为此改车型。
电池的化学体系,从整车设计里的一个固定参数,变成了换电网络里的一个可调变量。
最后是学习曲线。按Wood Mackenzie 18%至20%的学习率,钠电池追平磷酸铁锂约19%的成本差距,理论上大约需要累计产量再翻一倍。磷酸铁锂自己也在降本,实际需要的规模会更大。
这次翻倍需要稳定的订单。储能协议提供体量,换电池子提供宁德时代可以自己调度的乘用车需求。车企还在观望的阶段,宁德时代已经能决定,下一批钠电池装进哪座城市的哪些车里。
五、这张网络由谁出钱
换电站是重资产生意。国金证券估算,新一代巧克力换电站建设成本约150万元,3000座站点对应约45亿元,电池资产、场地租金和运营支出还要另算。
回报取决于利用率。
今年10月,《第一财经》披露,蔚来换电站平均日换电约24次,单站盈亏平衡通常需要每天60至70次,第五代站点把平衡点压到约45次。
宁德时代换电业务负责人杨峻今年4月也坦言,行业“几乎全行业亏损,利用率非常低”。
截至9月29日,巧克力换电站达到2520座。按今年1万至2万辆的钠电车目标,每座站对应约3至7辆钠电车。
巧克力换电同时服务其他电池体系和车型,站点收入依靠整个适配车队。这组数字说明,钠电乘用车仍处在导入的最早期。
宁德时代的办法,是让更多资本一起建网。8月24日,旗下时代电服与昆明发展新能源签约,在昆明共建100座巧克力换电站。
昆明方面承担资产投入,时代电服提供换电标准、数字化系统和运营支持。
地方国资看重的是城市补能网络,以及未来延伸出的分布式储能和电力调节服务。宁德时代借合作伙伴的资金加快铺网,自己守住标准和运营。
这样一来,“第一个买家”的身份也有了合作伙伴的份额。站点、电池和运营由多方分担,每一块钠电池的经济性,最终要在真实运营数据里得到证明。
六、宁德时代要的是一套标准
钠电赛道已经很热闹。Wood Mackenzie报告显示,比亚迪在中国规划了30GWh钠电产能。中科海钠更早上车,与江淮钇为合作的钠电版花仙子2023年底下线,2024年开始批量交付。
中关村储能产业技术联盟统计,截至今年7月,全国34家企业布局了45个钠电电芯产能基地,规划总产能293.7GWh,已投运25.2GWh。
供给端已经做好准备,竞争焦点转向需求端。谁能拿到稳定的下游订单,谁就能率先把规划变成产量。宁德时代手里有两样东西:成熟的车企客户网络,以及自己参与建设的换电网络。
接入巧克力换电的车型,要在开发阶段就按电池尺寸、底盘布置、连接结构和换电接口做设计。
今年4月发布的巧克力26号电池,75kWh、800V架构,把标准覆盖范围推向B级和C级车。接入的品牌越多,电池厂在整车设计中的话语权就越大。
对车企来说,接入换电可以换来更低的购车门槛和一张现成的补能网络,代价是把一部分电池选型和运营规则交给平台。
过去,车企可以在多家电池供应商之间灵活分配订单。
车型一旦深度适配某套换电标准,供应关系就延伸到了车身结构、补能服务和电池资产管理。
在这套体系里,钠电池和磷酸铁锂的竞争,会逐渐变成换电网络内部的一次配置选择。哪种电池适合哪类车、哪座城市、哪种工况,由运营数据决定,由平台来安排。
2021年,宁德时代第一次发布钠电池,面对的是高企的锂价。五年后,锂价回落了八成多,它反而加大了投入。
它现在有三年60GWh的储能协议,有2500多座、年底将超过3000座的换电站,还有越来越多接入标准的车企。储能把成本往下压,换电替钠电池在汽车市场占住位置。
五年前,宁德时代等车企来买钠电池。现在,它自己先当了第一个买家。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)