估值相差370亿美元,平头哥上市,市场到底在争论什么?
本文来自微信公众号: 和讯 ,作者:林杨,原文标题:《估值相差370亿美元!平头哥上市,市场到底在争论什么?》2018年,阿里巴巴成立芯片公司,取名平头哥,名字取自蜜獾,一种体型不大、却以胆大好斗著称的动物。这个由马云亲自拍板的名字,寄托了阿里希望它能在这个强手如林的行业里闯出一片天地的期望。8年过去,平头哥正式走向资…
本文来自微信公众号: 和讯 ,作者:林杨,原文标题:《估值相差370亿美元!平头哥上市,市场到底在争论什么?》
2018年,阿里巴巴成立芯片公司,取名平头哥,名字取自蜜獾,一种体型不大、却以胆大好斗著称的动物。这个由马云亲自拍板的名字,寄托了阿里希望它能在这个强手如林的行业里闯出一片天地的期望。
8年过去,平头哥正式走向资本市场。11月10日晚,阿里巴巴公告称拟分拆平头哥赴港独立上市,此前它已向港交所递交了申请。摩根大通给出的估值高达250亿至620亿美元,而多数专业机构人士的判断则集中在200亿至300亿美元。
同一家公司,估值上下限相差数百亿美元。这巨大的落差背后,核心分歧在于:平头哥究竟是一家已经具备独立赚钱能力的芯片公司,还是阿里云庞大算力生意中的一块拼图?
01
三种估值逻辑
给芯片公司估值,市场经常使用PS,也就是市销率。简单说,就是公司市值相当于一年营业收入的多少倍。它适合还没有稳定利润、但收入正在快速增长的科技公司。对投资者来说,PS很直观:收入越高,估值就越有支撑。但同样是一块钱收入,来自什么业务、卖给谁、怎么确认,背后的价值可能完全不同。
先看A股市场上的几家国产芯片公司。海光信息的滚动PS约为22倍。它的收入主要来自高端处理器等芯片产品,已经形成相对成熟的商业化规模,收入和盈利都有一定兑现。这个倍数本身也包含国产高端处理器替代预期的溢价,并非单纯的成熟期低估值。
寒武纪的PS近期在40至50倍区间波动,不同时点一度超过50倍。它的优势在于AI芯片业务集中,市场对国产AI算力和芯片替代空间抱有较高预期。它的估值里,除了当前收入,还有相当一部分来自对未来增长的想象。
燧原科技则是另一种情况。2026年9月登陆科创板时,其发行价对应的2025年摊薄后静态PS约为61.8倍。公司仍处于持续投入阶段,收入规模相对较小,但增长预期较高。投资者买的,不只是当下的销售额,也包括它未来能否进入更多客户的算力供应链。
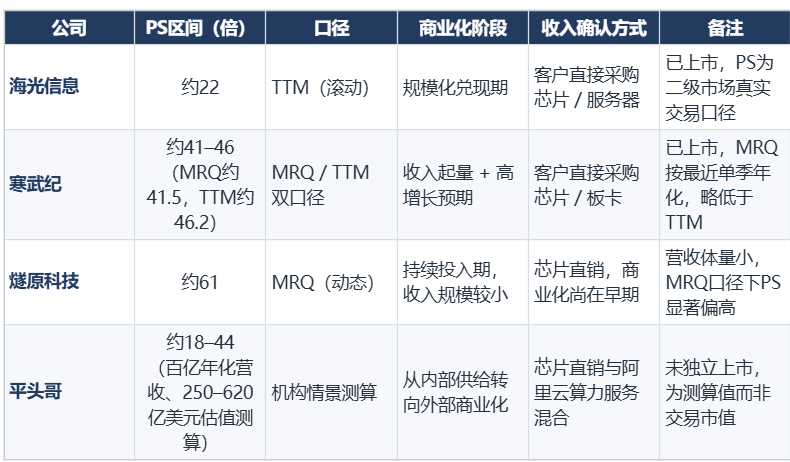
按照摩根大通的测算,平头哥250亿美元对应约18倍PS,620亿美元对应约44倍。单看数字,平头哥的PS既可能低于海光信息,也可能接近寒武纪,估值区间跨度很大。
但更重要的是:平头哥的收入,和海光、寒武纪、燧原的收入,是一回事吗?
海光、寒武纪等公司的收入,主要来自外部客户直接采购芯片、板卡或服务器。客户购买产品,公司确认销售收入,商业链条相对清楚。
平头哥的情况要复杂得多。阿里CEO吴泳铭在财报电话会上披露,平头哥年化营收规模已经达到百亿元级别,但在集团报表层面,这块收入并没有被单独拆出来。2026年8月,阿里已将云智能集团与平头哥整合为“AI云与算力服务”分部,当季该分部收入484.37亿元,同比增长45%。这意味着,平头哥的业绩被隐没在了庞大的云业务之中。
这就带来一个容易被忽略的区别:客户买的是芯片,还是使用芯片提供的云服务?
以平头哥为例,客户直接采购芯片确认为芯片收入;若在阿里云上租算力,付的则是云服务费,钱首先记在阿里云账上。尽管公开信息称平头哥真武系列外部客户占比超60%、服务超650家,但这衡量的是芯片在阿里云体系内的渗透率,而非直接的芯片销售收入。因为芯片嵌在云里,平头哥与外部客户中间隔着一层阿里云,缺乏直接的商业合同关系。
摩根大通在年初的研报中也提到,受制于这种模式,外界难以清晰辨识其独立营收。如果平头哥大部分收入来自芯片直接销售,18倍PS可能具有一定参考意义;如果相当一部分收入来自阿里云服务体系,按更严格的芯片销售口径计算,平头哥的PS可能会明显提高。
同样是250亿美元,分母的业务构成不同,估值判断就可能完全反转。
02
昆仑芯这面镜子
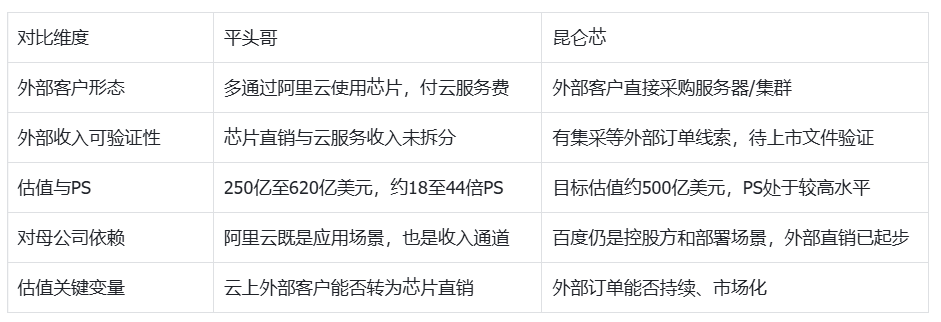
平头哥并非孤例。百度旗下的昆仑芯也在推进独立上市。两家公司处境相似:都是大厂内部长出的芯片业务,母公司既是控股股东,也是最大客户。资本市场对它们的核心质疑相同:离开母公司的襁褓,自己能不能活?
但在处理“母公司依赖”这个问题上,两家走出了截然不同的路径。
昆仑芯的逻辑是:先承认,再用外部订单自证。招股书直接摊开了数据,2025年营收中,61.5%来自百度(早期曾超90%)。但同时,外部商业化已取得实质进展。2025年中国移动AI服务器集采中,基于昆仑芯P800的方案在三个标包均排名第一,合计金额超10亿元。外部收入的显性化,让投资者有了一条可验证的估值路径:看外部大单的放量,以及关联交易占比的下降趋势。
平头哥的现状则是:同样的问题存在,但尚未被拆开。截至分拆公告,平头哥对阿里的关联交易金额占比、具体的直接销售芯片收入规模,均未公开。外部企业租用阿里云算力,付的钱计入的是阿里云营收,平头哥账面依然是内部结算。伯恩斯坦甚至提出一种可能:平头哥将芯片卖给新云厂商,新云再租回给阿里。若存在此类操作,虽能在会计上做大外部收入,但芯片最终场景仍依附阿里生态,其收入的“外部性”需大打折扣。
两家公司的差别不在芯片强弱,而在收入透明度。昆仑芯用招股书把“依赖”摆上台面,让市场在透明的分母上定价;平头哥的依赖则藏在云服务口径背后。这面镜子照到最后,依然是平头哥自己的估值悬案。昆仑芯用实打实的集采大单证明了“离开百度也能活”,而平头哥要想在资本市场上拿到独立芯片公司的定价逻辑,就必须把藏在云服务背后的直销收入真正剖出来,证明自己能脱离母体去敲开外部客户的大门。
03
机构的分歧
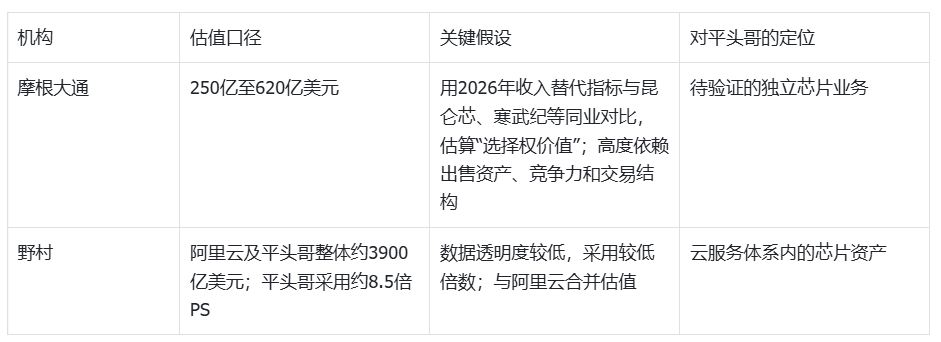
平头哥的估值区间之所以宽,关键不在各家对芯片性能的判断差距有多大,而在两个更基础的问题:平头哥能不能被单独定价,以及它的收入能不能被单独识别。摩根大通和野村恰好代表了两套不同的回答。
摩根大通2026年1月研报给出的250亿至620亿美元,上下限相差超过一倍。研报提到,这个区间是一个示意性的“选择权价值”估算,通过2026年收入替代指标,将平头哥与昆仑芯、寒武纪等国内同业进行对比得出;数字高度依赖三个因素:实际对外出售的资产是什么、与替代产品相比的竞争力如何、最终交易结构怎么设计。620亿美元和250亿美元之间的差距,是对“卖的是什么资产、收入怎么确认、交易怎么设计”的假设不同。
野村对平头哥采用约8.5倍PS,明显低于摩根大通单独测算的18至44倍。原因不在野村不认可芯片能力。野村研报提到,平头哥资料及数据透明度相对较低,因此选择把平头哥和阿里云放在一起估值,并对这块业务采用较低倍数。在收入结构未拆分的情况下,机构很难把平头哥当作一家独立芯片公司来定价,只能给它一个合并估值下的折价。
把这两个样本放在一起,分歧的线索就很清楚了:摩根大通在尝试给“独立卖芯片”定价,给出了18至44倍的宽区间;野村在给“合并业务下的不透明资产”定价,采用了约8.5倍PS。两者的差距,本质上是收入可辨识性的差距。
04
阿里为什么分拆平头哥?
理由很直接:让平头哥的业绩和潜力被独立识别,吸引专门投资半导体和AI算力的投资者,并以独立身份进入股本及债务资本市场。外媒报道称,平头哥计划募资20亿至30亿美元,目标2027年登陆港股。芯片研发投入周期长、资金密度高,独立上市后,平头哥的研发节奏不必再完全绑定集团的预算周期。
机构对分拆意义的判断,集中在估值和供应韧性两条线上。摩根士丹利的表述最直接:平头哥分拆上市有望成为催化剂,释放阿里巴巴的估值潜力;同时自研芯片可增强供应韧性,支持利润率和投入资本回报率上行。摩根士丹利还将阿里列为首选股,理由之一是阿里具备覆盖芯片、云计算、模型和应用的全栈能力,平头哥力争到2032年为阿里20GW的全球数据中心容量目标贡献40%至50%的算力。也就是说,分拆在机构眼里不是“把芯片资产卖出去”,而是让市场先给平头哥一个独立价格,同时阿里继续保留自研芯片对云和AI业务的成本与供应支撑。
但上市并不意味着经营上完全独立。平头哥预计仍将是阿里巴巴的子公司,阿里云仍然是它重要的应用场景和商业伙伴。分拆的一个现实功能,是在名义上切断平头哥与阿里云的竞争关系,使外部客户,尤其是其他云厂商,在采购芯片时不必把“供应商属于阿里系”作为首要顾虑。
这一步已经有业务基础。截至2026年4月,真武系列AI芯片累计出货量达到56万片,外部商业化已经具备订单和项目支撑。2025年中国云端AI加速器市场,平头哥按出货量位居国产第二、全市场第三,份额约16%。
分拆只是给了平头哥一张独立接受资本市场检验的门票。要让这张门票兑现为620亿甚至更高的估值,平头哥还需要向市场证明:它不仅能在阿里云的温室里长得很好,也能在脱离母体后,靠自身产品的竞争力在外部市场真正立足。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)