浅水难养大禾赛
本文来自微信公众号: 数智奔流 ,作者:吴坤谚达尔文曾在加拉帕戈斯群岛观察到一种奇妙的演化。不同岛屿上的雀鸟长出了形状各异的喙,以适应各自的生存环境。禾赛科技的身上,有着类似的进化痕迹。比如2013年李一帆、向少卿和孙恺在硅谷创业,用激光雷达传感器检测危化气体。有投资人评价,这是“一流团队、二流方向”。两年后,禾赛转向…
本文来自微信公众号: 数智奔流 ,作者:吴坤谚
达尔文曾在加拉帕戈斯群岛观察到一种奇妙的演化。不同岛屿上的雀鸟长出了形状各异的喙,以适应各自的生存环境。
禾赛科技的身上,有着类似的进化痕迹。
比如2013年李一帆、向少卿和孙恺在硅谷创业,用激光雷达传感器检测危化气体。有投资人评价,这是“一流团队、二流方向”。两年后,禾赛转向车载激光雷达。
时隔多年,同样的情况或许又发生了。
转战车载激光雷达做到市场第一后,李一帆开始布局更多的物理AI业务。
10月中旬,禾赛推出三维世界数据引擎Kosmo,试图把雷达业务积累下来的空间感知能力转化为物理AI的三维数据底座。此时,距离三位联创在具身智能领域二次创业创立Sharpa,才过了不到两年。
对于当前的转型,管理层表示,围绕激光雷达主业,通过SGI业务在技术、客户与财务三个维度不断获得验证,可以打开一个潜在规模可达激光雷达单独市场100倍的机会。
显然,激光雷达有限的二流天花板,还是制约了一流创始团队的潜力。
毕竟卖再多的激光雷达,低价走规模下再高的出货量也只是一门制造业的苦生意。特别是在整个具身智能、世界模型、物理AI小天才横空出世,屡屡拿下超高估值的当下,没有一流的技术人才愿意坐冷板凳。
技术上可以反共识,市值上却要找共识。
禾赛体系孵化的Sharpa,依托具身赛道的融资共识,投后估值就达到220亿元人民币。
作为对比,截至11月11日,禾赛港股盘中市值约200亿港元。也就是说,有着69.77亿现金和连续6个季度盈利表现的禾赛,其资本价值还不如创立没几年的Sharpa。
尽管一级市场和二级市场不是同一个逻辑,但激光雷达业务的有限想象力,还是明显困住了李一帆的野心。
在财报会上,管理层预计四季度整体营收11-11.5亿元,弱于此前市场分析师的收入指引预期。
但是在战略业务SGI上,禾赛很有信心。管理层预计2027年在新业务上实现约1亿美元(约7亿人民币)的收入,相当于总收入的10%以上,并计划同年实现盈亏平衡。
受到物理AI业务的刺激,禾赛11月11日港股高开,盘中一度涨幅超过11%。可能再过几年,激光雷达这个主业就要退居二线了。毕竟物理AI才是市值管理的好手段。
激光雷达的龙头不香了
理想、小鹏、地平线、速腾聚创……汽车产业的能力,正在整体迁往物理AI。
电动化留下了电池、电机和精密制造,智能化沉淀了芯片、传感器和算法。当这些能力外溢到机器人,车企、智驾公司与零部件供应商,开始飞向新的岛屿,禾赛也不例外。
在这场浪潮下,禾赛走出了两条截然不同的演化路线。
一条是从供应链来到供应链去,复用精密制造能力,让硬件从车载平移到割草机、配送车和机器人;另一条则是向产业链上游冲高,靠打造三维空间数据底座重塑估值逻辑。
禾赛急于踏上新路的原因,在于其虽然赢下了激光雷达的淘汰赛,却发现自己正困在一个有明显天花板的池塘里。
据盖世汽车研究院数据,今年9月,禾赛在中国远距ADAS激光雷达市场的份额达到43%,连续20个月位居第一。禾赛的市占率越往上走,激光雷达赛道的局限性就越清晰。
产业周期的演进进一步加剧了赛道挤压。当激光雷达从高端车型的技术配置,下沉为十万元级家用车的标配,成本直接决定了车企的采购决策。供应商的竞争重心,也倒向了产品成本、良率控制与交付效率。
财报显示,禾赛激光雷达业务收入同比增长22.9%至9.78亿元,比例远小于出货量的增长。在终端持续降价的背景下,出货规模的扩张已经无法等比例转化为收入增长。
依靠自建工厂的成本控制与芯片迭代,禾赛在三季度仍将综合毛利率守在41%。但在制造业的体系里,这还是规模摊销、循环往复的“苦生意”。
另一方面,雷达的外部技术演进也在重塑竞争版图。
10月23日,千里科技发布新一代AI毫米波雷达,将大模型与端到端算法引入底层雷达感知,大幅提升了复杂道路环境下的目标识别能力。AI算法直接拉高了传统廉价传感器的感知上限,隐隐有杀入激光雷达所处的高精度区间内的迹象。
量价压力下,向汽车之外的市场要增量,成为禾赛的必然选择。
三季度,禾赛机器人领域(涵盖割草机、扫地机、无人配送车及人形机器人)的激光雷达出货量同比增长51.1%至9.16万台。非车载的业务开始放量,但汽车依然贡献着近九成的出货基本盘。
即便是在高度依赖感知的机器人领域,激光雷达也很难拿到一个“大结果”。禾赛与关联企业Sharpa的交易结构足以证明这一点。
在Sharpa的采购盘子里,激光雷达占比极低,关节动力模组占据了绝对大头。从今年7月禾赛上调与Sharpa的2026年度关联交易上限来看,激光雷达产品对应交易上限仅200万元,制造及相关支持服务为5300万元,而由电机、减速器等构成的机器人动力模组则高达2.21亿元。
机器人对激光雷达的需求多少取决于感知方案,但执行动作,却需要几十个自由度的关节模组。禾赛管理层在此次财报中也明确表示,机器人动力模组通常占据人形机器人整机物料成本的一半以上。
更重要的是,从激光雷达到关节模组,禾赛在这些业务上延续的依旧是那套精密制造的逻辑。即通过自研核心零部件、规模生产与效率,将汽车供应链积累的能力平移到外部。
这是一条风险更低的道路,却不能跳出制造业按件计费的增长规律。要想靠叙事更换估值轨道,禾赛便要走出制造业的囹圄,进化出新的“鸟喙”。
数据生意,开始“陪跑”
“过去十年,禾赛做的是让机器看见世界;下一个十年,我们要做的是让机器人理解并改变世界。”
这是李一帆在10月的Kosmo发布会上,对外界喊出的第二曲线。如果说动力模组是在制造能力上做加法,Kosmo则代表了另一种选择,把空间感知能力从硬件产品转变为数据生产能力。
真正让李一帆心动的,是水深鱼大的物理AI。
“数字AI已经起飞,而物理AI的基础设施仍亟待建设。这意味着新的产业机会正在打开。”在他看来,AI从数字世界走进真实世界,离不开两样东西:能看懂真实世界的三维数据,以及驱动机器人行动的运动能力。
机器人要进入工厂、仓库、商场等场景,与大量非标准化物体交互。这不仅要求机器人识别障碍物,还要求模型理解三维空间关系,并据此规划和执行动作。为了减少真实环境中的训练成本,行业正在尝试将真实场景重建为可编辑的数字环境,再通过仿真生成训练样本。
这便是禾赛切入的具身智能Sim2Real(从仿真到真实)环节。
10月14日,禾赛正式发布Kosmo三维世界数据引擎,包含集成激光雷达与8K影像系统的采集终端Kosmo One,以及负责空间重建与处理的云平台Kosmo World。前者负责采集物理空间的毫米级几何尺度与高清视觉信息,后者利用3D高斯泼溅(3DGS)等技术,在云端将真实环境转化为可编辑的三维数字资产。
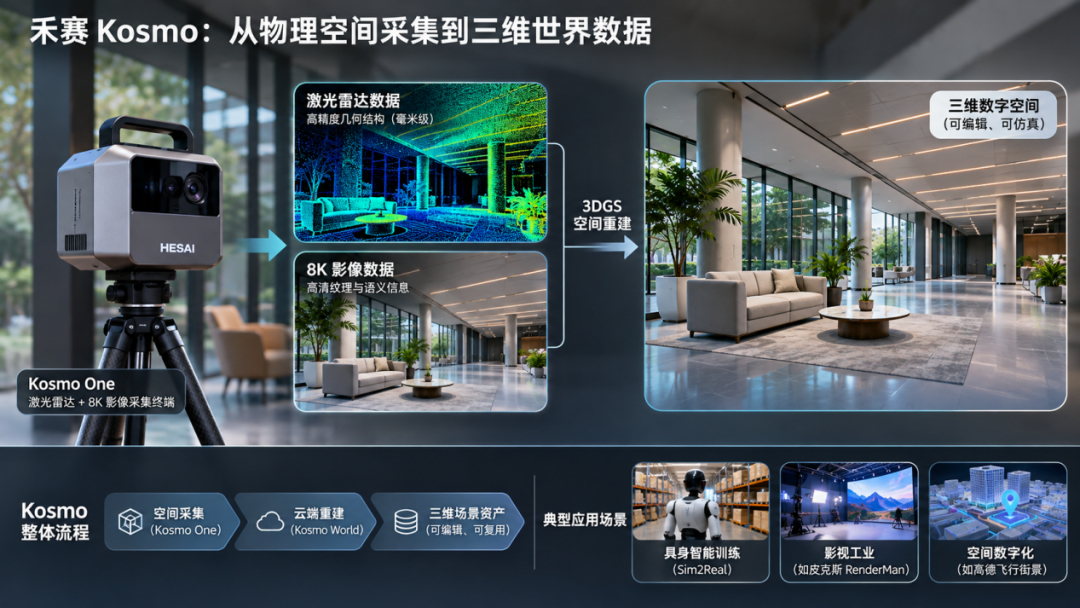
理想状态下,重建后的单一场景可以泛化生成上万条训练轨迹,为训练环节降本增效。但真实空间的重建,只解决了数据供给的第一步。
机器人训练不仅需要了解所在空间的大小、形态,还需要理解物体如何运动、接触会产生什么反馈。这背后存在着禾赛光学主业与力学、物理的工程跨度。
更现实的阻碍在于下游客户的付费能力。就在禾赛紧锣密鼓进军数据层的同时,整个机器人赛道正在经历资本的降温。IT桔子数据显示,10月赛道融资仅33起,累计金额101.05亿元,较9月的60起近乎腰斩。
机器人公司自己还没赚到钱。而真机数据的市场价格,也不过每小时500到1000元。至于仿真数据的行业需求,智元姚卯青曾给出过自己的判断。他直言仿真数据“在训练环节占比很小,更多用在评测”。
李一帆为Kosmo设计过三层商业化:短期卖设备;中期做MaaS,客户按需采购三维重建服务,禾赛收“算力电费”;长期搭建数字资产平台,沉淀海量三维场景资产,走向订阅。对此,他给出的时间表是三到五年。
在资本降温、机器人公司普遍尚未造血的当下,Kosmo注定要经历一段不短的陪跑期。自我造血的急切下,Kosmo也“荤素不忌”,推动跨界销售,用成熟行业的资金来养活业务。
三季报披露,禾赛正将Kosmo的空间数据能力向影视、文旅、商业空间与本地生活等行业输出。
在影视工业领域,皮克斯旗下的RenderMan已将Kosmo引入影视渲染工作流。在本地生活领域,禾赛与高德地图达成合作,将线下商业空间转化为可浏览、可交互的三维数字场景,也就是其今年发布的“飞行街景”功能。
机器人方面,禾赛仅披露了其与银河通用、原力灵机的试点合作。
不论业务如何多元化,只要收入仍按台、按套、按项目结算,禾赛就还处于精密制造的进化道路上。
工具、场景的价值之辨
对加拉帕戈斯群岛上的雀鸟而言,喙是环境的产物。禾赛想要进化出新的“鸟喙”,便要去往新的环境,摆脱自己原先的生态位置。
过去的进化,给了禾赛前往新岛屿的底气。
过去十多年,禾赛围绕激光雷达建立起完整的光学系统、传感器芯片与硬件时钟同步体系。这些能力的复用,让禾赛能够快速切入物理AI的数据层。另一方面,激光雷达主业仍在持续造血。截至9月,禾赛账上还躺着约69.77亿元的现金储备。
技术和资金的双重优势,让禾赛拥有了比一般创业公司更长的试错周期。
在这个窗口期,禾赛要向市场交底的问题其实很朴素。在数据这门生意里,工具和场景哪个更能创造价值?
工具这一环,禾赛已经做得足够好。Kosmo One实现了即开即扫、智能指引与一键续扫,按禾赛官方口径,普通室内场景约15分钟即可完成100平方米的高保真扫描。
数据资产的沉淀,往往依赖真实场景积累。禾赛的挑战,也更多在于场景。随财报同步发布的《空间智能白皮书》指出,行业需要的不是单点采集工具,而是能标准化生产数据、连接上下游的平台型玩家。
既然单靠硬件长板无法独立撑起平台生态,禾赛便选择了向外部场景方借力。
11月9日,禾赛与群核科技联合发布3D空间相机Aholo x Kosmo One。双方将禾赛的高精度采集硬件,与群核的Aholo Reality空间重建平台打通,实现从数据采集、三维重建到场景编辑的衔接。
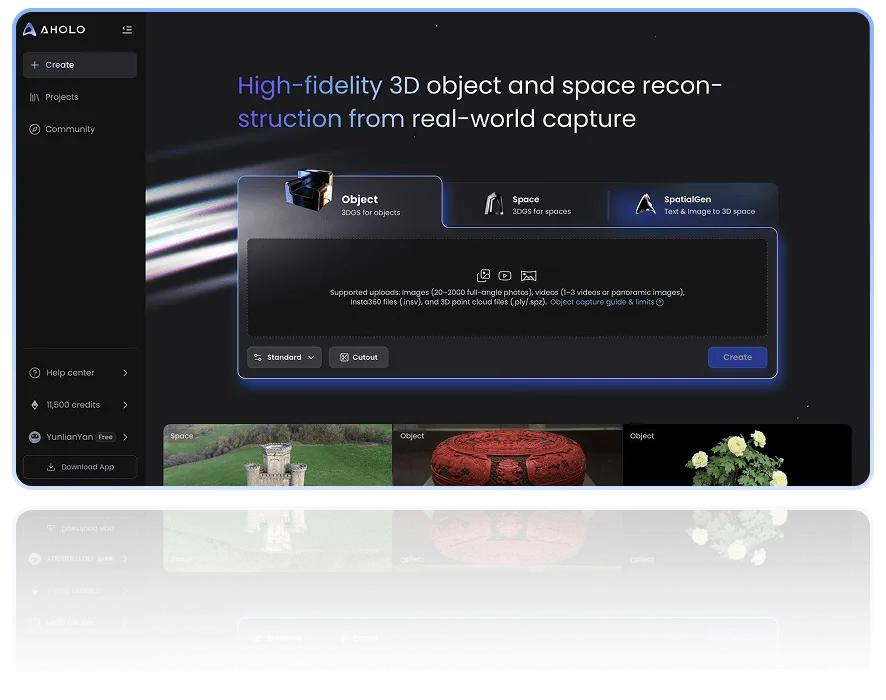
物理AI大迁徙的背景下,两家公司早在去年便开始了合作。群核长期服务家居设计和空间数字化市场,拥有室内场景建模、三维资产生产及相关行业客户资源。禾赛则补上了高精度物理空间采集的能力。
各取所需,或是抱团取暖,都折射出禾赛在数据价值链中的位置。
尽管Kosmo云平台具备空间重建能力,但要让空间资产真正落地到机器人训练为主的场景,核心的行业知识、编辑工具和场景资产依然掌握在下游。而随着3DGS等三维重建算法在开源社区快速普及,前端采集硬件与基础重建管线的稀缺性会被不断稀释。
利用成熟主业去孵化成长空间更大的第二曲线,是硬件龙头的常规路径。禾赛面临的挑战在于,新业务与原有主业虽然在底层光学技术上一脉相承,却需要两套截然不同的运营能力。
前文提到,管理层认为新业务正在打开一个潜在规模可达单独激光雷达市场100倍的机会。
高调的表述,让“2027年,SGI目标营收7亿元,力争盈亏平衡”的指引都显得没那么激进。至于7月才开启样机交付的Kosmo,自然需要市场更多的理解与包容。
雀鸟换喙,依赖于环境与代际的缓慢筛选。禾赛的时间还算充裕,在此之前,还需要激光雷达这只旧喙承担起“养家”的重任。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)