菜价、猪肉连跌数月,超市还能靠什么赚钱?

本文来自微信公众号: 灵兽 ,作者:十里3R更容易在现有门店里先行试,增加熟食、面点和即食商品,对原有门店的改造幅度相对较小。1食品价格连续数月下跌10月CPI同比涨0.7%,较9月回落0.2个百分点。前10个月平均涨0.9%。总数看着还算平稳,但把食品分项拆开来,情况就不一样了。10月食品价格同比降2.9%,环比降1…
本文来自微信公众号: 灵兽 ,作者:十里
3R更容易在现有门店里先行试,增加熟食、面点和即食商品,对原有门店的改造幅度相对较小。
1
食品价格连续数月下跌
10月CPI同比涨0.7%,较9月回落0.2个百分点。前10个月平均涨0.9%。
总数看着还算平稳,但把食品分项拆开来,情况就不一样了。
10月食品价格同比降2.9%,环比降1.0%。其中,鲜菜同比下降16.9%,猪肉下降8.6%,鲜果下降3.8%。蛋类同比上涨10.1%,与前几个月的下降趋势不同。天气、季节、养殖周期,都会让菜价肉价上下动。
食品价格的压力仍在,但不同品类已经出现分化。
同期非食品涨1.5%。粗算一下,把CPI往下拉的主要就是食品。非食品还在温和涨,米面粮油、肉禽蛋菜却一直往下走。
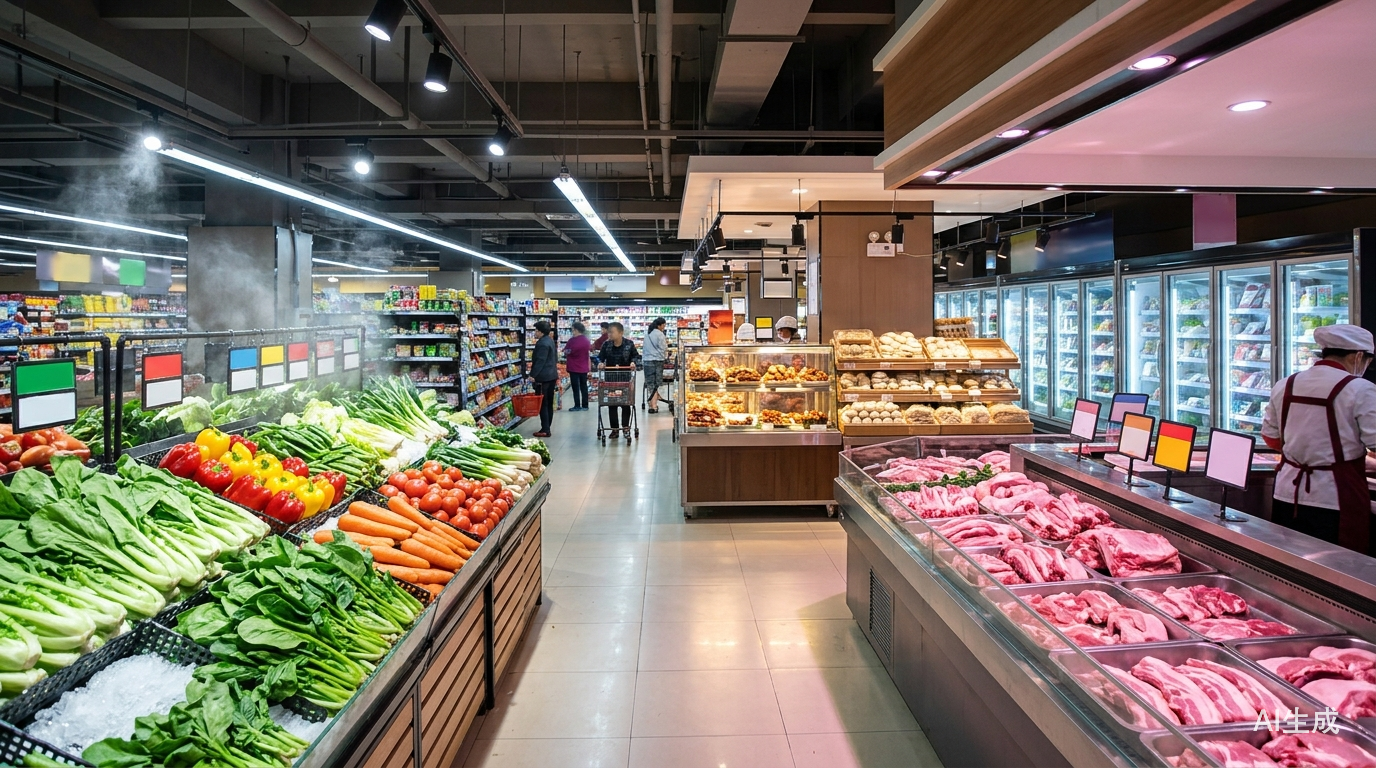
商超主力货架,摆的偏偏是食品和生鲜。一家超市里,生鲜和食品占的面积最大,损耗也最多。价格往下走,销售额和毛利额一起被压;房租、人工、冷链运营费用却不会跟着售价降。收入在缩,成本不动,利润就夹在中间。
拿一家店粗算笔账。食品占销售额六成,费用率20%。销量和毛利率都不动,食品价格降2.9%,整体销售额大约少1.7%。费用不变,费用率就被动抬高约0.4个百分点。
0.4个点不算大。可商超净利率往往只有1%到2%,按1.5%算,这一下就少掉约四分之一利润。
客流没少,销量没少,利润先薄了。
比“下跌”更该盯住的,是“连续”。跌一两个月,超市还能压库存、做促销,等价格回来。过去很多年也是这么过来的:食品价格总体温和涨,销售额跟着自然增长,偶尔回落,等一等就过去了。
可降幅连续几个月停在高位,等待本身就要花钱。商超面对的就不是一次性的毛利压力了,而是一个过去成立的假设,正在被改掉。
日本走过类似的路。上世纪90年代起,日本物价长期低迷,之后十几年CPI多在零附近徘徊。那段时间日本零售业老提“价格破坏”。低价原来只是少数企业的竞争手段,后来慢慢变成整个行业的常态。
大荣是那个年代的代表。靠低价起家,一度做到日本销售额最大的零售企业。可价格长期低迷,低价不再稀缺,早年扩张又留下债务,大荣一步步陷进去。2004年,大荣接受日本产业再生机构的重组支持。此后,永旺逐步加强对大荣的控制,并于2013年将其纳入旗下。
中国商超今天和当年日本不完全一样。日本是人口减少、老龄化,食品零售总量收缩,蛋糕在变小。中国是食品价格持续下行,每一块蛋糕在变薄。
表现不同,道理相近。主力品类长期在价格下行通道里,商超很难再指望价格回升来拉销售、修利润。
但价格下跌能解释销售额为什么缩水,解释不了另一件事:为什么越来越少的人,会专门为了买菜走进一家超市。
2
生鲜引流逻辑失效
10月CPI里,降得最凶的几类食品是猪肉、蛋类、鲜菜。超市里,它们都摆在生鲜区。
生鲜在商超的商品结构里,一直是个低毛利、高损耗的品类。传统商超损耗率普遍在8%到10%,叶菜上架一两天,不是打折就是报损。
可商超还是把生鲜放在门店最显眼的位置。原因不复杂:它还有另一重身份,引流品类。
生鲜是高频刚需,顾客为买菜进店,顺手会带走米面粮油、日化、休闲食品。标品贡献的毛利,需要弥补生鲜让利带来的损失,并提供额外的利润空间。
说白了,这是一种交叉补贴,生鲜负责到店频次,标品负责毛利。
这套模型能不能转,看两个变量。一个是来客数,顾客得真为生鲜到店,还得产生连带购买。另一个是让利空间,商超得有足够的毛利额去补贴生鲜。
先看客流。它的松动,比这一轮降价早得多。
中国连锁经营协会的数据显示,在其调查的超市企业中,2025年,38%的超市企业实体门店来客数同比下降,全年关闭门店832家。中百集团连续五年亏损,公司自己的解释是线上渠道挤压、线下新兴业态分流客源。前置仓、社区团购、折扣店、会员店,各自分走了一块客流。
渗透率还在,频率在降。顾客并非完全离开线下,而是部分门店的到店客流正在减少。对依靠生鲜引流的商超而言,客流频次的变化,意味着连带购买机会也在减少。
这条线走了好几年,和菜价没什么关系。
再看让利空间。这一头,是今年才紧起来的。
食品价格往下走,生鲜单价跟着降。毛利率不变,每卖一斤菜、一斤肉挣到的毛利额也在缩。有超市负责人此前向《灵兽》表示,猪肉降价后销量上去了,销售额反而下跌。
成本端呢?冷链、人工、租金按月支出,不随菜价涨跌。毛利额在收,固定成本不动,商超能拿来补贴生鲜的余地,就被一点点挤小了。
所以,价格下行并不是客流流失的原因。渠道分流和消费习惯的变化,比它早得多。价格下行真正做的,是另一件事,把商超“还能靠让利换客流”的那点空间,压薄了。
一个走了多年的结构性变化,一个今年才出现的周期性压力。两件事叠在同一时间,生鲜引流的账就很难再算平。
财报上,这两种压力都看得见。
高鑫零售预计,2026年4月1日找9月30日(六个月)亏损5亿至5.5亿元,上年同期亏损1.27亿元。盈利预警里,公司把收入下降归因于两点:客单价下滑,以及客流受市场竞争分流。前一项和食品降价直接相关,后一项是多年渠道变化的结果。
生鲜本身没失去价值。它仍是高频刚需,仍能维系存量顾客的到店习惯。不再奏效的,是“用生鲜让利换增量客流、再靠标品回收毛利”这套经营方式。
这套方式,也不会随价格回升自动恢复。价格回升,让利空间能修复一部分。来客数的下滑来自渠道和习惯,不由价格决定。顾客一旦习惯了半小时送达,很少会因为菜价变化再回到原来的购买路径。
就像前文提到的日本的大荣走向困境,有债务和扩张的原因,也有一层,低价成为常态之后,它仍然依赖低价引流。
中国商超今天面对的局面,和它相近。生鲜还要卖,但如果仍把它当作主要引流手段,让出去的利润,很难再换回相应的客流。
生鲜还在亏钱,但换不回增量客流了,这才是商超最该担心的事。
3
从卖食材到卖一顿饭
生鲜引流在失灵。商超要补回两样东西。一个不靠便宜的到店理由,一块不跟着菜价缩水的毛利。
这两年的调改店和新店型里,能同时补上这两样的品类,熟食、面点和即食冷柜。也就是所谓的3R商品。
毛利上,生鲜通常12%到15%,熟食和3R普遍30%以上。
一旦生鲜价格变动,货架上的价格牌很快跟着改。3R盯的是一顿饭的替代成本,消费者拿它和外卖、快餐、自己开火比。
食品价格往下走,生鲜毛利额被单价一点点压薄。3R是货架上少数能把原料降价的一部分留在自己手里的食品品类。
还能降低损耗。生鲜卖不掉,只能打折、报损。品相差一点但还能吃的原料,做成菜还能卖。
客流松动是走了好几年的结构性变化,和菜价没多大关系。3R对着的,也是一个结构性变化。
七普数据显示,2020年我国家庭户平均规模2.62人,十年间少了0.48人;一人户超过1.25亿户,约占全部家庭户的四分之一。
家庭结构变小,做饭这件事变贵。一个人开火,花钱的不是食材,是备菜和收拾。
前置仓分走客流,靠“不用出门”。3R争的是同一拨图省事的人,给的是另一种省事:“不用动手”。下班路过门店,饭是现做的,看得见,拿了就走,价格也比外卖好控制。
调改门店已经有些反应。永辉披露,调改门店双节期间3R品类销售额同比增长近400%。
当然,3R也不是唯一答案。
比如,会员店换的是利润来源。商品价格压得低,钱主要从会员费里来,顾客进门图的是选品和大包装,不是哪一样菜便宜。硬折扣换的是低价的来路。
它同样卖便宜,但便宜不靠别的品类补贴,靠精简SKU、做自有品牌、压低门店成本。生鲜让利是用毛利买客流,硬折扣是用效率造低价。前者菜价一跌就补不起,后者本来就是按低价算的账。
路数不同,做的是同一件事:重构顾客到店的理由,同时重构利润来源。
3R更容易在现有门店里先行试水。相比重建会员体系、调整供应链和自有品牌,增加熟食、面点和即食商品,对原有门店的改造幅度相对较小。
入场门槛低,做稳门槛高。
3R更像制造业。后厨要人,档口要地方,单位面积人工投入比标品货架更高,还涉及运营和中央厨房的建立,拿标准化换稳定。人工、损耗、报废,哪一头失控,30%的毛利率算到最后,未必比标品强。
还有一点,它也接不住所有客流。3R管的是“吃一顿饭”,只是家庭食品开销的一部分。它能让一部分人多一个进门的理由,也无法回到过去依靠生鲜吸引各类家庭消费者的经营模式。
3R不是生鲜的替身。它标出的是重心挪了一步:从卖食材到卖一顿饭,从赚商品差价到赚加工的钱。生鲜守刚需,3R接毛利和场景,标品做连带。
3R眼下能证明的,是它补上了一部分毛利,也多给了一个进门的理由。能不能撑起一家大店的全部利润,还没有答案。
回到宏观数据,猪肉同比降16.0%,蛋类降11.6%,鲜菜降7.3%,价格牌还会接着换。商超能做的,不是等它涨回去,而是在它还低的时候,把货架上卖什么、顾客为什么进门,重新排一遍。
旧账算不通了,新账还在算。(灵兽传媒原创作品)
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)