苹果上财季营收1145亿美元创新高:iPhone增长17%,存储芯片涨价压制利润空间
美国当地时间11月2日,苹果公司发布2026财年第四季度财报。截至9月26日的三个月内,公司实现营收1144.8亿美元,同比增长12%;净利润307.1亿美元,同比增长12%;摊薄后每股收益2.10美元,同比增长14%。营收和每股收益均超过市场预期。这是苹果新任CEO约翰·特努斯(John Ternus)上任后的首份财…
美国当地时间11月2日,苹果公司发布2026财年第四季度财报。截至9月26日的三个月内,公司实现营收1144.8亿美元,同比增长12%;净利润307.1亿美元,同比增长12%;摊薄后每股收益2.10美元,同比增长14%。营收和每股收益均超过市场预期。
这是苹果新任CEO约翰·特努斯(John Ternus)上任后的首份财报。iPhone收入创下9月季度历史新高,Mac业务增长强劲,服务收入也再创新高,推动苹果交出一份亮眼的季度成绩单。
不过,财报中也出现了值得关注的分化:大中华区收入低于市场预期,iPad和可穿戴设备业务同比下滑;与此同时,存储芯片价格上涨开始影响利润率,公司对下一季度毛利率和服务业务增长的指引也低于市场预期。
截至2日收盘,苹果跌1.83%,报收338.32美元,盘后跌超2%。
iPhone收入增长17%,Mac业务增长24%
从整体业绩看,苹果第四财季营收达到1144.8亿美元,高于市场预期的1133.9亿美元;净利润为307.1亿美元,高于市场预期的290.4亿美元。
分业务看,iPhone仍然是苹果最重要的增长引擎。
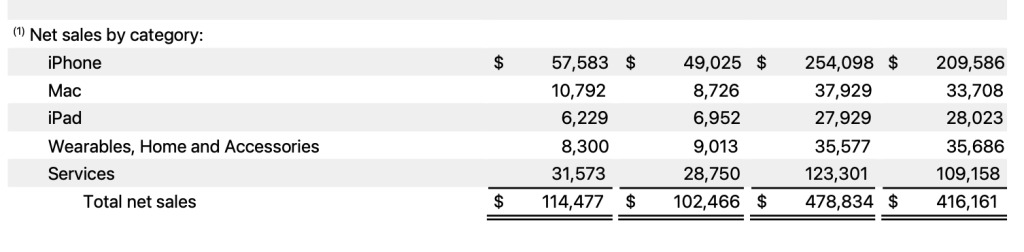
第四财季,苹果iPhone业务实现收入575.8亿美元,同比增长17.46%,创下9月季度历史新高,也超过市场预期的565.4亿美元。
iPhone 18 Pro系列的销售表现,是推动本季度iPhone业务增长的重要因素。苹果在9月季度推出iPhone 18 Pro和iPhone 18 Pro Max,产品升级及高端机型需求为收入增长提供支撑。
值得注意的是,本季度财报尚未包含苹果首款折叠屏手机iPhone Duo的销售收入。该产品在本季度结束后推出,意味着其商业化表现将主要体现在下一财季。
Mac业务同样表现亮眼。第四财季,Mac收入达到107.9亿美元,同比增长24%,高于市场预期。Mac业务增长反映出苹果在个人电脑市场仍具有较强的产品竞争力。
不过,苹果不同硬件产品线的表现出现分化。
第四财季,iPad收入为62.3亿美元,同比下降10%;可穿戴设备、家居及配件业务收入为83亿美元,同比下降8%。
iPhone和Mac的增长,在一定程度上抵消了其他硬件产品线的疲软。对于苹果而言,如何推动iPad、Apple Watch及其他硬件产品恢复增长,仍是需要面对的问题。
服务业务再创新高
服务业务是苹果财报中的另一项亮点。
第四财季,苹果服务收入达到315.7亿美元,创下历史新高。服务业务涵盖App Store、iCloud、Apple Music、Apple TV+等业务,具有较强的用户黏性和相对稳定的收入特征。
随着苹果活跃设备安装基数持续扩大,服务业务已经成为公司重要的收入来源,也是苹果改善业务结构的重要方向。
但从增长速度看,服务业务仍存在压力。
市场此前对苹果服务业务增长有较高预期,而公司给出的下一财季服务收入增长指引为8%至9%,低于市场预期。
这意味着,服务业务虽然仍在增长,但其增长速度可能面临放缓。对于苹果而言,如何进一步提高用户付费率、扩大订阅收入,并推动服务业务持续增长,将成为未来的重要课题。
大中华区收入增长,但仍低于市场预期
大中华区是本次财报中值得关注的市场。
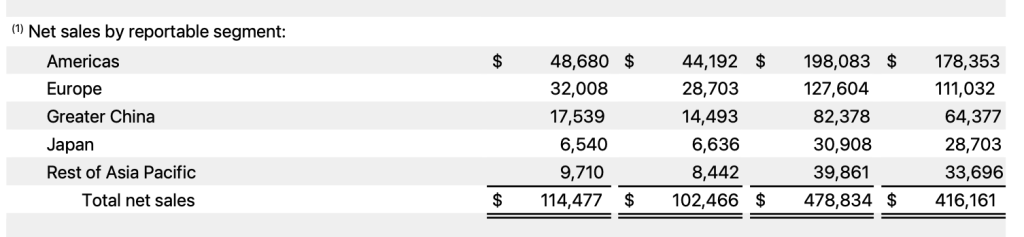
第四财季,苹果大中华区收入同比增长21%至175.4亿美元,此前市场预期为187.5亿美元。尽管中国市场收入恢复增长,但苹果在这一重要市场的表现并未达到投资者的期待。
中国市场对苹果的重要性不言而喻。随着高端智能手机市场竞争加剧,华为等国产品牌持续强化影像、通信、操作系统和AI功能,苹果在高端市场面临的竞争压力也在增加。
与此同时,苹果今年调整了产品发布节奏,9月并未像往年一样同步推出标准版iPhone新品。这一变化也使得不同季度之间的产品销售节奏出现差异。
大中华区收入增长与市场预期之间的差距,说明苹果在中国市场仍需要进一步提升产品吸引力和销售表现。
毛利率47.9%,存储芯片涨价成为下一财季压力
盈利能力方面,苹果第四财季毛利率为47.9%,高于市场预期的47.5%。不过,这一表现部分受益于关税退款。苹果表示,关税退款为本季度毛利率带来约1个百分点的正向贡献。
与之相对,存储芯片价格上涨正逐渐成为苹果面临的成本压力。苹果CFO Kevan Parekh在业绩交流中表示,存储成本上涨是影响公司毛利率的重要因素之一。随着AI数据中心建设持续推高全球存储芯片需求,存储供应资源向AI领域倾斜,消费电子厂商也开始受到价格上涨的影响。对于iPhone、Mac等需要配置大量存储芯片的产品而言,采购成本上升可能进一步挤压利润空间。
这一压力也体现在公司对下一财季的展望中。苹果预计,下一财季毛利率为45%至46%,低于第四财季的47.9%;服务业务收入同比增长8%至9%。这意味着,苹果虽然仍有望保持收入增长,但盈利能力可能面临一定压力。
接下来,存储芯片价格走势、产品定价策略以及供应链成本控制,将成为影响苹果毛利率表现的重要变量。
iPhone Duo能否成为新的增长点?
苹果下一财季最大的产品看点之一,是首款折叠屏手机iPhone Duo。
iPhone Duo是苹果进入折叠屏市场的重要一步。与传统直板手机相比,折叠屏产品能够提供更大的显示面积,也为苹果进一步提升产品售价和拓展高端市场提供了新的空间。
不过,折叠屏产品的商业化仍面临挑战。
特努斯在采访时表示,首款折叠屏手机iPhone Duo目前仍受到供应限制,产能爬坡进展顺利,但公司暂时无法预测供需何时能够达到平衡。该产品上市后线上订单迅速售罄,苹果零售店也出现排队购买现象。特努斯表示,公司正在努力尽快向更多消费者交付产品。
这意味着,iPhone Duo虽然有望为苹果带来新的收入增长,但其短期贡献仍受到产能和供应链制约。
对于苹果而言,iPhone Duo不仅是一款新品,更是检验其产品创新能力和供应链管理能力的重要项目。
从全年表现看,苹果2026财年实现营收4788.3亿美元,同比增长15%;净利润1321.8亿美元,同比增长18%,均创下历史新高,延续了苹果在高端消费电子市场的增长表现。
原文出处:澎湃新闻 (本文由聚合程序自动采集,版权归原作者所有)