放着快钱不赚:恒隆、龙湖、华润和城投平台为啥死守二十年才回本的生意?|REITs前传(中)
本文来自微信公众号: 盲牤 ,作者:盲牤,原文标题:《放着快钱不赚:恒隆、龙湖、华润和城投平台为啥死守二十年才回本的生意?|REITs前传(中)》上一篇我们算了住宅开发与持有物业两笔账。住宅开发赚差价、赚周转,持有物业赚现金流、赚时间带来的增值。明显住宅开发赚得更多、更快。在房地产最疯狂的上行期,行业里聪明钱全都涌向快…
本文来自微信公众号: 盲牤 ,作者:盲牤,原文标题:《放着快钱不赚:恒隆、龙湖、华润和城投平台为啥死守二十年才回本的生意?|REITs前传(中)》
上一篇我们算了住宅开发与持有物业两笔账。住宅开发赚差价、赚周转,持有物业赚现金流、赚时间带来的增值。
明显住宅开发赚得更多、更快。在房地产最疯狂的上行期,行业里聪明钱全都涌向快周转,那么究竟是谁在做持有物业这个"明显不太好的生意"?
过去二十年,窄门里主要有四类玩家。把他们放在一起看,我们会发现这门收租的生意,但这里面几乎没有一个人,是为了"租金收益率"进门的。
持有物业不止商业一种:写字楼、长租公寓、产业园、物流仓储,都是这门生意的不同门类。它们的算账底层逻辑与商业是相通的——低周转、重投入、靠运营现金流和退出变现,只是经营形态各有差异。
如果要全部说,一篇文章难以周全。本文以商业为主要样本展开,其他门类留到后面对应的REITs产品分析时再逐一展开。
二、窄门里都有谁
(一)外资:最老的玩家:长钱长投、成本低
港资的恒隆、新鸿基、太古占据着重点城市第一梯队的核心商业。同一时期进场的还有新加坡的凯德——至今在中国管理着43座购物中心、27栋办公楼和252处旅宿资产。2026年6月华夏凯德商业REIT获批,成了外资参与中国公募REITs的样本。
美系的普洛斯、安博则主要做物流仓储这门最"慢"的生意,普洛斯REIT是上交所仓储物流类REITs的第一单。
日系的存在感整体更低一些,成规模的只有零售系的永旺梦乐城,百货系已在退潮,开发商只做点状项目,共性是单点、合资、轻资产。
虽然日本的资金成本属于外资中最低,但日本吸取了90年代房地产泡沫的教训,普遍偏向轻资产。
外资能够做持有型物业这个"窄门生意",首先是他们的钱具有成本优势。
以2018年为一个切面:中国内地央行一至五年期贷款基准利率4.75%、五年以上4.90%,开发贷在基准上普遍上浮一至三成,实际成本约5.5%—7%。当年AAA级房企三年期公司债平均发行利率4.95%(万科的五年期专项债仅4.05%,中小房企和海外债已在7%上下)。
而同一时期的境外:香港优质地产商平均借贷成本约3%,新加坡REITs平均债务成本约2.8%(凯德系Ascendas REIT当年2月新发7年期新元债,票息3.14%),日本优质开发商发债成本不到1.5%。
同时外资的钱的期限也有很大优势。中国的钱是短钱,境外的钱往往是长钱。中国的内地开发贷两三年,公司债名义三五年;经营性物业贷是境内期限最长的房地产贷款品种,监管口径名义最长10年、上限15年,但实操期限一般5—8年。
而上文所述的外资企业发债五到十年是标配,日本可以拿到三十年的超长期贷款。
短钱做不到长投,所以同样的持有物业生意,内资算不过来账,外资算得过来。
最后还有退出通道差异的差异。REITs对内资是2021年才落地的新事物,对外资却是二十年前就运转成熟的机器。
日本2001年推出J-REIT,新加坡则在2002年推出了第一只REIT。
外资进窄门时手里握着三样东西:便宜的长钱、成熟的运营体系、可退出的证券化通道。
而证券化推出通道,中国直到2021年才开始出现。在此之前中国市场的持有型物业退出路径只有一条,即大宗交易,交易金额动辄几十亿。严重提高了这门生意的门槛,同时大大降低了这门生意的流动性。

图1:2018年切面——六种资金渠道的成本与期限对照
数据来源:人民银行、联合评级(2018年前三季度公司债报告)、万科公司债发行公告、央行与金融监管总局2024年通知、华泰证券固收团队、Ascendas REIT发债公告(CreditFlow债券数据库)、AEA学术研究、恒隆/凯德年报及REITs公告(口径见原图注)。图表:盲牤制作
内地开发商把规模做上几千亿的那几年,这些外资在内地扩张得缓慢而固执。比如恒隆坚持"只进核心城市的核心地段",一个城市一个项目,慢慢做。
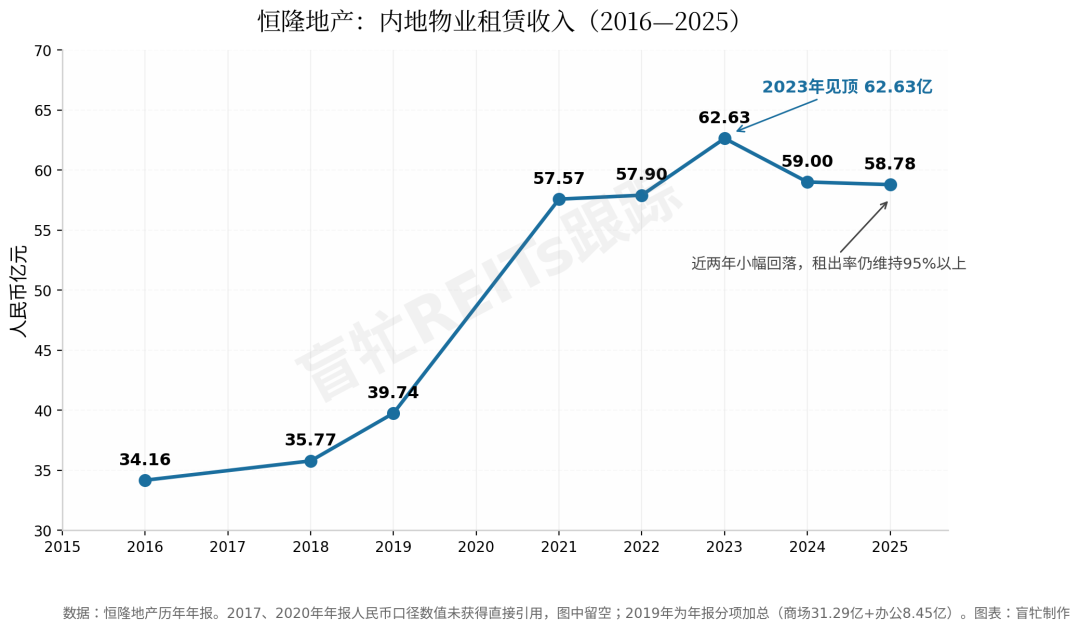
图2:恒隆地产内地物业租赁收入(2016—2025)
数据来源:恒隆地产历年年报(内地物业租赁收入,含商场、办公楼及服务式寓所;2017、2020年缺直接引用,图中留空)。图表:盲牤制作
请注意这张图的时间跨度,在内地楼市几轮剧烈波动的时间段内,而这根租金曲线几乎是不受打扰地往上走。
港资经营商业地产的特点是低杠杆、核心地段、用时间换租金与资产增值。他们能这么做的原因是资金成本足够低,低到"慢慢收租"本身就是一门合格的生意。这本质是资金成本优势下的时间套利。
在宽门中的快周转住宅开发玩家们拼命加杠杆追增长的时候,他们用便宜的钱买下了最稀缺的东西:确定性。
(二)央企国企:先天优势与后天运作
第二类玩家是华润、招商蛇口、中海这一批央企。
央企能做这门生意,首先是相比起民营企业资金成本更低。这是央企作为信用主体的先天优势,同样是2019年,华润置地的加权平均融资成本4.45%,同期融创是8.56%。
第二是社会责任的因素。一些央企承担着特定区域的开发任务:在区域尚未成熟、市场还不认可的时候进场做商业配套,风险大、回收慢,但对应的土地价格也相对低。
这部分低成本土地做出的持有物业,账面成本远低于市场重置成本,长期持有的底气由此而来。
比如深圳蛇口工业区从一片滩涂到城市中心,招商蛇口的持有物业是跟着区域一起长出来的;类似的逻辑在中海、华润的一些新区综合体上也能看到。这是国资"先垫风险、后享红利"的合理回报。
第三是资本运作的能力。持有物业在央企手里的效用不止于收租:购物中心的公允价值重估做厚资产,厚实的资产表反过来撑住融资信用;沉淀的资产可以通过CMBS、类REITs、公募REITs盘活出资金,回笼的资本再投入新的开发或持有项目,循环放大。
持有物业在央企手中,是一门"低资金成本+低土地成本+强资本运作"三重加成的生意。
(三)民企走窄门:靠单项目实现资金平衡或者集团输血
民营企业做这门生意需要靠单项目中可售的住宅和商铺做资金平衡,或者需要靠集团层面的输血,本质上说这其实也是在用住宅的收益补贴商业。
单项目实现资金平衡是最佳的状态,集团层面的输血则可能在市场下行期加速公司的衰落。
民企做这个窄门生意的比较有代表性的开发商有三个,万达、新城、龙湖。
万达是先行者。大连起家做出品牌,带着品牌去外地低价拿地,持有大商业搭配可售住宅和"金街"回现。但后期单体体量膨胀,经营效率被拖累。
新城把下沉做到极致。越下沉,商场替政府做配套的筹码越硬、地价越低,住宅平衡的空间越大。2019年的急刹车让它因祸得福,但三四线纯存量市场的天花板也相对较低。
虽然具体的策略有差异,但他们能做成商业项目的本质,其实都是单项目资金平衡。商业本身的账是算不平的,靠搭配可售物业的回现把账填平。
而品牌勾地是这个平衡术的前置条件。没有品牌的开发商,政府不给地价折让,按市场价拿地,单项目怎么算都是亏的,根本进不了这个门。
龙湖单项目资金平衡逻辑执行得最干净,值得展开讲。
先是在重庆大本营打磨运营能力、打造天街品牌,再对外扩张,与地方政府谈判获取地价优势。
此外,龙湖的选址要求更高。天街坚持一二线,二线选核心地段,一线选城市副中心;单项目以住宅利润覆盖商业投入。
更重要的是,龙湖的财务纪律也十分严格。净负债率常年压在行业低位(2024年末51.7%、平均融资成本4.0%、稳居三道红线绿档)。
当然,持续贡献现金流的持有型物业,也让龙湖获得了更多成本更低的融资。
需要特别强调一点:民企做这门生意,经营能力必须比央企和外资更高。
央企有便宜的钱和低价的土地,资产产出差一点也能算过账;民企两头都没有,只能靠运营把同一栋楼的租金、出租率、坪效做到更高,用经营补资金和土地的劣势。
天街能在一二线核心地段站住,靠的不是勾地技巧,是招商和运营的真本事。
虽然这几年龙湖的住宅业务规模收缩很快,但是持有物业的租金收入给整个公司托了底。
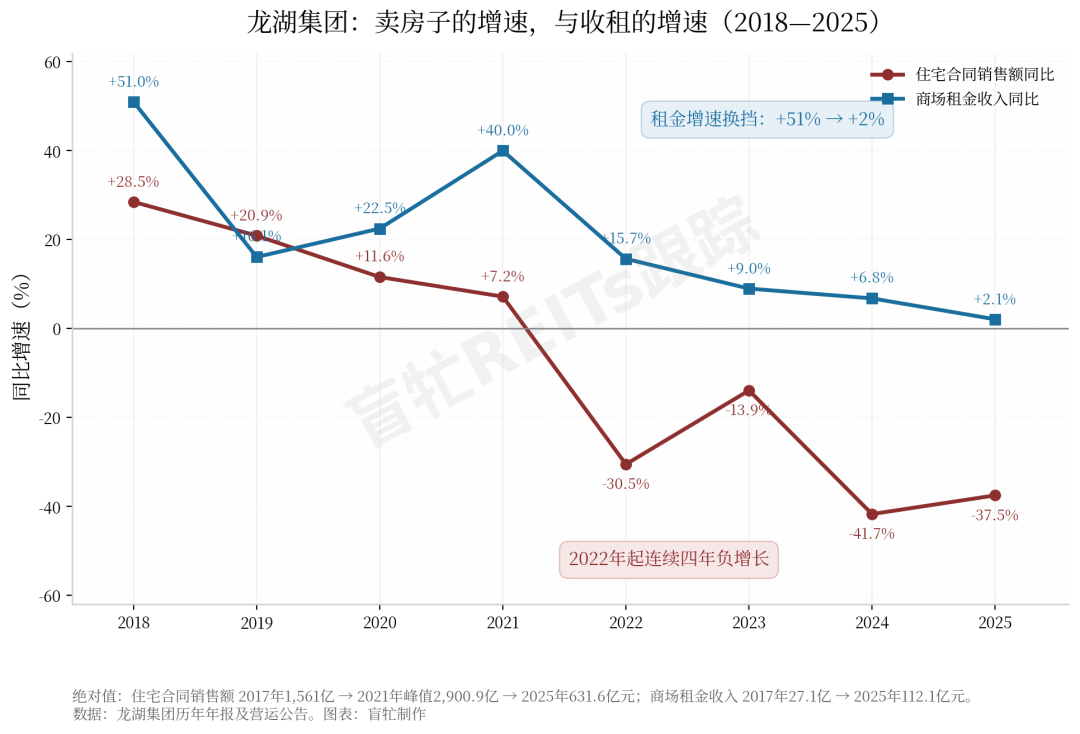
图3:龙湖集团——卖房子的钱与收租的钱(2017—2025)
数据来源:龙湖集团历年年报及营运公告(住宅为合同销售额口径,租金为商场租金收入口径)。绝对值:住宅合同销售额2017年1,561亿元→2021年峰值2,900.9亿元→2025年631.6亿元;商场租金收入2017年27.1亿元→2025年112.1亿元。图表:盲牤制作
2025年开发分部溢利-81.4亿元转亏,运营分部+88.4亿元。租金收入第一次单独养活了整个集团。
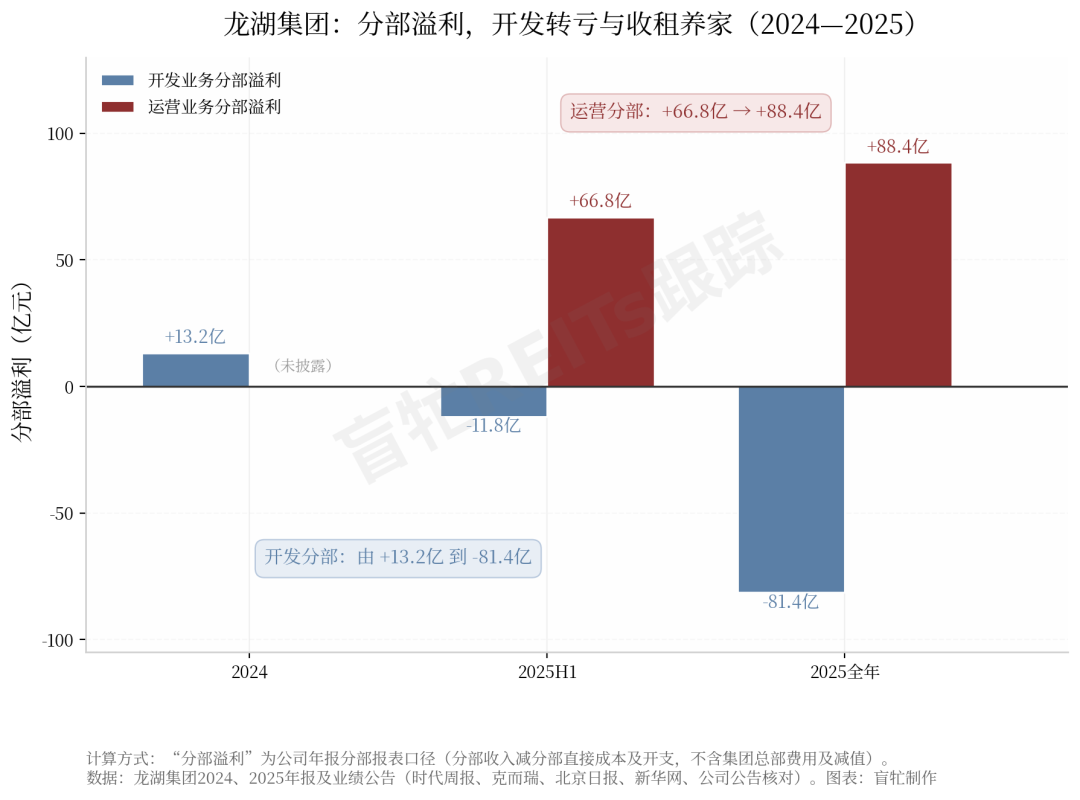
图4:龙湖集团分部溢利——开发转亏与运营养家(2024—2025)
数据来源:龙湖集团2024、2025年报及业绩公告(时代周报、克而瑞、北京日报等核对)。图表:盲牤制作
整体说来,民营企业要做这个窄门生意,经营能力要高于同行、财务纪律要严于同行。把资产养出来,之后将其守住,缺一个都会被挤下牌桌。
集团层面的输血则可能在市场下行期加速公司的衰落,这个最明显的案例其实是万科。万科在扩张高峰期做了不少商办,大部分是靠带有集团担保的融资。
在住宅盈利持续增长的时期,也伴随着商办物业的增值,因此在财务报表上做到了双赢。而一旦市场转入下行,住宅盈利骤降,商办估值下调,形成了负向螺旋下降的陷阱。
我在2025年初也做了明确的风险提示,用持有型商办物业做明股实债的融资,是万科深陷泥潭的主要原因之一。
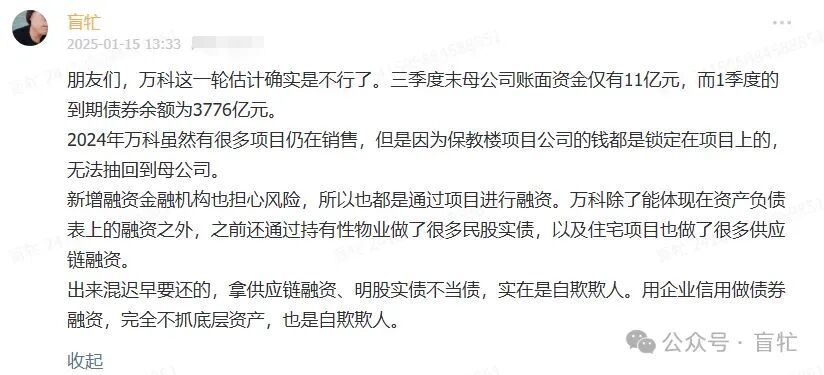
图5:2025年初对万科商办融资模式的风险提示(原文截图)
关于万科的案例,此处不展开细说了。靠财技腾挪做收租的生意风险是很大的,过去这样做的民营房企基本都在此次行业调整中尝到了苦果。
(四)地方平台与产业资本:各有各的非经济理由
城投平台手里的商业、酒店、园区,很多是片区开发的副产品、税收就业的任务,或者"不能卖"的资产。它们做持有物业,不会只考虑经济账,还需要考虑地方发展等长远因素。
这几年地方债务压力很大,盘活存量物业成了解决问题的一条途径。但盘活存量物业靠的是实打实的经营,挣辛苦钱,十分考验经营能力与耐心。
还有一个比较残酷的现实是,并不是每个物业都有被盘活的潜力。无效投资是上一轮投资泡沫中必然会出现的代价。
整体说来,在过去二十年,靠租金赚钱只是持有物业的表面逻辑。实际上玩家们都依托于不同的资源,有不同的底层运作逻辑。
这些玩家各怀神通,进得了这个“窄门”,但单个项目的退出却要等十几年。真正让这扇窄门第一次出现变宽迹象的,是一个2021年才在中国落地的新工具——REITs。
下一篇,我们讲这个工具落地中国的来龙去脉,讲它落地之后发生了什么,也看看走到今天,这个市场变成了什么样子。
门里的故事,咱下一篇继续。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)