泰格医药的钱去哪了?

本文来自微信公众号: 医曜 ,作者:颜松泰格医药的标签,是“临床CRO龙头”。此外,它还有一个更复杂的身份:生物医药基金“王者”。泰格参投50余只医疗基金,直投200余家创新药企业,账面投资资产长期维持在百亿量级,2021年又联合杭州国资发起设立200亿元规模的泰鲲基金,泰格系认缴约98亿元。这套“CRO服务+产业投资…
本文来自微信公众号: 医曜 ,作者:颜松
泰格医药的标签,是“临床CRO龙头”。此外,它还有一个更复杂的身份:生物医药基金“王者”。
泰格参投50余只医疗基金,直投200余家创新药企业,账面投资资产长期维持在百亿量级,2021年又联合杭州国资发起设立200亿元规模的泰鲲基金,泰格系认缴约98亿元。
这套“CRO服务+产业投资”的双轮模式,曾经让它在创新药上行周期里获得超额弹性,但当医药投融资周期下行、二级市场估值回落时,它也被同一套模式反噬。
2026年前三季度,泰格医药实现营业收入57.92亿元,同比增长15.23%,归母净利润却亏损2.72亿元,上年同期为盈利10.20亿元。
表面看,这是一份“增收不增利”的财报,拆开看,亏损并非来自临床主业崩塌,而是来自投资端的大幅回撤。
前三季度公允价值变动收益为-5.97亿元,上年同期为+3.23亿元,投资收益仅2933万元,上年同期为4.40亿元。仅这两项,就较去年同期形成超过13亿元的利润落差。
于是,一家临床CRO公司,被自己亲手搭建的资本生态拖入表观亏损。
01
如何成为基金“王者”
泰格医药的投资能力,不是凭空长出来的,而是从临床CRO入口自然延伸出来的。
临床阶段是创新药研发中最接近商业化、也最依赖外部服务的一环。药企一旦进入人体试验,就需要临床运营、数据管理、统计、SMO、中心实验室、药物警戒、注册申报等一系列服务。
泰格医药长期深耕这一环节,积累了庞大的医院网络、项目交付能力和跨国药企合作经验。这使它天然拥有两个优势:一是能更早看到哪些项目真正进入临床,二是能通过临床运营关系接触到Biotech创始人、医学负责人和研发团队。
于是,投资成为它扩大触角的方式。
早期,它通过参投启明、云锋、君联、毅达等市场化医疗基金,间接接触创新药项目。
2021年,它联合杭州国资发起设立泰鲲基金,目标规模200亿元,泰格系认缴98亿元,泰珑投资担任GP。此后,它又通过泰煜投资、泰福资本、杭州泰鲲、石河子泰誉等平台开展直投,形成“LP+GP+直投”的完整体系。
这套体系的商业逻辑并不复杂:通过资本提前锁定客户,通过投资卡位前沿技术,通过被投企业进入临床后转化为CRO订单。派格生物、映恩生物、北芯生命、翰思艾泰、凌科药业、礼新医药等项目,都体现了这种“资本—临床—商业化”的闭环。
在行业上行期,这是一条漂亮的飞轮:看见项目、投资绑定、提供服务、获得订单、分享退出收益。
02
反噬与应对
问题出在,泰格医药把太多资产绑在了生物医药估值周期上。
截至2026年三季度末,公司其他非流动金融资产96.98亿元,长期股权投资46.25亿元,合计143.23亿元,占总资产279.86亿元超过50%。
这意味着,公司一半以上的资产与一二级市场生物医药估值高度绑定。上行时,它们是利润放大器,下行时,它们变成利润吞噬者。
2021年,泰格医药金融资产公允价值变动及处置收益曾高达19.56亿元,占当年归母净利润近七成。
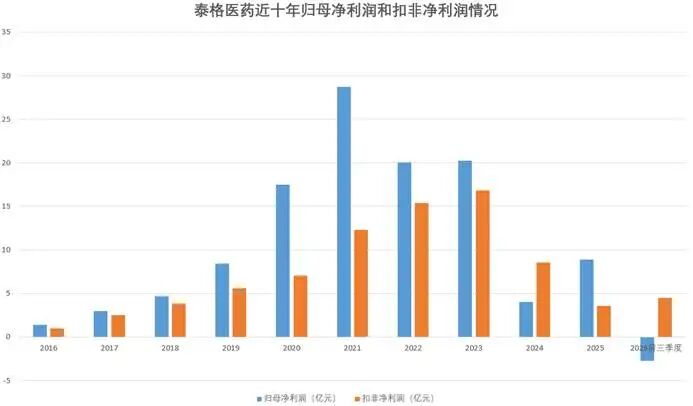
2024年,行业回调,非经常性损益转为-4.5亿元,归母净利润骤降至4.05亿元。
2025年,随着部分项目退出和估值修复,归母净利润回升至8.88亿元,但扣非净利润仅3.55亿元,同比下降58.5%。
到了2026年前三季度,公允价值变动再次大幅转负,归母净利润由盈转亏。
更棘手的是,这种波动并非现金流出。派格生物等上市标的股价下跌,会在报表上形成巨额公允价值亏损,却并不意味着公司真的“亏掉了”这么多现金。但资本市场看的是利润表。当归母净利润持续失真,市场便难以用传统PE给公司定价,估值也会长期承压。
与此同时,主业毛利率仍在低位徘徊。
2026年前三季度整体毛利率27.35%,同比下降1.81个百分点,Q3单季毛利率27.04%,环比继续回落。主要原因是2023年以来行业价格竞争期间签下的低价订单仍在执行,临床CRO人力成本刚性,新订单提价传导到报表需要时间。
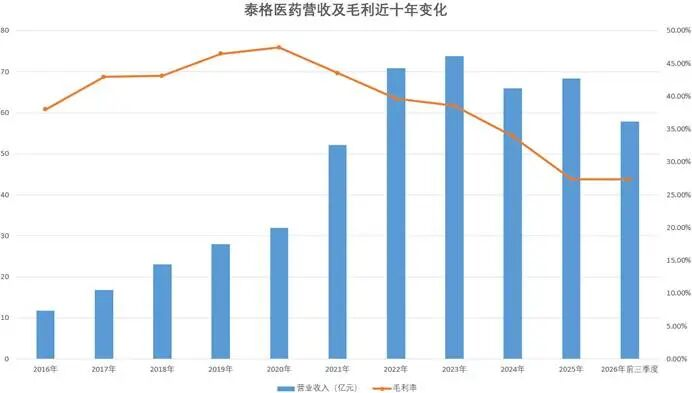
于是,公司陷入一种尴尬:主业在修复,但修复速度不够快,投资在拖累,且拖累幅度足够大。
03
应对与边界
泰格医药并非没有应对。它的应对方式,也不是简单“砍掉投资”,而是试图让主业重新成为压舱石。
第一,用主业修复对冲投资波动。2026年上半年,公司净新增订单较2025年同期加速增长,新签订单平均单价重回增长。三季度末合同负债14.36亿元,较年初增长33.1%,显示新订单预收款持续增加。前三季度扣非净利润4.50亿元,同比增长38.08%,已超过2025年全年的3.55亿元。这说明临床CRO主业确实在回暖。
第二,通过退出改善收益结构。礼新医药被正大制药收购、天广实通过北交所上市委审核,都是潜在退出路径。公司也在2025年出售部分礼新医药股权回笼资金。但这类退出高度依赖IPO和并购窗口,难以稳定平滑利润波动。
第三,继续做LP,但更强调产业协同。2026年6月,公司拟出资2亿元参投上海三生医药基金,与三生制药、上海国投先导共同设立9.5亿元产业基金。这显示它并未因投资波动而全面收缩,而是试图把LP身份进一步绑定到产业药企和国资母基金上,降低纯财务投资的不确定性。
第四,用AI和全球化降本增效。公司正在推进泰雅AI平台,应用于智能写作、智能监查、智能选点等场景;海外临床项目数同比增长45%,澳新市场新增订单增长显著。这有助于降低对国内价格竞争的依赖,提升单项目交付效率。
第五,回购稳定预期。2026年,公司启动5亿—10亿元A股回购,回购价格不超过60元/股。在投资波动压制利润表时,这能在一定程度上修复市场信心。
但这些应对仍有边界
泰格医药真正的困境,不是“投资错了”,而是“投资太重”。
如果完全退出投资生态,它会失去项目雷达和客户锁定能力,如果继续维持百亿级投资敞口,利润表又会被生物医药周期反复撕裂。
更复杂的是,2026年5月,公司实际控制人因历史股权变动信息披露问题被立案调查,这进一步放大了市场对治理透明度的担忧。
因此,泰格医药能否走出反噬,并不取决于它是否还被称为“基金王者”,而取决于三个问题能否逐步回答:
其一,扣非净利润能否持续高增,证明主业修复不是短期反弹;
其二,毛利率能否环比回升,证明低价订单出清和新订单提价正在兑现;
其三,投资波动是否收敛,证明公允价值变动不再持续吞噬主业利润。
04
王冠的重量
泰格医药的故事,值得所有试图用资本重构产业关系的CXO公司深思。
资本可以缩短距离,却不能替代交付,基金可以扩大触角,却不能替代利润质量。临床CRO本质上是一门人力密集型、交付驱动型、信任驱动型的生意。它需要科学家、临床运营人员、数据管理人员在医院、实验室和监管体系之间长期奔跑。
投资可以让它更早看见项目,但真正决定长期价值的,仍是每一个项目的入组速度、数据质量、交付效率和客户复购。
“基金王者”这个称号,曾经带来光环,也带来了反噬。
它让泰格医药在顺周期里被过度赞美,在逆周期里被过度惩罚。未来,它或许仍会保留LP身份,仍会通过产业基金接触创新药源头,但市场会更严格地要求它把投资敞口、主业盈利和治理透明度放在同一张表上审视。
真正的王者,不是投得最多的人,而是能在潮水退去后,依然让主业站稳的人。
泰格医药正在经历这场考验。
它没有被主业打败,却一度被自己的资本生态拖入迷雾。能否重新夺回定价权,取决于它能否让临床CRO的灯火,重新盖过资本市场的潮汐。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)