别吹特斯拉Semi碾压了,中国重卡的护城河,根本不在车轮上
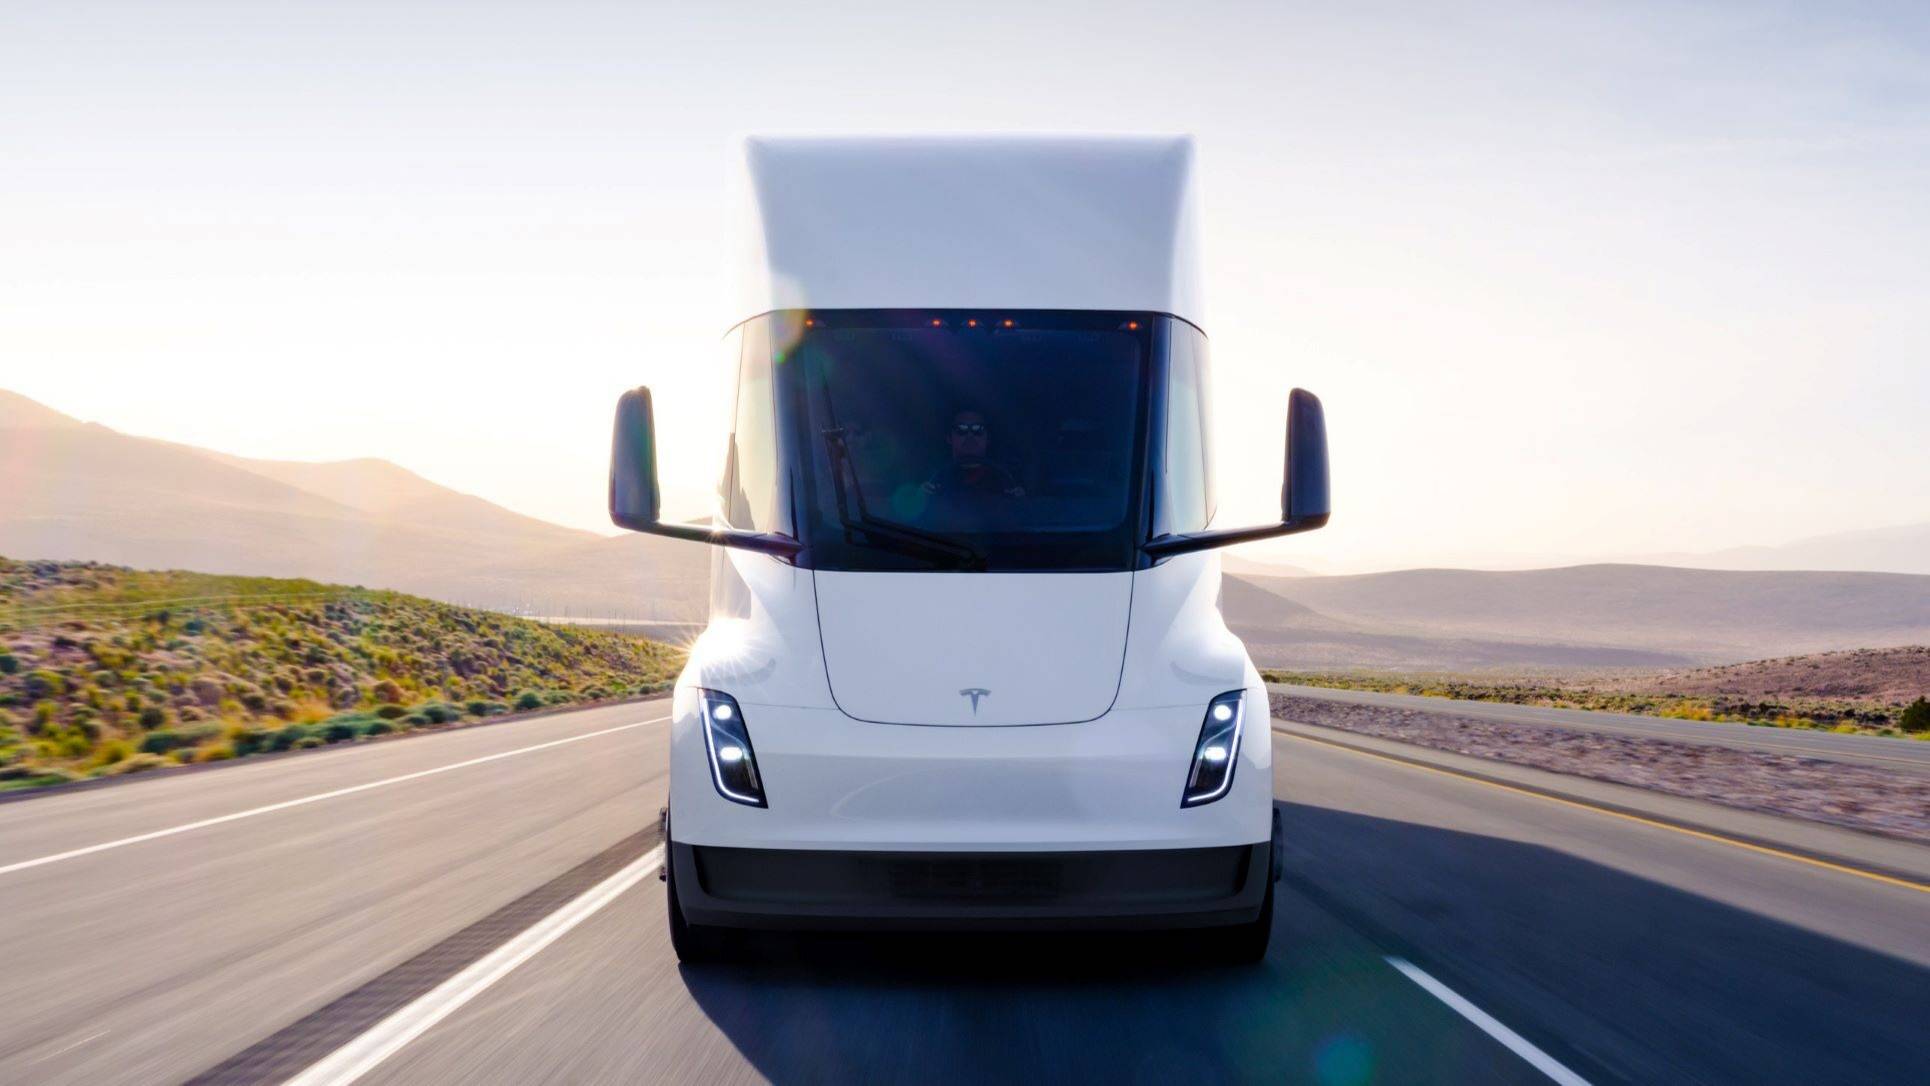
出品|虎嗅汽车组作者|邢书博题图|特斯拉官方当地时间11月3日,法国诺曼底多维尔Connect Trucks 2026运输行业大会上,特斯拉把欧洲规格Semi第一次摆到法国客户面前。此前9月,这款欧洲版刚在德国汉诺威IAA运输展首发,欧洲客户演示排在2027年上半年、交付宣布在2027年。北美内华达工厂爬坡、欧洲客户逐…
出品|虎嗅汽车组
作者|邢书博
题图|特斯拉官方
当地时间11月3日,法国诺曼底多维尔Connect Trucks 2026运输行业大会上,特斯拉把欧洲规格Semi第一次摆到法国客户面前。
此前9月,这款欧洲版刚在德国汉诺威IAA运输展首发,欧洲客户演示排在2027年上半年、交付宣布在2027年。北美内华达工厂爬坡、欧洲客户逐家铺垫,它的目光也被投向全球最大的商用车市场——中国。
但把乘用车时代的打法复制到中国重卡并不轻松:这里本土玩家份额过半、多条能源路线并行、服务网络下沉到县乡,车队采购只认全生命周期成本和出勤率。关键一点,今年前三季度,中国商用车市场依然保持两位数高速增长。特斯拉想要在这个强敌环伺的市场分一杯羹,得先看看兜里有什么杀手锏。
特斯拉重卡来势凶猛
Semi的长板:车、闪充网络、电池管理与服务。
首先是车身。特斯拉车身拿到了欧标美标,参数喜人。
参数分两套口径:欧洲版按特斯拉英国官网,满载标称续航550公里、最高驱动功率800千瓦、整列车40吨适配欧盟法规,并改用摄像头后视镜、取消前部灯带;北美口径下,长续航版标称最高约500英里(约805公里)。但欧洲售价、载重、电池容量和精确交付日期均未公布,550公里也只是厂方标称、未经独立实测。媒体披露北美版售价约26万至29万美元、折合约190万至210万元,明显高于多数国产电动重卡。
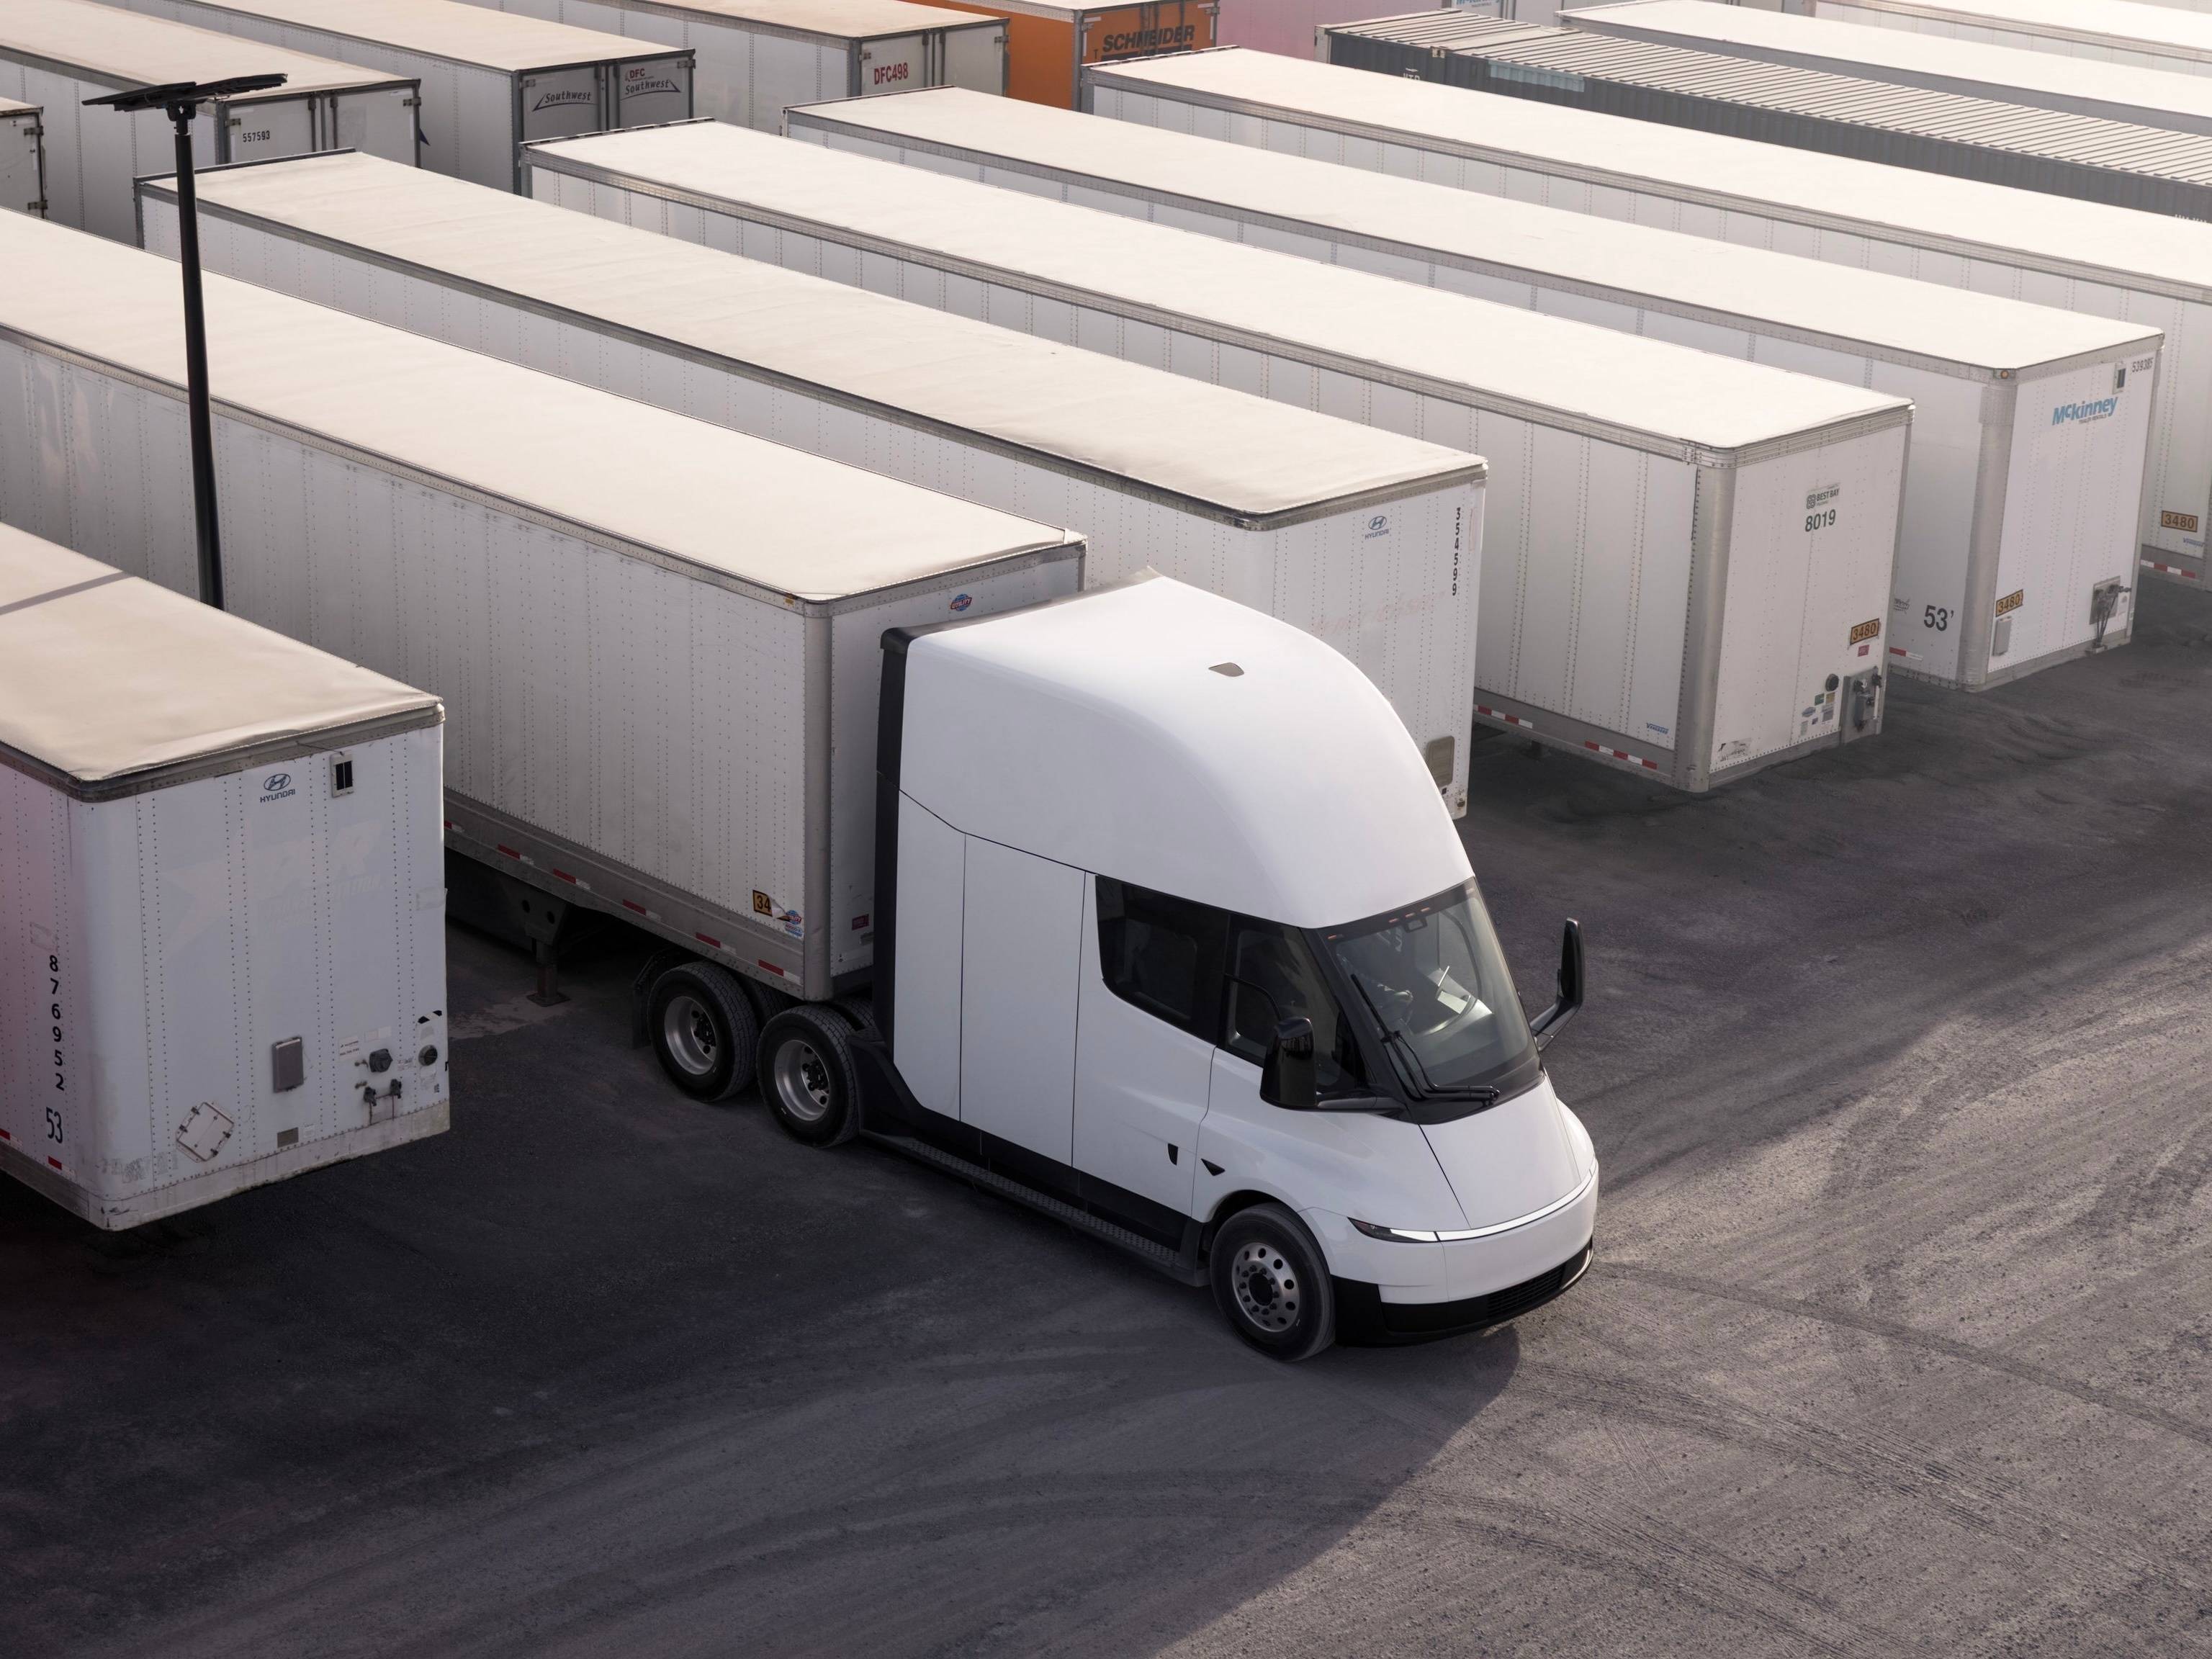
来源特斯拉官方资料
其次是闪充网络。
Megacharger单桩峰值约1.2兆瓦,约30分钟最多补到60%(厂方估算),采用MCS 3.2标准、支持ISO15118-2等开放协议;车队场站另有120千瓦级Basecharger做过夜慢充,并由Trip Planner按线路动态规划沿途补能。面向车队的Semi Charging for Business打包了网络运营、预防性维护、司机支持和车队管理门户,官方称可用率最高可达97%以上,桩端软件支持远程OTA迭代。这是一套车—桩—调度闭环的补能方案,但配套站点与电力容量目前主要在北美、西欧试点推进。
第三项是电池管理技术。
特斯拉公开的电池工程体系强调分层安全:电芯之间以热阻隔和结构隔离配合液冷热管理,目标是单电芯热反应不向周边蔓延;液冷液热通道在充电、放电和停放时主动控温,临近超充前还会预热电池、提升充电效率与均一性。车端实时回传匿名化的电池健康、温度和循环数据,反哺设计并通过OTA做主动诊断,量产版沿用自研4680电芯路线。
需要说明的是,这套体系成熟于乘用车,搬到日行驶强度极高的干线重卡上,长期循环和极端工况仍待真实车队验证;10月27日加州一辆Frito-Lay的Semi在I-880高速无碰撞起火、燃烧近10小时并双向长时间封闭,本地媒体梳理这已是该车型第二次在加州高速长时间封路,本次调查焦点指向电池包或高压系统、结论尚未公布,商用车对安全事件格外敏感。
最后在服务上,适配高端物流体系。
服务上,科技车企的强项是远程诊断、预防性维护、车队调度软件和软件迭代速度,而不是遍地实体维修点;这套服务目前绑定其自有补能生态,在中国落地的服务网络、配件体系和响应半径都还是空白。
一位长期跟踪商用车行业的分析师对虎嗅表示,乘用车时代特斯拉靠品牌和软件溢价吃到高毛利;到了重卡,它天然会优先选择TCO最敏感、支付能力最强的高价值干线车队,而不是低价工程车市场。
与此同时,订单要拆开看:最大一笔是ZET SCALE联盟9月给出的2500辆意向采购,微软、百事等参与,但特斯拉只是主要供应商、并非独家,肯沃斯、沃尔沃同列名单,本质是多供应商招标;厂方另披露DHL接收首辆Semi、称车队可用率超98%(该数字未经第三方核验)。至于网络传闻的“正在工信部申报、即将入华”,虎嗅在调查后得知,公开工信部公告批次未见特斯拉重型电动卡车目录公示。在与特斯拉官方沟通后,对方也表示无明确引进计划。
针对特斯拉官方在其官微连发三条semi预售消息的传闻,一位商用车分析师对虎嗅说,它现在是“北美爬坡、欧洲试水、中国预期升温”,部分媒体预期写成订单为时过早。“但对特斯拉是双赢。如果如期入华,那么声量可以转化成订单。如果没有入华,也做了一波品牌宣传。”
五霸的家底:份额、多能源、服务网
特斯拉选择在中国商用车能源转型的关键节点释放入华消息,来意明确,就是切入中国高速增长的商用车市场,同时在高端物流层面占领先机,去吃最肥的市场。
不过中国重卡也并非等闲之辈,这一市场护城河很宽。中国重卡前五份额过半、多条能源路线并行、服务网络下沉到县乡、出口体系成型,前三季度头部商用车企业利润双位数增长,在兆瓦补能共建、成本控制和本土响应上局部已经领先,整体经营健康。
销量上遥遥领先。
2026年9月重卡前五为中国重汽约2.83万辆、份额近29%,一汽解放1.8545万辆、份额18.8%,陕汽1.5095万辆、份额15.3%,其后是福田、东风;产品覆盖燃油、燃气、纯电、换电、混动、氢乃至氨燃料,全场景布局、并非单一押注。
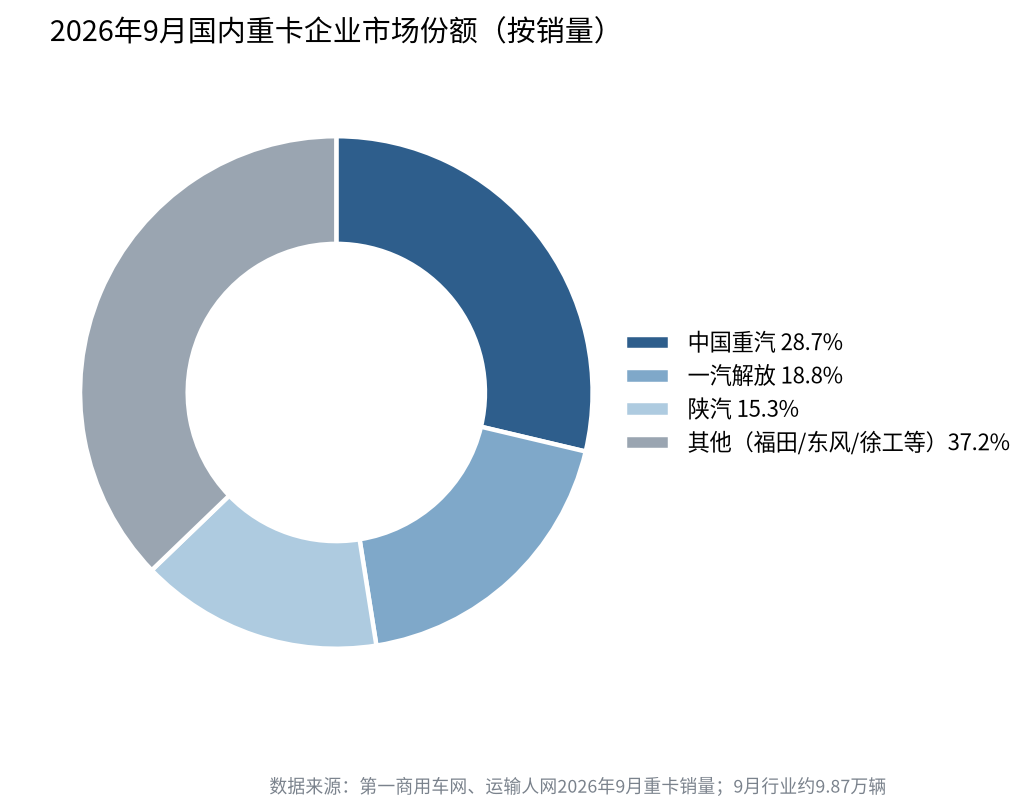
2026年9月国内重卡企业销量份额,前三家合计逾六成。制图/作者
技术上不缺硬货。
重汽汕德卡纯电牵引车切干线快充,解放走油气电氢混全路线,东风绿智平台整合多能源,福田欧曼银河9主打大电量快递干线。五霸押的不是某一种电池,而是围绕柴油车退出、多种清洁能源布的网。一位头部重卡企业新能源业务负责人对虎嗅表示表示,干线电动化没必要丢掉传统车型,而是把整车、金融和服务网络平移到新能源,先在港口、短倒和固定线路跑通,再上长途干线。“商用车转型不需要像乘用车那么剧烈,柴油的全生命周期成本并不一定比纯电低。这一市场能源转型主要受零碳政策影响。”
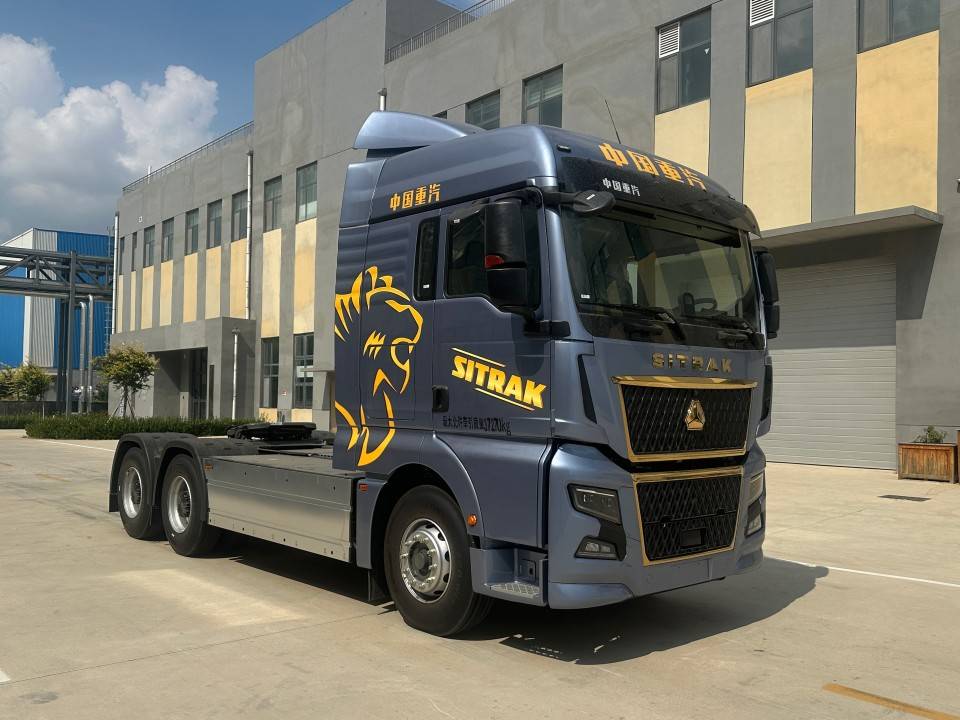
中国重汽汕德卡纯电牵引车。图/公开资料
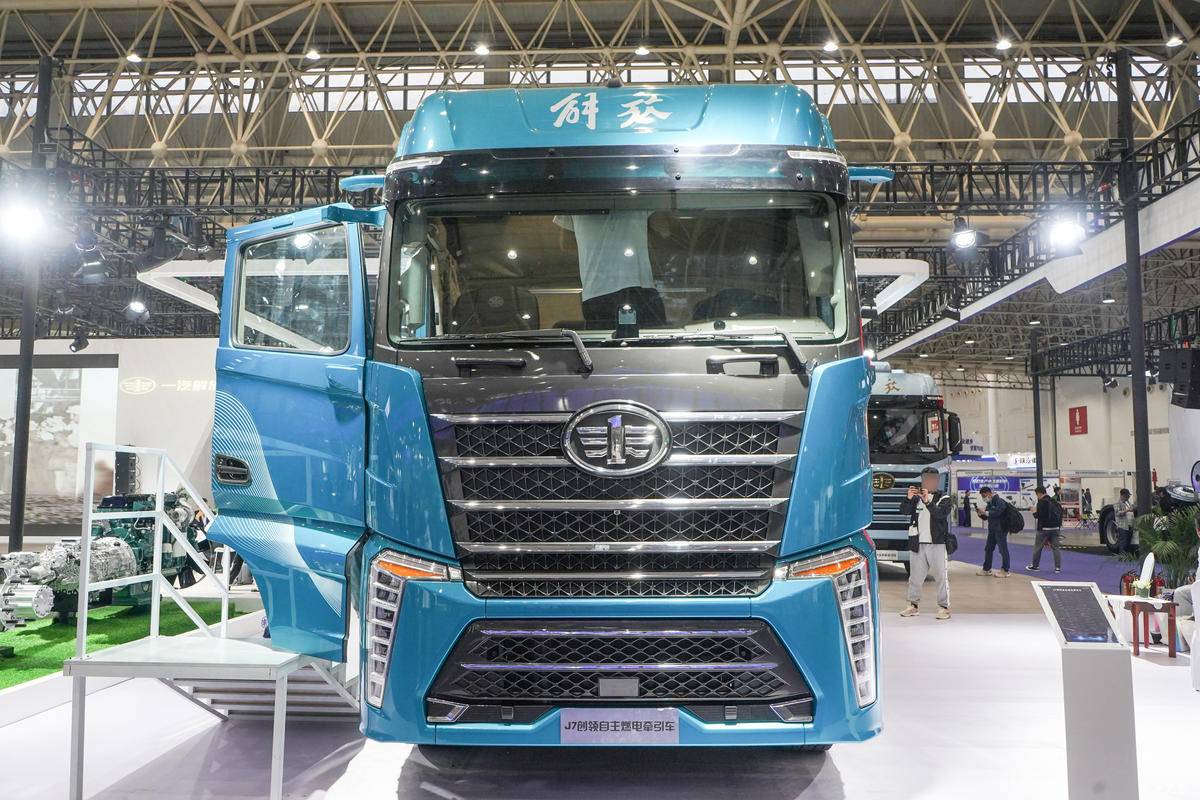
一汽解放J7纯电牵引车。图/公开资料
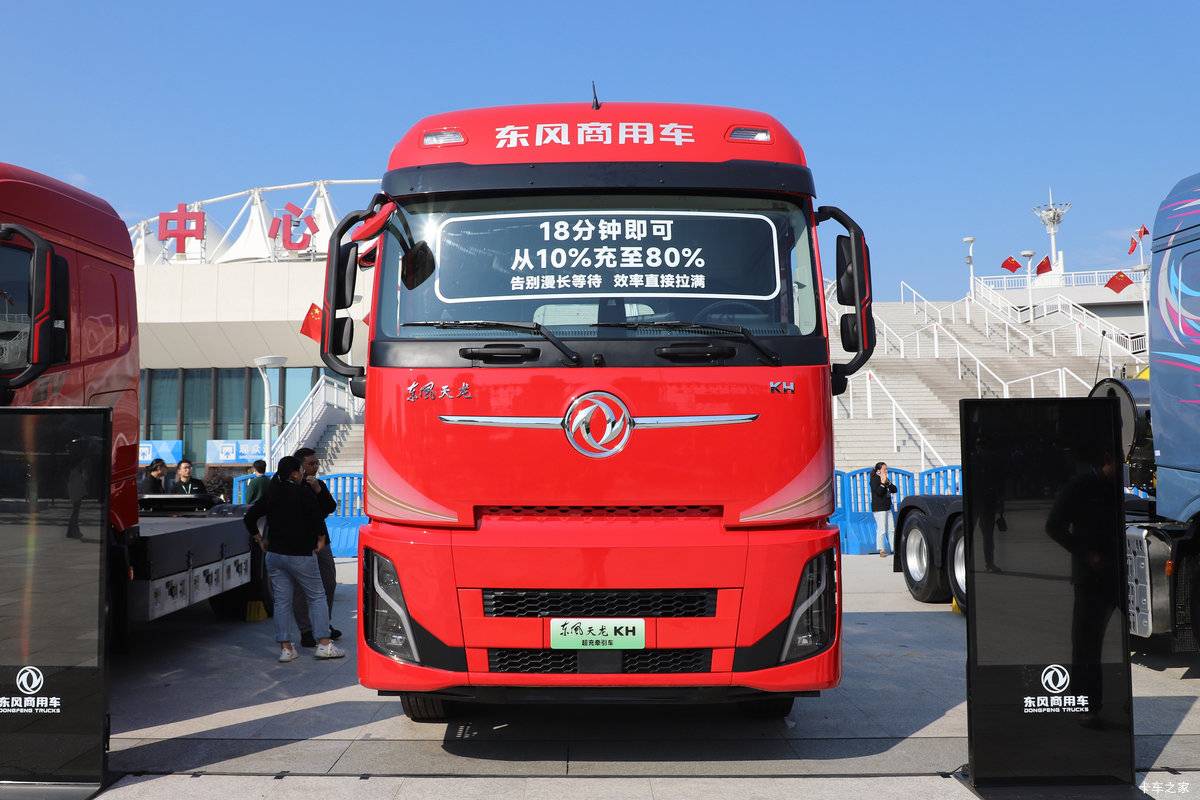
东风天龙KH超充版纯电牵引车。图/公开资料
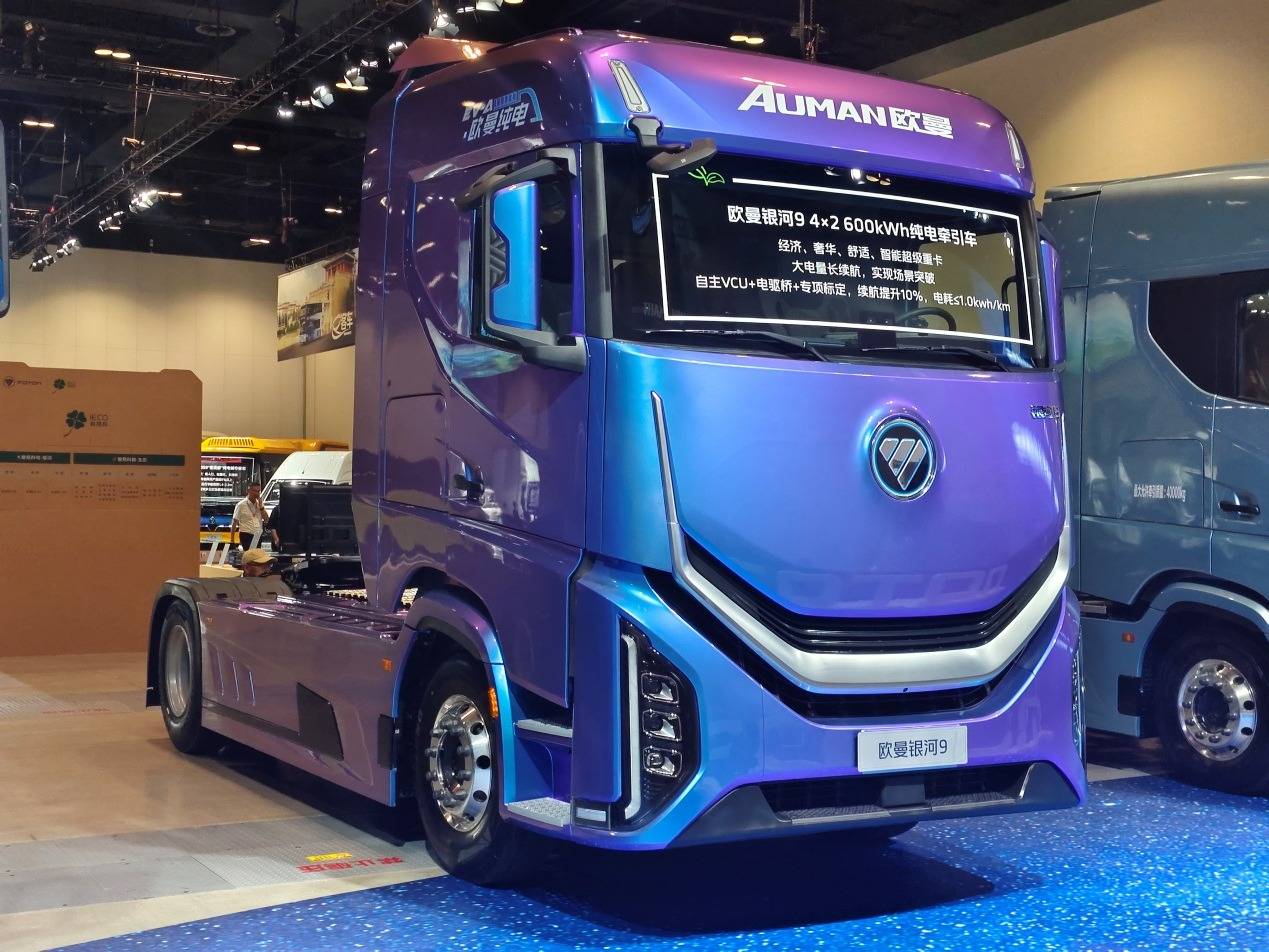
福田欧曼银河9纯电牵引车。图/公开资料
本体服务网络占优。
最深的家底是服务网络,这也是特斯拉乘用车优势短期搬不过来的关键。重卡跑在县乡路网、矿山港口和高速支线,靠全国服务站、快速救援、备件就近调拨和司机口碑;五霸渠道配件下沉多年,金融租赁、残值评估、司机培训成套配套,客户只认“坏了半夜能拖、坏件三天能到”。一位研究重卡渠道的分析师对媒体直言:“这张网不是一台车、一个品牌,是一套地推和售后体系,几年内搭不起来。”
这里说句题外话,这套家底不是一年堆出来的。卡车线一直坚持独立自主:1956年首辆解放CA10下线;二汽在鄂西北深山从零建起,1975年首款自主车型投产、1978年民用中卡EQ140批量下线。轿车线走另一条路:改革开放后以合资换技术,1985年上海大众投产桑塔纳、首年国产化率仅2.7%,核心开发话语权长期在外方手里。两条路基因不同,这也是重卡始终由本土体系把守的深层原因。
semi入华三道坎:补能共建、高端缝隙、回本账
semi有长板,但不等于能赢,落到中国市场,特斯拉面前仍有三道坎。
据媒体梳理的16家整车上市公司2026年前三季度财报,增长最集中的是商用车头部,一汽解放归母净利润同比增长35.08%、中通客车增长45.36%;乘用车板块利润则两位数下滑、部分由盈转亏,价格战持续压薄单车利润。重卡正是汽车业少数仍在增长、盈利质量更稳的板块,也是特斯拉想切进去的利润池。
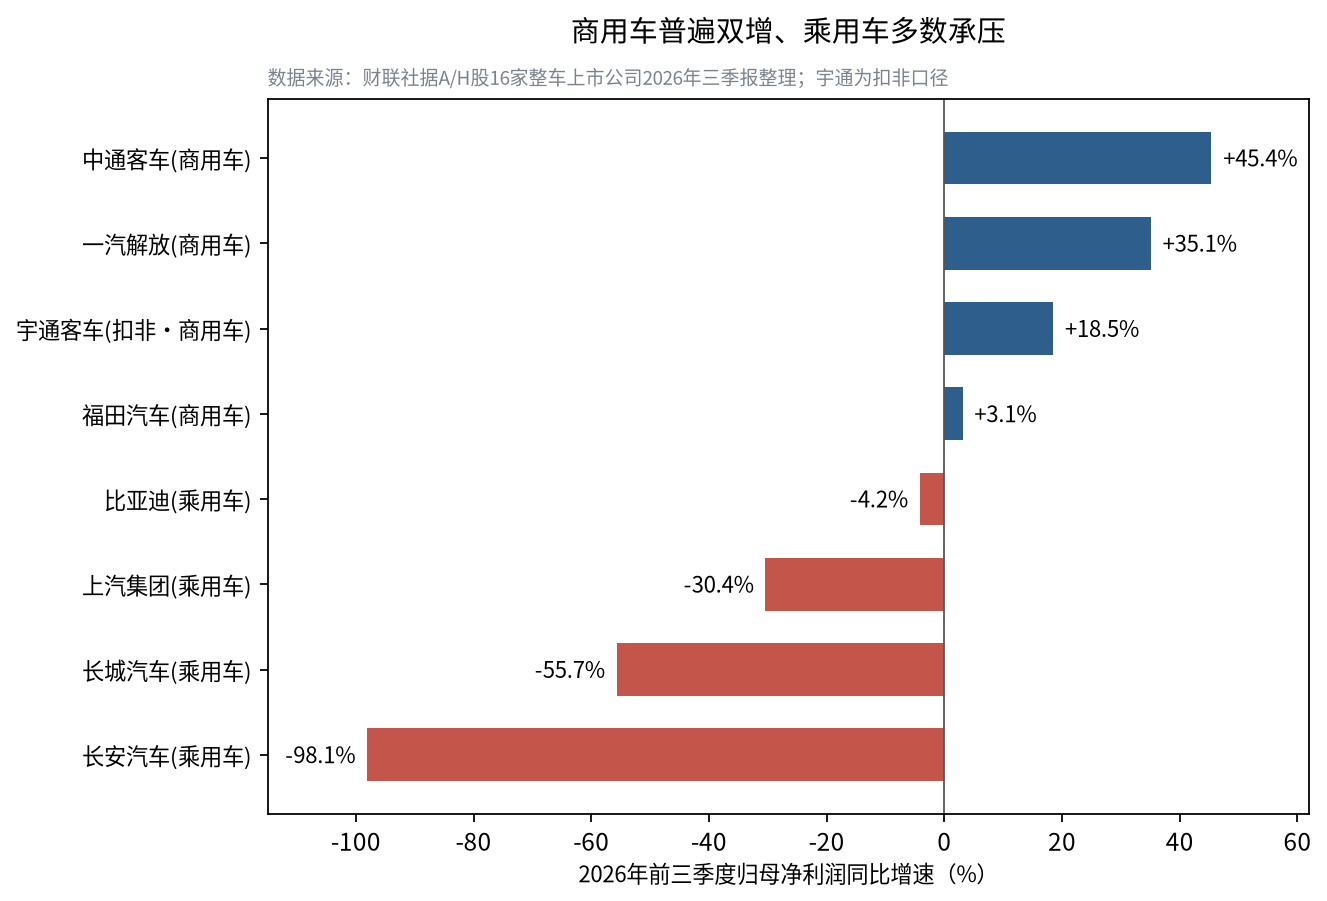
2026年前三季度主要整车企业归母净利同比增速,商用车双增、乘用车承压。制图/作者
中汽协数据显示,2026年上半年商用车销量229.7万辆、同比增长8.3%,重卡增长22.6%;9月新能源重卡3.31万辆、同比增长37%,渗透率50.28%首次过半,去年同期仅28.93%;前九个月累计22.64万辆、同比增长64%、累计渗透率38.10%。被替代的,正是单车排放最高、行驶里程最长的柴油牵引车,也是零碳压力最集中的赛道。
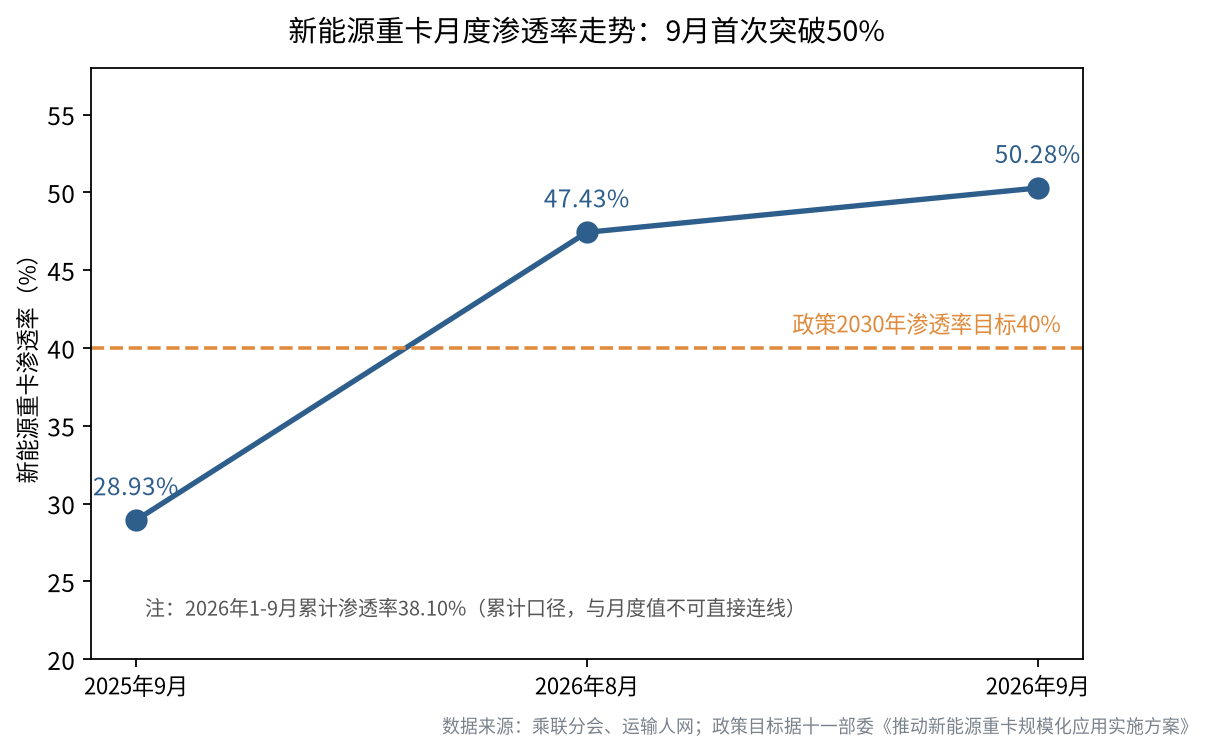
新能源重卡月度渗透率走势,9月首破50%;2030年政策目标约40%。制图/作者
可以看到,中国商用车市场整体仍然在高速增长,且国产玩家份额超过半数。 特斯拉要想深耕这一市场,必须要解决如下三个问题:
第一道是兆瓦超充要多方共建。1.2兆瓦补能是好思路,但落地离不开变电站容量、液冷桩、储能、土地和运营方协同,并非一家车企能独立完成;国内走在前面的反而是第三方能源企业,华为数字能源推出1.0兆瓦乃至1.44兆瓦级全液冷重卡超充桩,3.5C电池从10%充到90%最快约18分钟,服务徐工、东风、北奔、陕汽等多品牌;发改部门规划也提出,车企自建大功率充电设施原则上应向社会无差别开放。这条零碳走廊一旦贯通是全行业共享的壁垒,而不是特斯拉的私产。
第二道是高端物流仍是国产短板,也恰是Semi可能切入的缝隙。中低端牵引车份额前五牢牢被国产占据,但沃尔沃、奔驰Actros、斯堪尼亚在高价值市场仍占可观比例;高时效干线、高端冷链、跨国车队更看重可靠性、出勤率、残值率和全球一致服务。国产旗舰价格虽低,品牌溢价和高端客户信任还得慢慢攒,解放J7、天龙旗舰、欧曼银河等向上突破仍在爬坡。
第三道是最硬的回本账(TCO)。运行端确实省电,公开测算纯电动重卡每公里约1.2至1.5元、柴油车油费约2.8至3.0元,按年跑10万到18万公里算,一年省约10万到27万元。一位运营近百辆电动重卡的车队负责人对虎嗅算了笔账:车要跑就得卡谷电窗口换电,晚高峰一趟电费多出几百块,排班和线路都围着电价转。
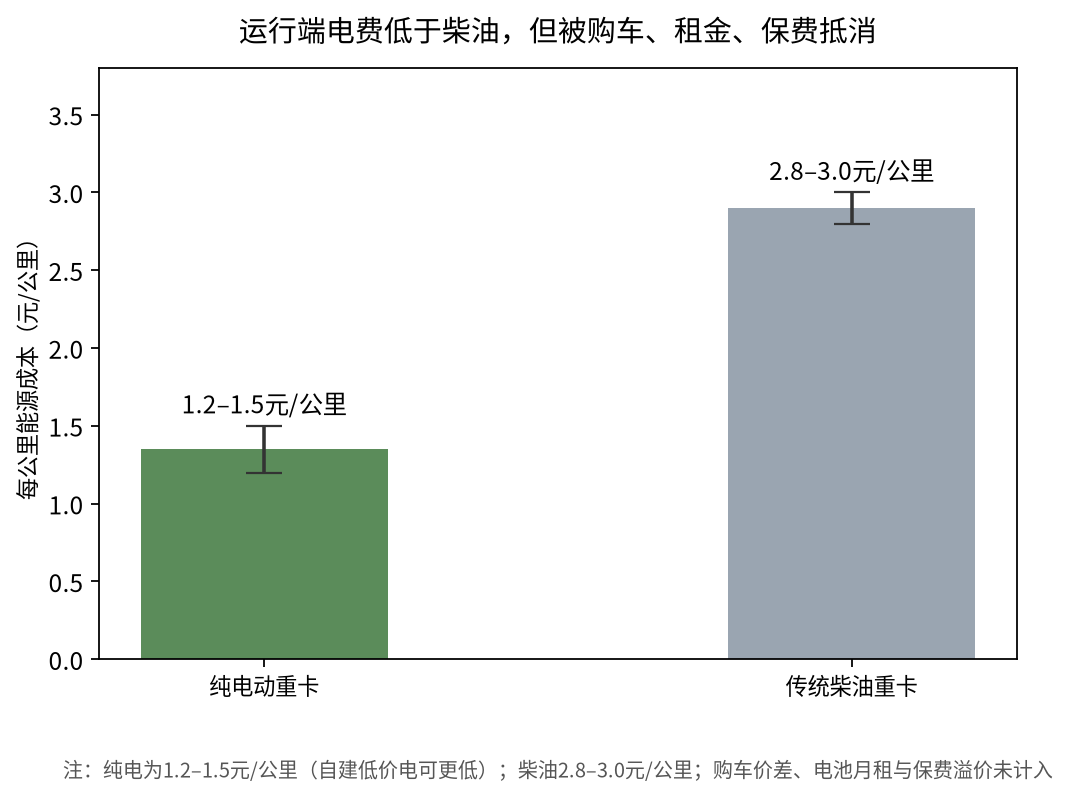
每公里能源成本对比,纯电运行端低于柴油,未计入购车与保费。制图/作者
但前端和隐性成本把账拉长。购车端电动重卡普遍约85万元、柴油车约40万元,差价约45万元;一位车队司机算账:按每天省约300元、一年跑300天省约9万元,追平差价要约五年,而重卡使用周期往往只有四到五年,“开到最后一年才刚回本”。保险端电池占车值高,电动重卡年保费比柴油车高数千至上万元,换电散户还要按月付数千元电池租金。第三方五年能源与保养测算:自购电池纯电约132万元、租电池(换电)约182万元、柴油车约208万元——仅能源和保养口径,不含购车差价与残值,仅供方向比较。经济上不划算,减碳就只能靠补贴硬推,这道题特斯拉和五霸面对的是同一道。
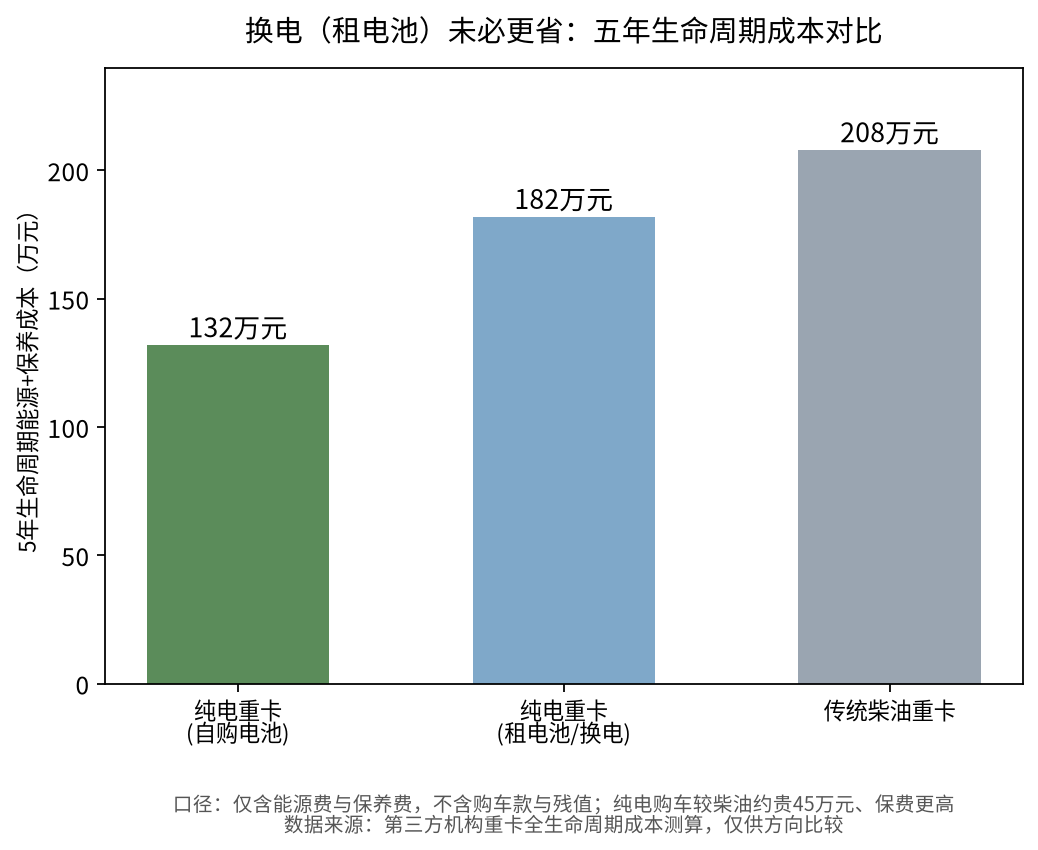
五年能源与保养成本第三方测算(不含购车与残值)。制图/作者
特斯拉碾压谈不上,决胜在补能、电池和账本
Semi的产品叙事确有亮点,兆瓦补能、电池管理和车队软件构成标签,但量产刚爬坡、起火安全争议未消、售价约为国产电动重卡数倍、最大订单并非独家,且中国市场尚无明确落地时间表;它的竞争力要在真实干线出勤率、全生命周期成本和本地服务网络上重新验证,想重演乘用车时代一款爆款横扫市场的剧本,在B端重卡市场并不具备现实条件,想分这块利润蛋糕没那么容易。
技术路线上,王传福表示:“电动化的上半场,还有一些遗憾,比如充电速度比加油慢,电池低温性能依然没有达到燃油车的程度。这些技术上的发展,逐步完成了的话,能让消费者体验更好,才可能把燃油车彻底终结。”这一判断放到商用车同样成立:柴油重卡的替代速度,取决于兆瓦补能效率、电池热管理与低温性能,以及全生命周期成本;特斯拉的闭环方案与五霸联合第三方共建的路线,回答的是同一道技术与成本题。
电动化背后还有一笔减碳账。特斯拉2024年《影响力报告》称,美国重型卡车只占道路车辆约1.1%、却贡献约16.4%的车辆排放;十一部委方案提出2030年新能源重卡渗透率目标约40%,快充、换电、氢能、燃气多元并存。
与其问特斯拉会不会碾压五霸,不如问谁先把干线零碳的账算平、补能网络铺通、高端客户拿下;重卡不是放大版乘用车,中国商用车的护城河在份额、网络、成本和账本,特斯拉重卡的真实竞争力,仍要交给干线运营和这本长周期账本来检验。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)