Anthropic的IPO前夜,Claude仍然无法回答这些问题

本文来自微信公众号: 未尽研究 ,作者:未尽研究Anthropic更新了招股书,补入了三季报财务数据。但它没有为情绪降温的资本市场,注入足够的信心。在短暂季度盈利后,2026年第三季度,Anthropic复又亏损。当季,公司实现营收169.56亿美元,环比增速降至46.74%;但算力与基础设施费用环比增长77%,占营收…
本文来自微信公众号: 未尽研究 ,作者:未尽研究
Anthropic更新了招股书,补入了三季报财务数据。但它没有为情绪降温的资本市场,注入足够的信心。
在短暂季度盈利后,2026年第三季度,Anthropic复又亏损。当季,公司实现营收169.56亿美元,环比增速降至46.74%;但算力与基础设施费用环比增长77%,占营收的比例也从二季度的48%回升到三季度的58%。最终,公司录得5.67亿美元GAAP经营亏损;按公司调整后的口径,经营利润率也从二季度的19%降至15%。
今年前三个季度,Anthropic累计营收332.42亿美元。如果它在四季度的营收增速,能稳住在三季度水平,那么它全年营收将达到580亿美元左右。假设市场届时给予它25倍市销率,差不多勉强支撑1.5万亿美元估值。从最初的2万亿美元缩水到1.5万亿美元估值,谨慎似乎正在占据上风。
问题在于,Anthropic的招股书证实了,当前算力支出具有刚性,而营收却具有弹性。
这也是美国AI三巨头传出IPO消息后,市场始终紧盯着的问题。巨头们承诺了“人类历史上规模最大的潜在市场”,换取极度前置的资本扩张,但似乎整个经济体系,未必能及时创造足够多的新收入,来消化这些投资。
AI三巨头的万亿IPO前夜,应用与技术债务
2026/05/22完整阅读>
OpenAI与Anthropic正在全球范围内争夺算力资源与企业客户。这推高了采购成本,也带来了模型价格折扣压力。
截至9月底,Anthropic通过采购承诺和租赁协议形成的累计支出承诺达到8954亿美元,其中一半要在2030年前兑现,未来12个月内到期的承诺约698亿美元;大多数协议具有“照付不议”性质,即使实际使用量不足,Anthropic仍需承担付款义务。
如果要让这些承诺付款相当于同期营收的一半,那么,按这一口径倒推,未来12个月Anthropic需要实现约1400亿美元营收。
在今年夏天,市场相信这并非不可能。但如今对不确定性的重新估值主导了市场情绪。Anthropic自己在招股书中就承认,第三季度客户使用量增长带来的收入增加,部分被新模型版本降价和合同折扣抵消,影响金额约6亿美元。
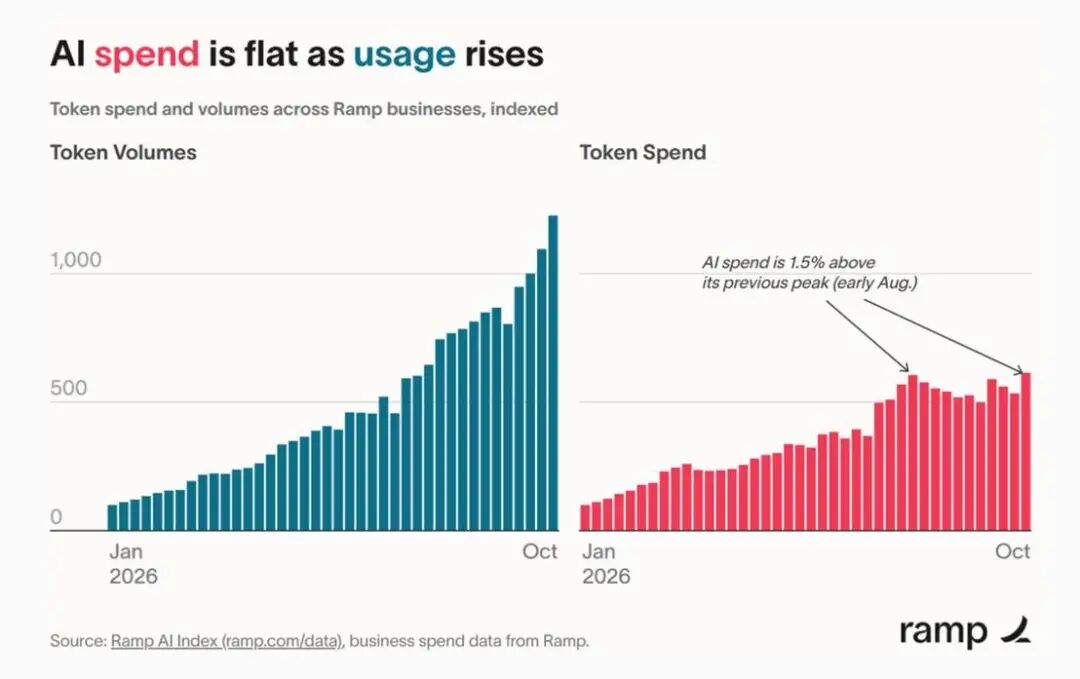
Token调用量增长,却未能带来同比例的收入增长。这与金融科技企业Ramp的观察一致。后者已经连续发现了数道AI叙事的裂缝。其中一个越来越明显的变化是,企业正在更频繁地更换AI模型提供商。企业迁移模型的成本越低,模型厂商就越难维持定价权。
Anthropic披露,公司第三季度超过80%的收入,来自过去半年内发布的模型版本。这对应了2026年下半年以来美国前沿模型的加速迭代。但训练与研究同样需要消耗大量算力,与推理业务争夺资源。
另一方面,市场上的大量知识工作,并非只有前沿模型才能完成。随着中国开源模型越来越好用,以及路由越来越智能,企业也有了更多低成本替代选择。
在美国市场,OpenRouter等模型聚合平台和Together AI等第三方推理服务商,正在承载越来越多的开源模型调用。它们的Token消耗规模已经逼近谷歌Gemini API在相关统计口径下的调用量。这至少说明,开源模型和第三方推理服务正在成为前沿AI之外不可忽视的供给渠道。
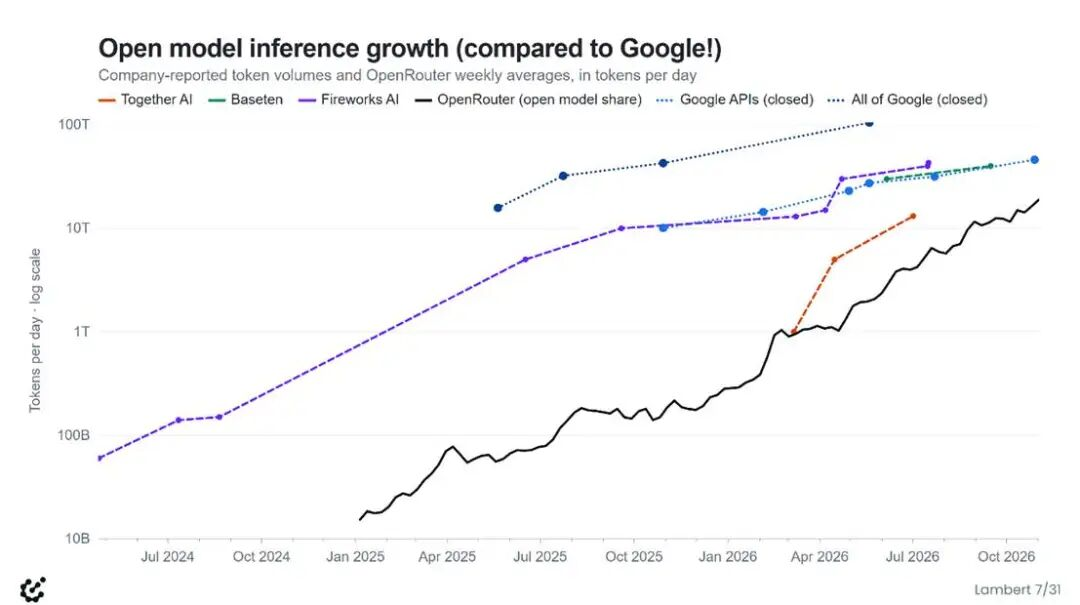
开源模型崛起会冲击闭源AI市场地位,这一判断隐含着一个前提,即AI供给的扩张速度可能快于付费需求的增长速度。
这是一个更深远的经济问题。长期收入的不确定性,可能是整个行业的问题,而不只是Anthropic的问题。AI需要证明,AI能力的提升最终如何转化为新的收入与消费需求。
目前,前沿大模型最成熟的规模化应用之一,是AI编程。但AI编程首先是在争夺存量IT支出,而不是创造同等规模的增量市场。代码量与开发速度的增长,也不意味着软件企业能够获得同等幅度的收入增长。未来几年,真正能够支撑软件支出持续扩张的,可能不仅是开发效率的提升,而是企业借助AI触及更大的收入市场。
这种矛盾会在宏观经济层面延伸。AI模型厂商需要企业持续增加算力和模型服务支出,但它所承诺的生产率提升,如果主要通过削减劳动成本实现,就未必能同步创造足够多的新收入和购买力。高薪知识工作者的就业与收入受到冲击,不仅意味着劳动收入向资本收入的重新分配,也可能削弱一部分未来AI应用消费者的购买力。
AI越成功地替代劳动,越需要证明它能够创造足够多的新需求,来维持整个经济体系的增长。
在编程之外,Anthropic找到的新场景之一,是AI药物发现与开发。尽管“生物学的世纪”已经被反复描绘了几十年,但创新药并不是一个能在12到18个月内形成大规模、可持续收入的领域。
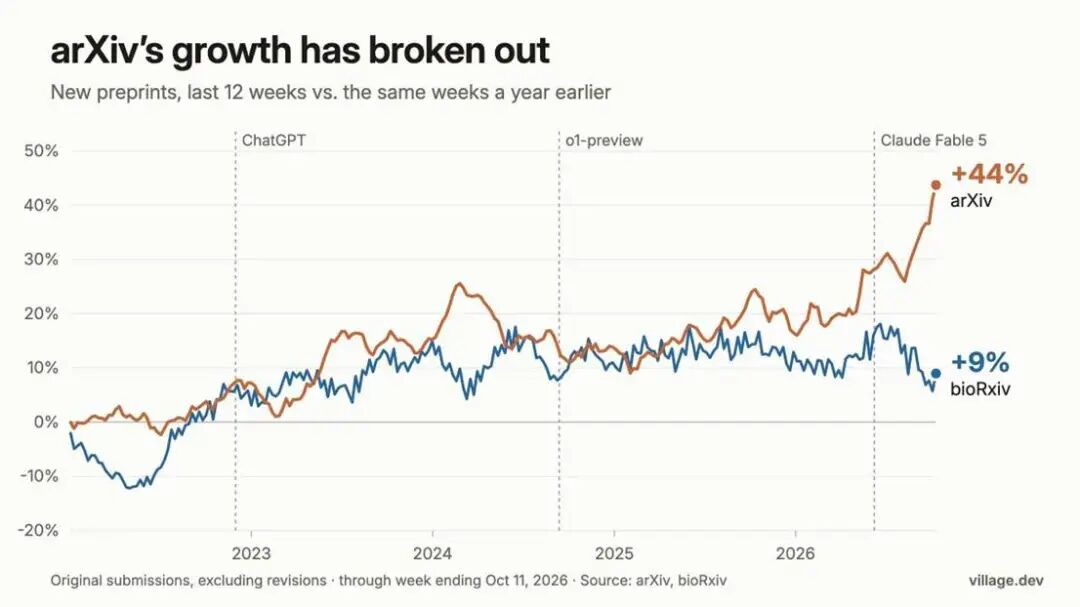
到目前为止,作为AI及相关基础研究的重要预印本平台,arXiv上的论文数量大幅增长,但在以生命科学预印本为主的bioRxiv上,还没有出现相似的增长趋势。
最近,AI医药初创企业Insitro创始人兼CEO达芙妮·科勒(Daphne Koller)批评说,行业过度关注药物分子设计,而忽视了疾病生物学和临床转化的复杂性。
这类似于“技术债务”,在创新药新一轮繁荣到来之前,先带来研发效率和投资回报的恶化。
知名医药风投机构Atlas Venture合伙人Bruce Booth认为,与2001年基因组学泡沫顶峰,带来大批未经验证的新靶点,导致医药行业“消化不良”一样,大多数模型用已知的药物和靶点数据训练,AI无疑会加剧这个行业的热门靶点扎堆问题。真正能够突破已知生物学边界、开辟新机制的AI驱动药物,仍然是少数。
这些同质化的管线资源,开始争夺药物研发其他环节仍然未被AI加速的瓶颈资源,可能拖慢部分研发项目的进展。而AI迄今还没有证明自己能够提高药物的临床成功率。
AI厂商试图通过赋能科研,解决上述基础科研问题,许诺一个真正丰裕的社会。但它破坏性地进入科研领域,为基础研究带去了新的工具,也可能抽走年轻研究者在知识生产过程中逐步成长的阶梯。
MIT数学研究者对268名数学研究生和博士后的调查显示,约70%的受访者认为,自己未来继续从事学术数学工作的可能性下降;约77%的人表示,AI发展削弱了自己继续研究数学的动力。
如果AI赋能科研的结果,是让越来越少的人愿意成为研究者,那么它所许诺的科研繁荣,又将由谁来实现?除非AI能够证明,在那之前,科研完全不再需要人类。
AI似乎正在迅速改变一切,但人们又深深担忧,AI能否真正及时地接管自己正在改变的生产体系。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)