红绿相争,腰部短剧APP夹缝求生
本文来自微信公众号: 骨朵 ,作者:GuDuo骨朵编辑部国内短剧江湖的“一红一绿”,不仅领跑用户大盘,也集中了所有的舆论焦点。从第三方数据榜单,到媒体报道,甚至是平台发言人微博,红果和绿泡泡毫无疑问是主角。与之形成鲜明对比的是,一众腰部短剧APP正逐渐淡出用户视野。近期,QuestMobile发布的一张榜单直观展现出腰…
本文来自微信公众号: 骨朵 ,作者:GuDuo骨朵编辑部
国内短剧江湖的“一红一绿”,不仅领跑用户大盘,也集中了所有的舆论焦点。从第三方数据榜单,到媒体报道,甚至是平台发言人微博,红果和绿泡泡毫无疑问是主角。与之形成鲜明对比的是,一众腰部短剧APP正逐渐淡出用户视野。
近期,QuestMobile发布的一张榜单直观展现出腰部短剧APP的生存现状,月活规模被头部断层式碾压,单月月活跃用户规模甚至比不过短剧小程序。敌不过红果的算法生态,也输给了绿泡泡的零下载成本。
当下还要关注腰部平台,或许不在于预测谁有实力加入红绿之争,而在于以它们为样本,观察整个短剧行业生态的演变。
值得追问的是:绿泡泡的快速崛起,给腰部短剧APP带来怎样的冲击?在头部通吃的市场格局中,它们如何守住存量、夹缝生存?随着行业格局重塑,它们的角色定位又发生了怎样的变化?
腰部短剧APP两面受敌
11月3日,QuestMobile发布《2026中国移动互联网秋季大报告》,其中的短剧应用月活规模TOP10榜单与以往有些不同,将短剧市场按照独立APP、微信小程序、抖音小程序拆分统计、并列对比,呈现出短剧市场真实的入口结构。
2026年9月,在短剧独立APP中,红果免费短剧月活达4.3亿,同比增长81.8%,依旧是断层式领先;红果免费漫剧月活7883万,同比暴增26870.2%,位居次位;河马剧场月活3080万,同比下降40.3%;火龙漫剧月活1113万居于第四。接下来,就是喜番免费短剧、繁花剧场、围观短剧三家百万层级平台,以及刷短剧赚钱、星芽免费短剧、香果免费漫剧三家更末位的梯队。
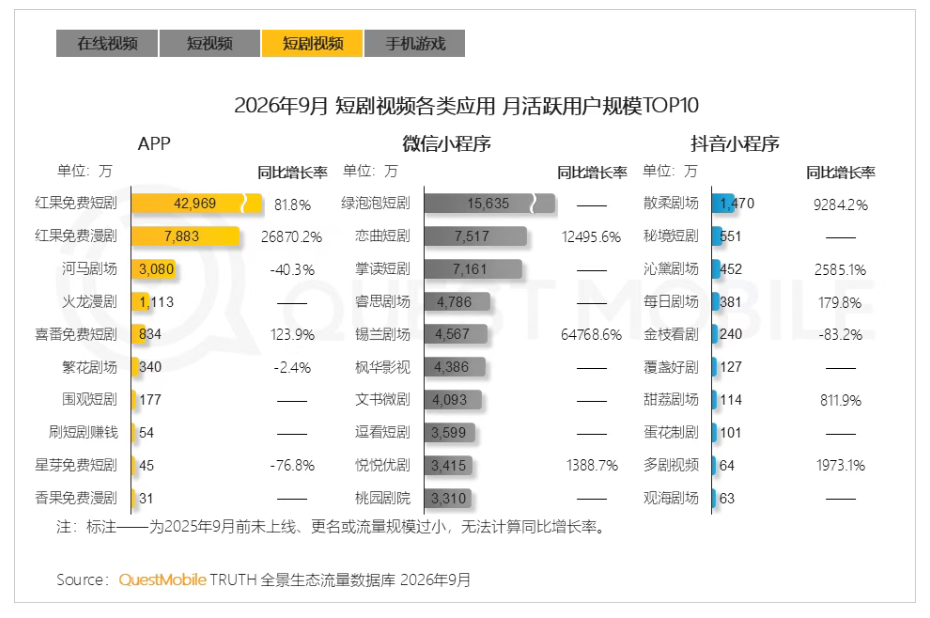
微信小程序中,绿泡泡短剧以1.56亿的月活位于第一,同时也是短剧行业月活第二;恋曲短剧、掌读短剧同属7000万月活层级;榜单后半段七家月活间距收窄,不再有断层落差。
相比之下,抖音小程序整体月活规模明显弱一档,头部散柔剧场勉强站上千万月活层级,其余都在百万甚至更低区间徘徊。
从月活规模来看,短剧市场不能简单理解为独立APP之间的竞争,而是APP端、微信小程序、抖音小程序三类入口同时分食用户时间。
7月正式更名的绿泡泡短剧,是行业目前最大的变量。8月月活1.43亿,9月增至1.56亿;10月首周周活8968万,同比增长44.1%。绿泡泡能快速起量不难理解:依托微信生态拉新成本低,轻资产聚合第三方内容供给,社交裂变分发部分替代投流。不是所有人都会为短剧下载一个独立应用,但看短剧的人原本就在使用微信。因此,绿泡泡争得的不一定是深度用户,而是微信底盘里刷过视频号切片的轻量用户。
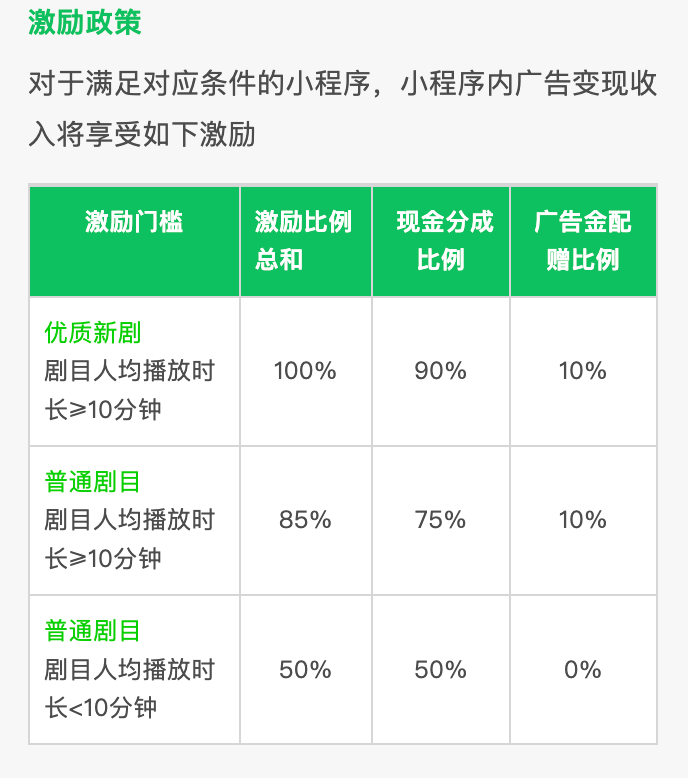
值得注意的还有绿泡泡的激励政策,人均播放时长超过10分钟的优质剧目,激励比例可达100%,这意味着绿泡泡用分账为内容端重新划线:前三秒钩子“骗”来的点击不值钱,能留下用户的内容才能吃满激励。
短剧抖音小程序这一渠道高波动、低留存。今年5月,短剧抖音小程序去重用户仅0.14亿,较一年前的0.83亿同比下降83.3%。至今年9月,散柔剧场以1470万月活冲进抖音小程序头部,看似回暖,实则是单部爆款投流驱动月活暴增,买量一停,入口即塌。
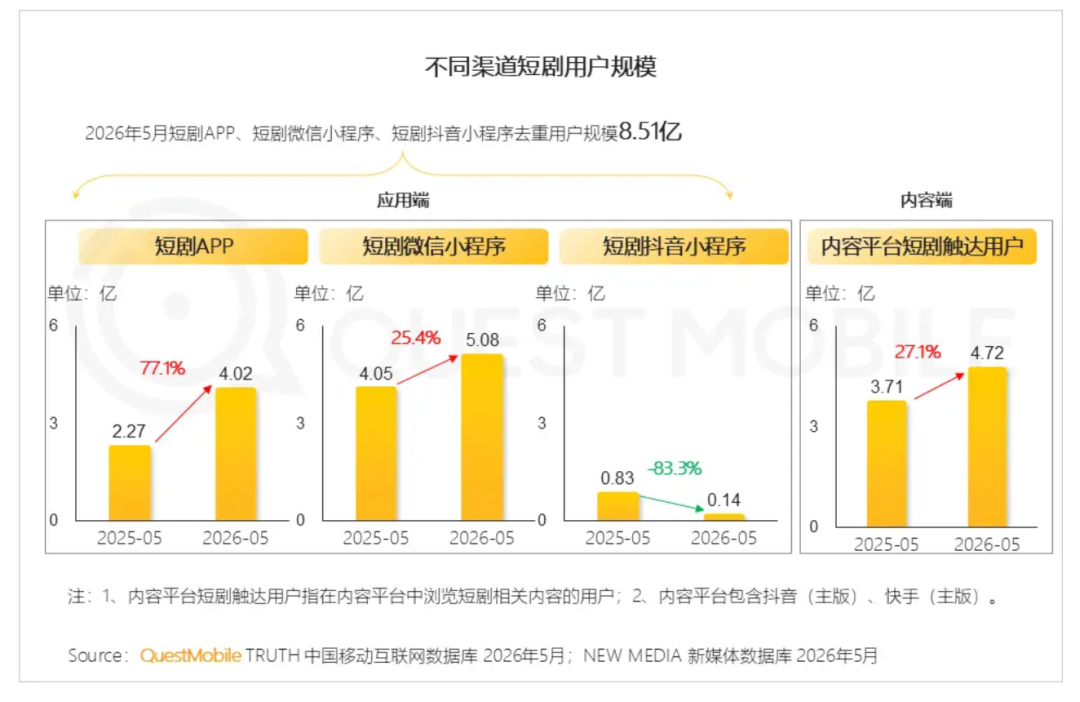
综合来看,红果头部APP吸走“看得最久的用户”,微信小程序吸走“不愿下载APP顺手点开短剧的用户”,腰部短剧APP卡在中间、双面受压。
腰部短剧APP按月轮转背后
梳理QuestMobile短剧月活数据不难发现,除头部平台保持稳定以外,腰部平台按月轮转,大多数平台月活震荡幅度大、增速分化,行业整体更新频率快。
以河马剧场为例,去年9月月活达5158万后增长熄火,在免费漫剧平台起量后跌速加快。2026年2月还以3928.3万的月活(同比-1.5%)位居第二;来至5月,已被红果免费漫剧赶超位居第三;再到9月数据,月活3080万(同比-40.3%)位居APP排行第三,月活低于微信短剧小程序TOP10。
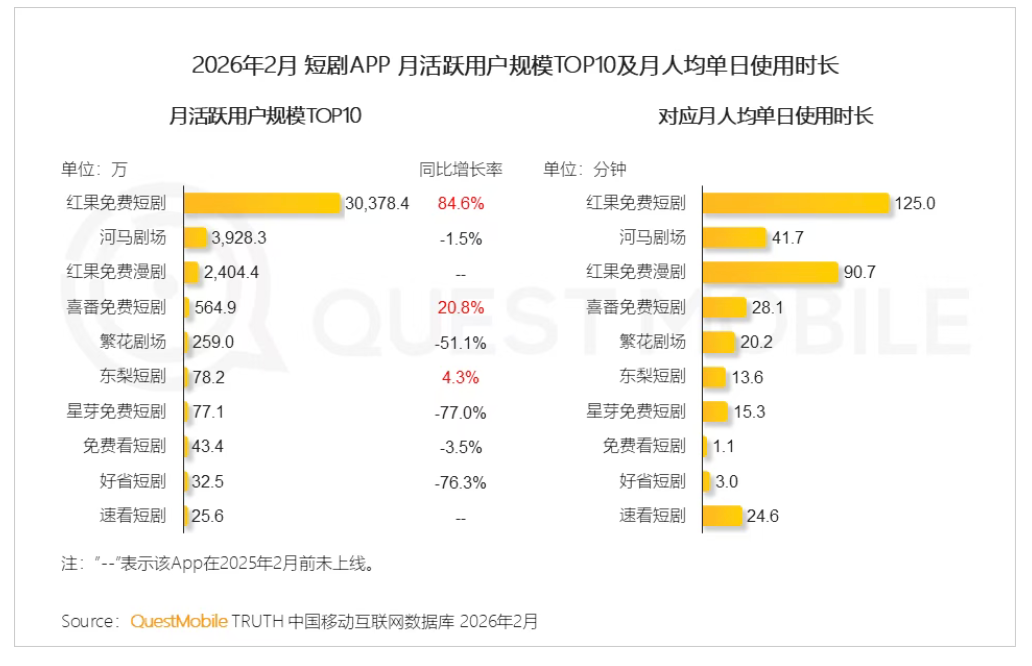
再以喜番免费短剧为例,2026年2月月活达564.9万(同比+20.8%)位居第四;至5月月活增至1101.8万(同比+152.9%)维持原位;至9月月活降至834万(同比+123.9%)降至第五。
九州旗下的东梨短剧情况更为艰难。2026年2月月活仅78.2万排至第七;5月月活增至889万(同比+6509.8%)排至第六;至9月已跌出TOP10榜单。
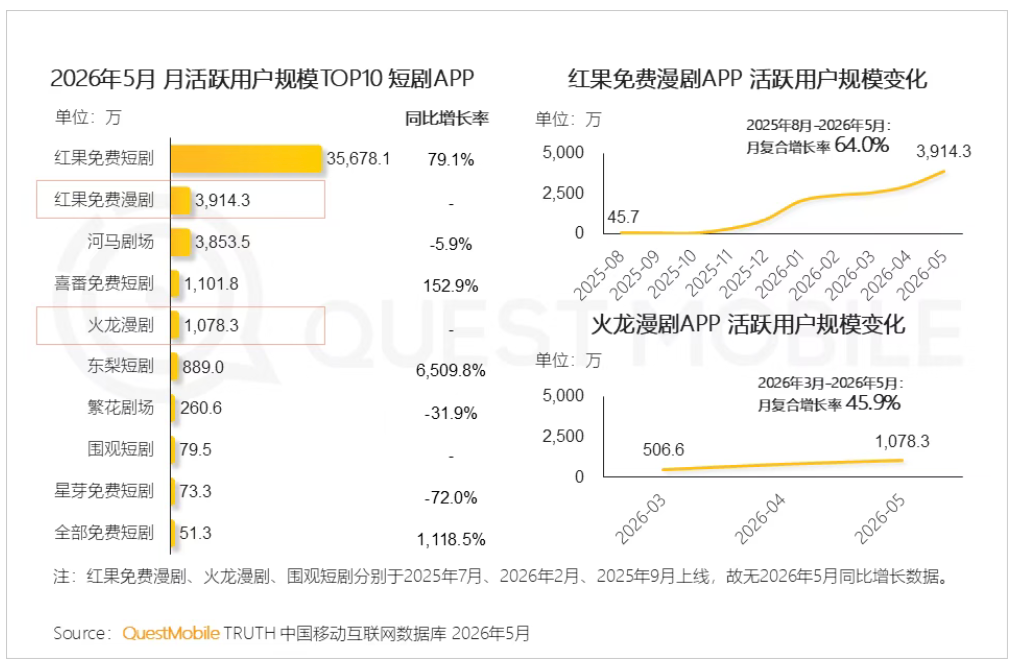
腰部APP月活排行按月轮转,表面上看是行业竞争激烈、你追我赶,但更深层的原因在于,各平台缺乏自有流量池和差异化竞争壁垒,都在同一批用户池里,依靠投流或单部爆款抢人。当月加大投放或是押中爆款,月活便能短期冲高、排行上升;一旦投放收缩、爆款热度消退,数据随即回落。
如果说月活规模衡量平台覆盖广度,月人均单日使用时长反映的则是用户黏性。数据显示,今年2月,河马剧场月人均单日使用时长约41.7分钟,仅为同期红果免费短剧(125分钟)约三分之一,也明显低于红果免费漫剧的90.7分钟。头部平台靠内容库和算法生态留住用户,腰部平台用户规模被碾压的同时,用户黏性同样被拉开断层。
此外,9月榜单中月活仅几十万的APP,处境更为尴尬。如九州系的星芽免费短剧,遭整改后合规成本上升,内容供给与增长节奏双双受限,同时九州重仓出海、增量叙事外移,星芽从冲量型APP转为国内矩阵里的存量池。而香果免费漫剧背后既无生态体系支撑,也未跑出差异化定位,更像是红果模式的“跟随者”,在头部虹吸加剧的当下,生存空间只会越挤越薄。
腰部APP如何自救?
关注腰部短剧APP,重点不在于预测谁将成为第三强,而在于观察它们在产业格局中的角色变化。
腰部平台往往充当垂类题材与新兴内容的试验田,通过观察哪些垂类在腰部跑出,可以识别还有哪些需求尚未被头部充分覆盖;同时,当头部平台的规则与偏好向下传导时,腰部平台的内容选择、商业策略,也成为观察内容端变化的一个窗口。
举例来说,2024年中老年甜宠剧爆火,《闪婚五十岁》《闪婚老伴是豪门》等抖音爆款作品,将视线瞄向长期被主流市场忽视的银发群体情感需求,带动相关内容井喷。
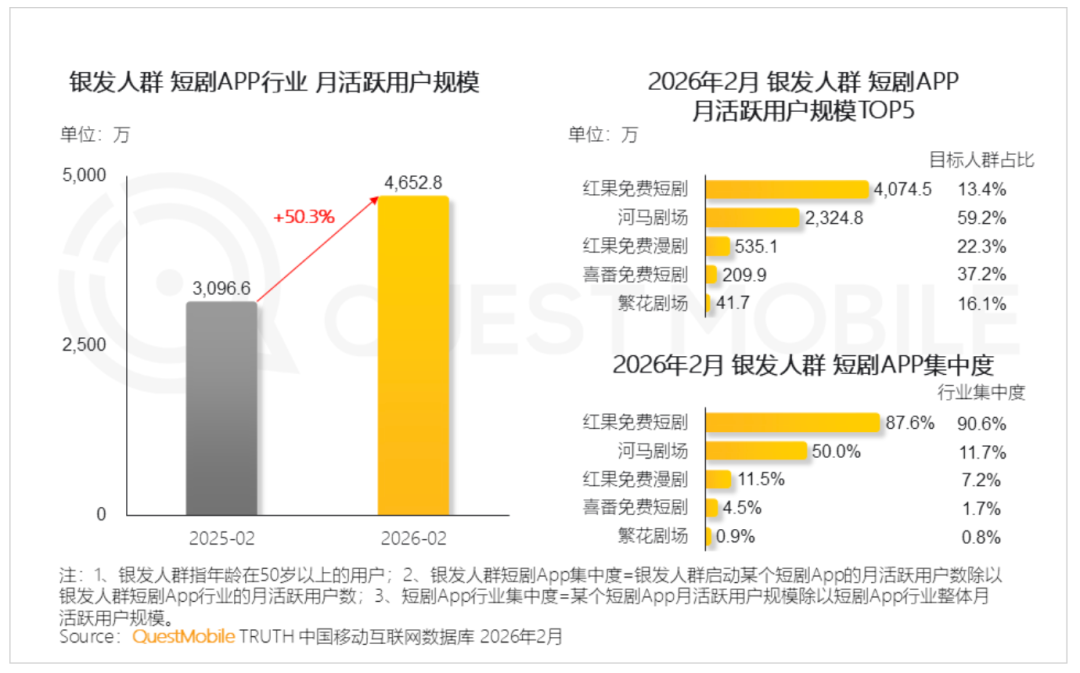
2023年8月点众科技推出河马剧场,主打免费+广告的商业模式,内容以男频、银龄为主。从数据上来看,河马剧场确实接住了银发热潮并沉淀下用户。2026年2月,短剧APP银发人群月活规模达4652.8万,其中,河马剧场在银发短剧用户中的渗透率接近60%,在银发人群短剧APP月活规模中位列第二。
河马剧场吃到了题材红利,持续推出退休生活、代际沟通等多元银龄作品。但可惜的是,与字节系、快手系相比,它缺乏知名IP与分发壁垒,高昂的制作与投流成本吞噬收入,难以支撑长期布局;叠加中老年群体短剧APP使用行为分散,月活规模下降,与红果差距越拉越大。
今年4月,点众科技携手河马剧场、DramaBox推出“双十亿”AIGC全球共创项目,花费20亿投入到剧本、版权采购、承制三个环节,开放8万部存量小说IP授权,同时举办“河马杯”大学生微短剧大赛储备人才;8月,点众宣布有4家AI合伙人分账破百万。
同属点众旗下的繁花剧场,其争议折射出腰部付费APP的集体困境。今年10月,繁花剧场被曝先用6元试用套餐引流,之后在用户不知情的情况下,每周自动扣款29元,被指“收割老人”。
当红果用免费模式重塑用户消费习惯时,付费APP的生存空间急剧压缩,它们面临两种选择:要么转型免费模式,但要承受营收结构重组的代价;要么深耕存量变现,但前提是要升级内容保持用户付费意愿。繁花剧场的争议就是后一种策略走偏的实证。
火龙漫剧与红果漫剧同属一个赛道,自然免不了拿来比较。今年2月才上线,10月安卓端就更名为“火龙免费漫剧”,将免费刻入品牌认知;但流量入口的结构性差距,腾讯视频长视频用户与漫剧用户的重叠有限,这些都决定了火龙短期内难以追上红果。
于是,火龙并未选择免费内容聚合的发展路线,而将定位转向“追番社区”,强调独家内容与经典IP改编。配套动作同步跟进:升级基础分账规则,独家纯分成版权系数2.4,拉高了行业天花板;创作者将作品同步上线腾讯视频与火龙双端,可按两个平台的有效时长独立结算。
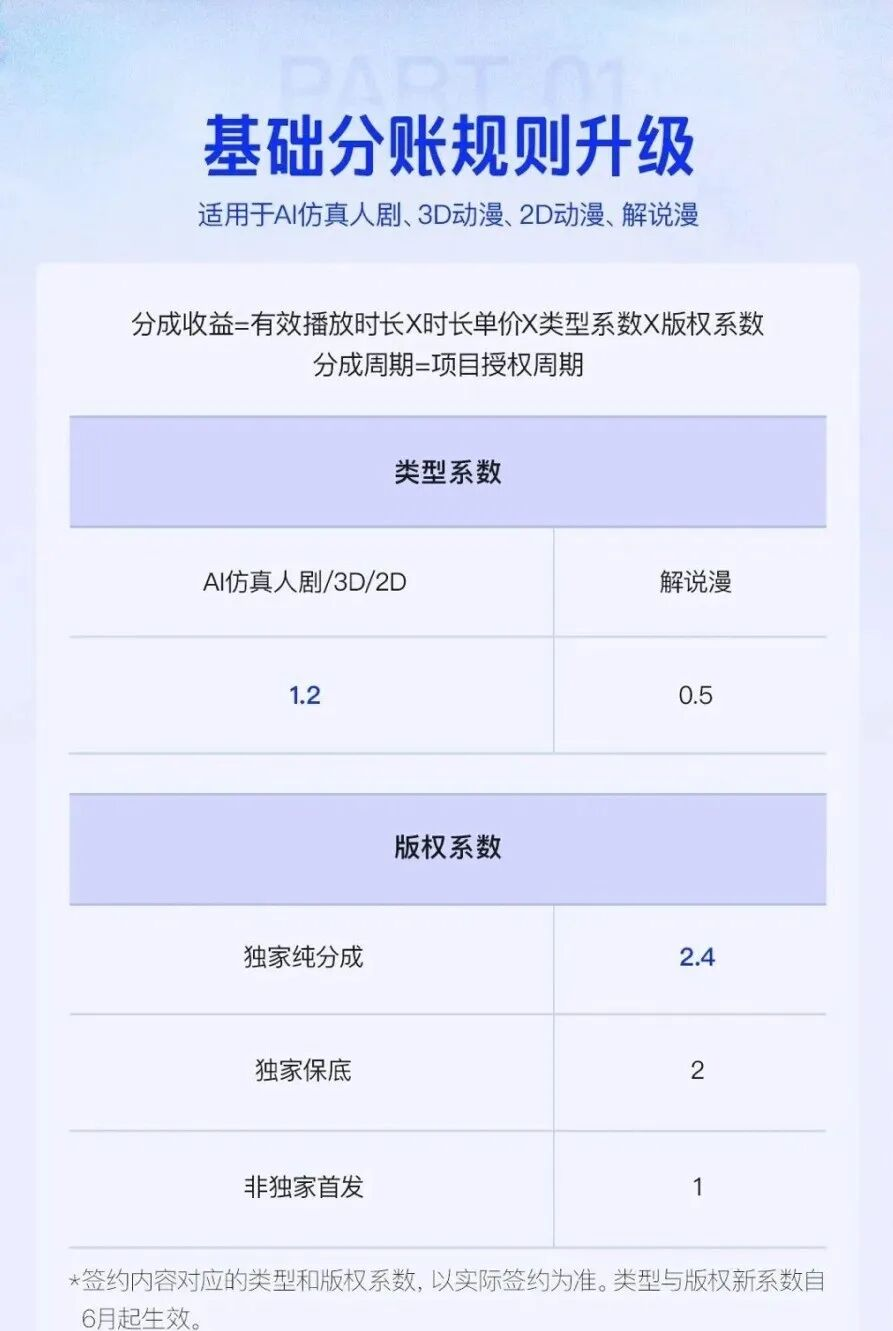
近期,火龙漫剧落地创作者成长计划,引入作者等级体系,不只是奖励爆款,还给签约作者按月发放保底金。这意味着,平台用保底换稳定产出,实现与创作者的深度绑定。
综合看来,腰部短剧APP的自救主要是找到垂类差异、稳定基本盘,策略上除了用AI降本,还将筹码压在人才储备之上。它们未必抢到红果的4亿用户,但有可能抢到愿意创新、开拓新路的创作者,继而丰富短剧行业的内容多样性。
因此,值得关注的并非谁是下一个红果,而是腰部平台深耕的细分题材、培育出的年轻主创。这些新内容,短期内跑不出规模化变现,却可能在观众对流水线短剧审美疲劳时,为市场提供新的看点。
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)