陈果:资本市场视角看AI:J曲线、K型分化与资产泡沫
本文来自微信公众号: 北大汇丰PFR ,作者:陈果 姚皓天,原文标题:《陈果:资本市场视角看AI——J曲线、K型分化与资产泡沫》AI是近年来全球资本市场最核心的主题,几乎没有之一。几乎已经无人怀疑,AI是一场真实而伟大的产业革命,并且注定改变世界。今天站在资本市场投资分析的角度讨论AI,需要把技术、产业、商业模式和资产…
本文来自微信公众号: 北大汇丰PFR ,作者:陈果 姚皓天,原文标题:《陈果:资本市场视角看AI——J曲线、K型分化与资产泡沫》
AI是近年来全球资本市场最核心的主题,几乎没有之一。几乎已经无人怀疑,AI是一场真实而伟大的产业革命,并且注定改变世界。今天站在资本市场投资分析的角度讨论AI,需要把技术、产业、商业模式和资产价格分开,把短期和长期分开,把玩家和赢家分开。
东方财富证券研究所副所长、首席策略官陈果和东方财富证券研究所姚皓天共同在《北大金融评论》发文指出,下一个阶段,资本市场更加良性和理性的选择,应该不只重点关注受益于资本开支的公司盈利,更重要的变量会是成本能降到多便宜、企业能从AI中获得多少回报、新增利润最终流向哪里。从这个意义上说,资本市场可能有助于引导产业的估值体系和利润分配的再平衡,而非助涨助跌,放大波动。
本文完整版刊登于《北大金融评论》第29期。
AI与J曲线
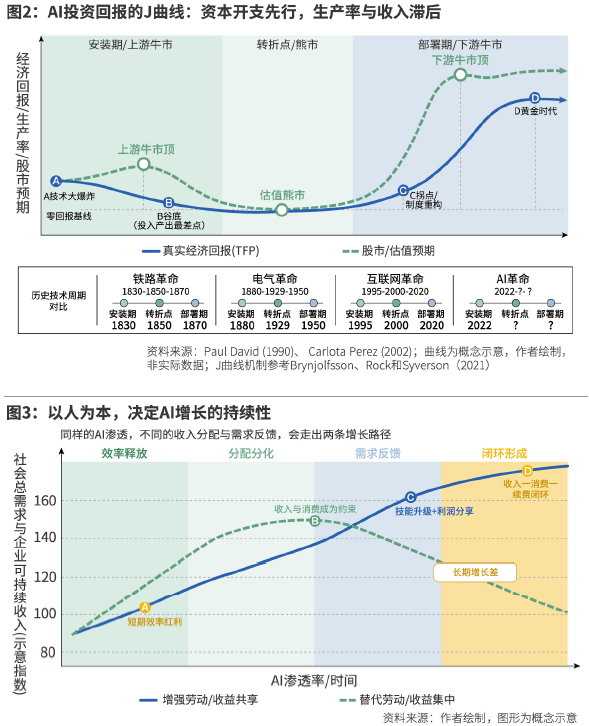
过去的产业革命基本符合“生产率J曲线”规律,即产业革命刚开始发生时,未必能带动生产率上升。以AI技术为例,企业要重写流程、清理数据、培训员工、改变考核方式,还要容忍一段人与机器彼此磨合的低效率期,这个阶段从社会到企业,很可能在无形中投入组织资本、人力资本和制度资本等各类成本,而收益未必能立即充分体现。例如Brynjolfsson、Rock和Syverson的研究表明,这类投入要等到组织创新成熟后,收益才集中释放。
一言以蔽之,这个时候,AI带来的效应未必是“AI+”,往往可能是“AI-”。
资本市场可能立即对远期乐观预期定价,所以资本增值可以是最显著和最领先的,产业也往往会基于对可见未来的中期回报进行投资,即资本开支周期上行可以带动产业相关基建投资的景气,但真正广泛的全社会工资、就业与消费改善往往排在最后。资产可按日定价,产业可按季度或年度评估开支投入,而社会组织制度及整个生产力和生产者的调整适应则可能要长得多。这种不同步,演绎到一定程度,往往会产生基于资本开支周期的资产泡沫。
这里要把两条曲线分开。生产率J曲线的凹陷在前段,也就是投入已经发生、产出还没兑现的那几年,曲线本身并没有一个后段的回落;而资产价格在同一时间往往是向上的,因为它定的是曲线右半段的远期回报。所以泡沫破灭不是J曲线掉头向下,而是市场发现凹陷比原先设想的更深、更长,于是把右半段的斜率下修、把兑现时点后推,估值先还账,产业景气随后才回落。人对新技术需求的判断难免有偏差,真实社会追不上产业的乐观预期,产业又追不上资产价格的乐观预期,落差积到一定程度总要清算一次。对被替代、降薪或需要转岗的人来说,凹陷期的含义更直接:等待意味着现金流中断。
从铁路革命、电气革命到互联网革命,每次产业革命都有不一样之处,但每次伴随着资本开支周期都曾经表现为资产泡沫的兴起与破灭。例如在1990年代末的互联网基建潮中,运营商更担心的是带宽不足,因此积极扩建,设备商据此备货,上游再按照设备商的订单扩产;安全冗余和重复采购沿着产业链逐级放大,最后被误读为需求旺盛,等到终端最终确认光纤利用率不高,订单又以相反方向逐级收缩,投资收缩幅度剧烈。
今天,市场讨论AI时,一个流行的观点是算力确定性供不应求,可见未来订单饱满,但如果讨论下游最终端的模型公司净利润以及商业可持续性,不确定性则要大得多。
尤其值得警惕的是,全球股市弥漫着一种思潮:“AI资本开支泡沫总会破灭,但可能在一年两年三年后,应该不是现在。现在就可以积极做多,参与把握财富机会。”这种思潮具有投机式思维,如果席卷社会,最终往往会进一步放大资产价格的波动。
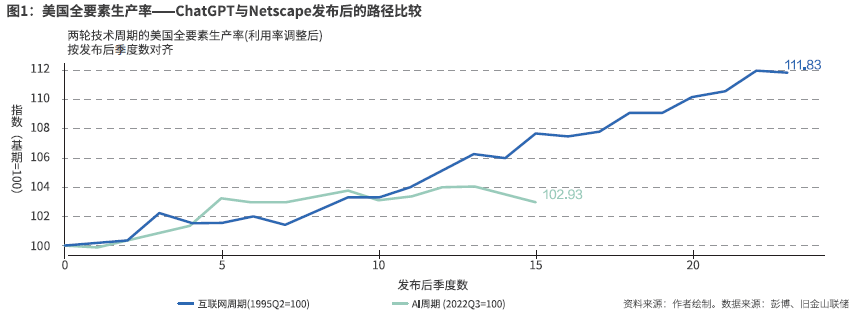
这一点在宏观数据上已经能看见。以Netscape周期的1995Q2、ChatGPT周期的2022Q3分别为基期并均设为100,按发布后的季度数对齐,两轮技术周期的美国全要素生产率在头两年半里整体接近。2023年年中至2025年年初的多数时间,AI周期略高于互联网周期的同期位置,领先幅度最大约1.78个点。分化自发布后第10个季度(对应AI周期的2025Q1、互联网周期的1997Q4)前后开始,互联网周期由此总体进入上行通道,其后一年半由103.23升至107.40,累计上行约4.17个点;AI周期则在发布后第13个季度(2025Q4)录得104.01的高点后转为下行,最近两个季度连续回落至102.93。指数已经在往下走,这和涨得慢一些不是一回事。
两个技术周期当然不能机械类比,样本只有一次,宏观生产率本身也受周期性因素扰动。但至少可以说,过去几年巨额的数据中心、GPU和电力投入,还没有在宏观生产率上兑现出同等幅度的回报。
单看一个偏低的读数,其实证明不了J曲线在起作用。生产率在早期不兑现本来就是J曲线的预测,投入打了水漂读数同样偏低,两种解释在这个时点上是观测等价的,谈不上谁印证谁。要让这张图变成有信息量的证据,得给出一个能被证伪的时点:互联网周期的加速大约出现在发布后的第10个季度,AI周期已经走到第15个季度,不但没有出现类似拐点,指数还在回落。
逻辑本身是清楚的。资本开支可以先发生,上游收入和资产价格也可以先反映乐观预期,但生产率提升要等企业真正完成流程改造、组织适配和应用落地之后才会出现。如果资本开支继续增长,生产率、收入和现金流迟迟跟不上,市场最终会回到一个最朴素的问题上:这些钱到底赚回来多少?对AI资产来说,真正的风险是价格已经把远期的生产率提升定得太满。
因此,J曲线不仅能够描述生产率兑现的滞后,也解释了为什么产业趋势越强,资产定价就越容易在早期跑到基本面前面。资本市场交易的是未来现金流的折现值,只要市场同时上调渗透率、利润率和持续增长年限,估值就可以在收入和利润尚未完全兑现之前大幅扩张。反过来,一旦资本开支、收入增速或融资条件中的任何一个变量不再按照最乐观路径变化,估值收缩将可能在产业景气回落之前发生。长期相信AI,与阶段上要求AI资产算账,可以同时成立。
这也是今天重新讨论“卖铲人”逻辑的原因。AI上游硬件的订单看起来最确定,但订单的来源仍是CSP(云服务提供商)和模型公司的资本开支,而资本开支的持续性最终要由收入、自由现金流和投入产出比来证明。上游越靠近资本品,收入对下游投资意愿的边际变化越敏感。对高估值资产而言,市场并不需要看到资本开支绝对下降,只要增长斜率从持续上修变成不再上修,就足以改变折现率和远期盈利预期。
AI与K型分化
近期全球资本市场另一个倾向强调的关键词是“K型分化”,所谓“硅基通胀、碳基通缩”,但这最终也会反噬硅基经济的收入与资本回报。
AI经济要走向成功,核心还是把碳基经济蛋糕做大。
这里的分歧其实很大。达龙·阿西莫格鲁在2024年5月的研究中,从任务暴露度出发,结合已有任务级提效证据和AI采用的经济可行性假设进行加权汇总,估计此后十年AI对美国全要素生产率的累计提升可能不超过0.66%。这是现有估计中偏保守的一端,其他机构的测算要高出数倍,差别主要来自三个假设:能被AI覆盖的任务占比、这些任务效率提升的幅度,以及新任务和新岗位的创造速度。0.66%的价值不在于精确,而在于提醒一件事:任务级的效率改善要传导到全要素生产率,中间要经过任务占比和成本节约率两道折扣,量级掉得很快。引用它的时候应当把它当作区间的下沿,而不是共识。
······
本文完整版刊登于《北大金融评论》第29期
原文出处:虎嗅 (本文由聚合程序自动采集,版权归原作者所有)